
 Ez itt az on the other hand, a portfolio vélemény rovata.
A személyi kölcsön a fogyasztási hitelezés egyik legfontosabb formája: jellemzően ingatlanfedezet nélkül, többnyire szabad felhasználásra nyújtott, előre meghatározott futamidő alatt törlesztendő hitel. Az egyszerűbb és gyorsabb hitelbírálat, valamint az elmúlt években folyamatosan emelkedő maximális hitelösszegek miatt mára a néhány milliós kiadások mellett nagyobb beruházások, lakásfelújítások, sőt hitelkiváltások finanszírozásában is egyre komolyabb szerepet játszik.
A személyi hitelek piaca 2026-ban egyik rekordot a másik után dönti: soha nem kötöttek még ennyi szerződést, és az átlagos hitelösszeg is történelmi csúcson áll. A fennálló állomány viszont ennél jóval lassabban nő, mert az új szerződések összege és a tényleges eladósodás nem ugyanaz.
A rekordkibocsátás negyede válik új adóssággá
Ha valakinek még 2 millió forint tartozása van egy korábbi kölcsönből, és egy új, 5 millió forintos személyi kölcsönnel váltja ki azt, a statisztikában egyszerre jelenik meg 5 millió forint új szerződés és 2 millió forint előtörlesztés, miközben az ügyfél nettó adóssága csak 3 millió forinttal nő. Ugyanez történik a ráemelésnél, vagyis a top-upnál: a bank lezárja a meglévő adós régi szerződését, és a teljes, nagyobb összeget újként folyósítja.
A havi szerződéses adatok ezért önmagukban könnyen túlzó képet festhetnek arról, hogy milyen gyorsan adósodnak el a háztartások. A képet tovább árnyalja, hogy az MNB szerződéskötési és folyósítási adatot is közöl. A kettő között időbeli csúszás van, hiszen a pénz jellemzően csak napokkal-hetekkel a szerződés aláírása után hagyja el a bankot.
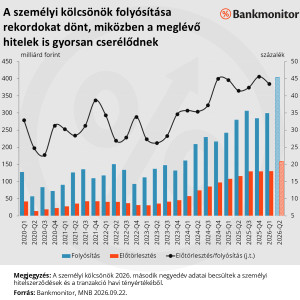
2025-ben a bankok összesen 1 113 milliárd forint személyi hitelt folyósítottak, a személyihitel-állomány viszont az év során mindössze 285 milliárd forinttal, 1 818 milliárd forintra emelkedett.
Másképpen: a bruttó éves folyósításnak körülbelül a negyede jelent meg nettó állománybővülésként.
(A leírások és átértékelődések miatt az állományváltozás sosem pontosan a folyósítás és a törlesztés különbsége.)
A különbség jelentős része természetesen a hitelek rendes törlesztéséből következik, a számok mögött azonban a piac nagyon gyors forgása is ott van. 2025-ben 806 milliárd forintnyi tőkét törlesztettek vissza, ebből 484 milliárd, közel 60% előtörlesztés volt. Az összes folyósításhoz mérve ez 43%, szemben az előző évek 30% körüli értékével – azaz az új folyósítások mögött egyre nagyobb szerepe lehetett a meglévő kölcsönök kiváltásának.
2026 első felében ugyanez a minta folytatódott: becslésünk szerint 700 milliárd forint új folyósítás mellett a hitelállomány csak 210 milliárd forinttal emelkedett, a mintegy 490 milliárd forintnyi tőketörlesztésből pedig ismét nagyjából 290 milliárd, közel 60% volt előtörlesztés.
Az EU élmezőnyében vagyunk, de csak a hungarikumokkal együtt
A személyi kölcsön nem minden országban különíthető el egységesen, ezért nemzetközi összehasonlításhoz az Európai Központi Bank (EKB) harmonizált háztartási fogyasztási hitelállománya adhat használható közelítést, amely a magyar személyi kölcsön fogalmánál tágabb kategória.
Az EKB adatai alapján 2026 júliusában Magyarországon a fogyasztási hitelállomány a GDP 6,6%-át tette ki. Ezzel Magyarország az uniós élmezőnyben van: csak Bulgáriában, Portugáliában, Spanyolországban és Franciaországban volt magasabb az arány.
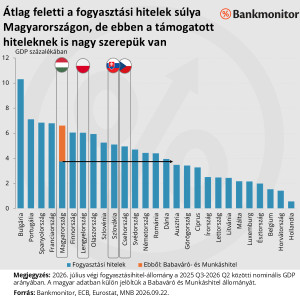
A magas magyar értékhez ugyanakkor jelentősen hozzájárulnak a támogatott konstrukciók. A Babaváró és a Munkáshitel állománya önmagában közel 3 százalékpontot tesz ki a GDP-arányos mutatóból. Ezek nélkül a hazai mutató nagyjából 3,8%-ra esne, vagyis körülbelül a dán szintre – a teljes régiós mezőny alá.
A régiós összevetés is ezt támasztja alá: Lengyelországban mintegy 6%, Szlovákiában 5%, Csehországban pedig valamivel 5% alatti a fogyasztási hitelek GDP-arányos állománya, vagyis a nyers adaton látszó magyar többlet gyakorlatilag teljes egészében a támogatott programokból jön.
Ez egyben azt is jelenti, hogy a piaci alapú fogyasztási hitelezésben itthon még bőven van tér a bővülésre:
a támogatott konstrukciók nélküli magyar eladósodottság a régiós mezőny alján van, vagyis a mostani rekordok inkább egy alacsony bázisról induló felzárkózást, mint a piac túlfűtöttségét jelzik.
A fogyasztási hitelezésen belül egyértelműen a személyi kölcsön a meghatározó termék Magyarországon. Az új személyihitel-szerződések már 2025-ben is csúcsot döntöttek, 2026 első fele pedig újabb rekordot hozott. A jegybank szerint a magasabb elérhető hitelösszegeket egyre gyakrabban használják lakáscélokra, refinanszírozásra, hitelkiváltásra és ráemelésre.
Sorra dőlnek a rekordok a személyi hitelek piacán
Mekkorák ezek a rekordok? 2026 júliusában 43 508 személyikölcsön-szerződést kötöttek a bankok, ami az MNB 2017 óta rendelkezésre álló statisztikájában új rekord. Az új szerződések összege 152,6 milliárd forintot tett ki, alig maradva el a júniusi 156,5 milliárd forintos történelmi csúcstól.
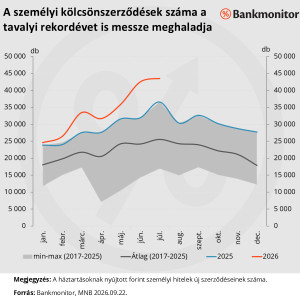
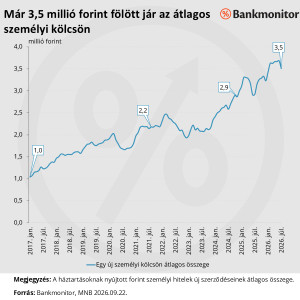
Nemcsak többen vesznek fel személyi kölcsönt, hanem nagyobb összegben is: az átlagos júliusi hitelösszeg 3,51 millió forint volt, közel 20%-kal magasabb az egy évvel korábbinál.
Miért éppen a személyi kölcsönért folyik ekkora verseny?
Banki szemmel van egy további fontos magyarázat:
A SZEMÉLYI HITELEKEN ELÉRHETŐ KAMATFELÁR JÓVAL NAGYOBB, MINT A LAKÁSHITELEKEN.
Az MNB által számított THM-alapú felármutató szerint 2025 végén a személyi kölcsönök felára nagyságrendileg 8 százalékpont körül alakult. Ezzel szemben a piaci lakáshitelek kamatfelára jellemzően 0 százalékpont körüli tartományban volt.
Ez természetesen nem jelenti azt, hogy a személyi kölcsönön 8 százalékos profitja lenne a banknak. A magasabb felárból kell fedezni a fedezetlen hitelek nagyobb hitelkockázatát, a tőkeköltséget, valamint a működési és értékesítési költségeket. A személyi kölcsönök magasabb kamatfelára mégis jóval nagyobb árazási mozgásteret biztosít, mint a lakáshitelezés, így egy csökkenő forrásköltségű környezetben a bankok úgy is tudnak érdemben kamatot vágni, hogy a termék továbbra is vonzó üzlet maradjon számukra.
Magas felár, csökkenő bedőlési kockázat a személyi hiteleknél
A fedezetlenség miatt a személyi kölcsönök kockázata természetesen magasabb a jelzáloghitelekénél, de a jelenlegi portfólióminőség historikus összevetésben kedvező.
Az MNB szerint a nemteljesítő hitelek aránya a személyi kölcsönöknél 2025 végére 4,1%-ra csökkent. Ez ugyan meghaladja a teljes háztartási hitelállomány 1,6%-os NPL-rátáját, de kevesebb mint fele a három évvel korábbi szintnek. A jegybank frissebb, 2026 második negyedévéről szóló értékelése szerint a személyihitel-adósok kockázatossága továbbra is mérsékelt, jövedelemarányos törlesztőterhük pedig nem emelkedett érdemben.
Ez a kettő együtt fontos a banki verseny szempontjából: a verseny eddig az árban zajlott, nem a kockázatvállalásban.
Megindult a kamatverseny is a bankok között
A volumen növekedésével párhuzamosan a bankok egyre intenzívebben versenyeznek az ügyfelekért. Az MNB adatai szerint az új személyi kölcsönök THM-e 2026 júliusában 14,2% volt, szemben az év eleji 14,7%-kal – ez 0,5 százalékpontos csökkenés.
A banki ajánlatok szintjén ennél látványosabb átárazások is történtek.
A Bankmonitor összevetése szerint a vizsgált nyolc nagybank kivétel nélkül csökkentette a személyi hitelei kamatát az év eleje óta, banktól függően 0,03-1,72 százalékponttal.
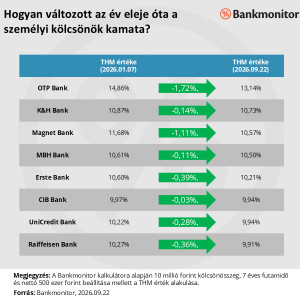
A legjobb ajánlatok már jelentősen az MNB által mért piaci átlag alatt helyezkednek el. Szeptemberben 3 millió forintos, hétéves futamidejű személyi hitelnél 500 ezer forintos nettó jövedelem mellett 10,26%-os THM is elérhető volt, 10 millió forintos hitelnél pedig 10% alá is került a legkedvezőbb THM.
A bankok közötti versenyt a finanszírozási környezet javulása is támogatta. A Bankmonitor korábbi elemzése szerint a hosszabb futamidejű BIRS-hozamok tavasszal mintegy 2 százalékponttal csökkentek, ami érdemben mérsékelte a bankok forrásköltségét. Ezt azonban az egyes szereplők eltérő ütemben és mértékben építették be a személyi hitelek árazásába, vagyis az árazásban még maradt le nem hívott tartalék.
Nagy forgalom, lassan növekvő adósság
A személyi kölcsönök piacán így egyszerre több folyamat erősíti egymást.
A kereslet magas, az igényelhető összegek emelkednek, a bankok kamatot vágnak, és a termék banki szempontból továbbra is jelentős felárat biztosít. Eközben a korábbi hitelek kiváltása is egyre vonzóbbá válik: minél alacsonyabbak lesznek az új ajánlatok kamatai, annál több régebbi, magasabb kamaton felvett személyi kölcsön kerülhet olyan helyzetbe, hogy megérje lecserélni.
Éppen ezért a következő időszakban a személyihitel-piac állapotának megítéléséhez nem lesz elegendő csak azt nézni, hány milliárd forintnyi új szerződés született. Legalább ilyen fontos lesz az állomány növekedése, az előtörlesztések volumene, a hitelkiváltások szerepe, valamint az, hogy meddig hajlandók a bankok lejjebb menni a kamatokkal. A mostani egyensúly ugyanis két lábon áll: a bővülésnek van tere, de ha a verseny a hitelminőség rovására megy, a veszteségeket épp abból a felárból kellene fedezni, amelyet a kamatcsökkentések addigra már részben leépítettek.
A címlapkép illusztráció. Címlapkép forrása: Getty Images
Bejelentette Donald Trump embere: eldőlt Ukrajna NATO-tagsága
Nem a rendezés felé mutat a helyzet.
Két tűz között az óriásbank: választaniuk kell a mesterséges intelligencia és a legfontosabb piacuk között
Szingapúr és Hongkong versengése áll a háttérben.
Kanada biztosítást köt Trump ellen, de Kína nem váltja ki az amerikai piacot
Trump bocsánatkérést vár, Carney nevet és diverzifikál.

Veszélyben a kritikus olajmezők: az Egyesült Államok siet a feszült helyzetben lévő szövetségese segítségére
Nem csak Washingtonnak csappant meg a rakétakészlete.
Hódít az európai vadászgépeket lelövő J-10CE: hamarosan a világ egyik legnépesebb országában bukkannak fel
Ez lehet a negyedik ország.
Megnevezték az ukránok Oroszország következő célpontját: egy egész várost elragadhat a NATO-tól Putyin
A Kreml urának szüksége van most egy gyors győzelemre.
Váratlanul kilőtt Franciaország egy atomrakétát: Macron szerint világos az üzenet
"Az üzenetet hangosan és világosan elküldtük oda, ahová el kellett jutnia."
Ezt a döntést sokan évekig bánják: mutatjuk a legjobb biztosításokat hiteled mellé
Ritkán gondolunk bele, mi lenne a törlesztővel, ha egyik napról a másikra kiesne egy fizetés a családi kasszából. A havi részlet ugyanis akkor is megérkezik. Sok család csak egy váratlan beteg
Magyarországnak nagyon fájhat az új energiaválság, a rezsicsökkentés extra terhet jelent
Európa nem fog kifogyni a gázból és a dízelből, de az új energiaválság már most komoly árat követel. Magyarország a nagy energiaimportőrök között különösen kitett... The post Magyarorsz

BUX 2026: van még felértékelődési potenciál a magyar részvénypiacon?
A BUX az idei évben már közel 40 százalékos pluszban is járt, de a magyar részvénypiac értékeltsége továbbra is diszkontot mutat régiós és feltörekvő piaci összevetésben. Mi hajthatja a
KATA 2027: többen választhatják, de emelkedhet a havi adó
A KATA 2022-es szigorítása után ismét jelentősen bővülhet azok köre, akik ezt az adózási formát választhatják. A tervek szerint a katások újra számlázhatnának cégeknek és szervezeteknek
Adóellenőrzés utáni áfakorrekció: az EU Törvényszéke megerősítette a magyar korlátokat
Az Európai Unió Törvényszéke a T-198/25. számú G Kft. ügyben 2026. június 3-án olyan ítéletet hozott, amely érdemben megerősíti az adóellenőrzéssel lezárt időszakok utólagos korrekció

Mit tanulhatunk a magyar társadalomtudósok legfrissebb empirikus kutatásaiból? - Hazai Horizont - 2026 nyara
Írásunk a '26 nyarán megjelent tíz legérdekesebb empirikus társadalomtudományi kutatás eredményeit mutatja be és a nyáron publikált munkák tartalmi fókuszait tekinti át. A gimnáziumok telj
Nem a választó lett ostobább - a rendszer változott meg
A demokráciában elvileg minden szavazat ugyanannyit ér. A politikai befolyás azonban soha nem oszlott el egyenlően: akinek több pénze, szervezete vagy médiája van, az könnyebben... The post Nem a
McCormick & Company, Incorporated - elemzés
Az októberi Top 10 tizenegyedik helyezettje, megnézem, mit tud.CégismertetőA McCormick & Company (MKC) 1889-ben alakult, székhelye az amerikai Maryland állambeli Hunt Valley-ben található, és

Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!


Odaveszhet az állampapírok teljes adómentessége?
Mi lesz most?
Vége a hegymenetnek? Új trendben az OTP és a Mol
Rég látott pusztítás a magyar tőzsdén.
Mi mozgatja most a részvénypiacokat és mi lesz az OTP-vel?
Óvatosabb a hangulat.