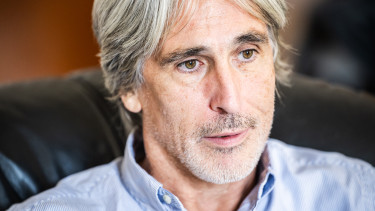
Portfolio: 3,38%-os részvénycsomagot vásároltak MagNet Bank-os tulajdonostársaival közösen a Gránit Bankban, 9,86%-nyi szavazati jogot szerezve ezzel a hitelintézetben. Tiborcz István kereste meg önöket?
Fáy Zsolt: Nem. Piaci hírek keringtek arról, hogy a Gránit Bank részben eladó, és ebben a helyzetben tulajdonképpen lépéskényszerbe kerültünk. Nagyon örülnénk neki, ha a Gránit Bank hazai magántulajdonban tudna maradni, és egyszerűen nem szerettük volna megvárni, amíg egy nagy külföldi befektetői csoport lecsap rá. Ezért
amikor egy közvetítőn keresztül konkrétan is felmerült a vásárlás lehetősége, úgy döntöttünk, hogy belevágunk.
Önt kérdezem, de valójában hárman szerepelnek az ügyletben mint vásárlók: Fáy Zsolt, Rostás Attila és Salamon János a cégeiken keresztül. Teljes az összhang önök között, és most az interjúban a két partnerét is képviseli?
Igen, őket is képviselem. A MagNet Bank meghatározó tulajdonosai vagyunk, de magánbefektetőként léptünk fel hárman együtt. Három évtizede vagyunk üzlettársak, nagyon hasonlóan gondolkodunk a piacról.
Piaci pletykák szerint néhány éve Tiborcz István is érdeklődött a MagNet Bank iránt. Most érez némi elégtételt, hogy megfordult a kocka?
Nem tudom, érdeklődött-e, mindenesetre elégtételt nem érzek. Az elmúlt évtizedben rengeteg hasonló pletyka keringett arról, hogy kinek és mikor adnánk el a bankot. Ehhez képest mi vettünk meg három másikat: a Banco Popolarét, a Sopron Bankot és a Polgári Bankot. Maradjunk tehát a tényeknél: a MagNet Bankot nem akarjuk eladni, viszont folyamatosan terjeszkedünk. Külföldi és magyar vevőkkel is hírbe hoztak már minket, de ezek a híresztelések sosem voltak igazak.
Akkor a korábbi tranzakciókkal ellentétben most miért nem a MagNet Bank a vásárló?
A válasz egyszerű: itt nem is a bank elnökeként lépek fel; hanem magánbefektetőként, saját forrásból léptünk be ebbe az üzletbe. Az előzőek egyébként kisebb méretű bankok voltak, a MagNet tőkéje bőven elegendő volt a megvásárlásukhoz és a beolvasztásukhoz. Bízunk benne, hogy a Gránitban olyan tulajdonostársakra találunk, akiknek azonos a céljuk:
a bank maradjon hazai magántulajdonban, és ne kerüljön külföldi kézbe.
Mennyire kedvező az ár? Tiborcz István részéről ez kényszerértékesítésnek tűnhet, hiszen arról szólnak a pletykák, hogy a likviditását szeretné javítani. Ezt mennyire tükrözi az ár?
A piacon borzasztóan túlzó találgatások jelentek meg erről. A tulajdoni hányad szempontjából mindössze 3,38 százalékról beszélünk, amelynek az ára üzleti titok. Azt elárulhatom, hogy nem kaptunk óriási kedvezményt, de nem is fizettünk a piaci ár felett.
Korrekt, a jelenlegi piaci viszonyokhoz illeszkedő árról van szó.
A szavazati jogok szempontjából viszont 9,86%-os a csomagjuk.
Ennek megfelelően a törzsrészvényekhez képest a szavazatelsőbbségi részvényekért valamivel magasabb árat fizettünk. A darabszámok teljesen publikusak: 400 ezer törzsrészvényt és 250 ezer szavazatelsőbbségi részvényt vettünk. A törzsrészvények ára maximálisan igazodott a piaci helyzethez.
A sajtóban megjelent, hogy Erős János bonyolult tranzakcióval, esetleg hitelátvállalással szerezhet részvényeket. Történt az önök esetében ilyesmi?
Nincs hitelátvállalás. Sőt, az általunk már kifizetett vételárból a másik oldalon tudomásom szerint hitelt törlesztettek.
Mi saját forrásból fizettünk, külső finanszírozás bevonása nélkül.
Miért pont ekkora részesedést vettek? Az eladó ennyit kínált, vagy ez csupán egy folyamat első lépése?
A jogszabályok egyértelműek: 10 százalék feletti tulajdoni hányadhoz vagy szavazati joghoz egyaránt MNB-engedély szükséges. Ezt a csomagot úgy méreteztük, hogy egyelőre ne kelljen engedélyt kérnünk. Szívesen mennénk tovább, de tisztán kell látnunk a helyzetet.
Elképzelhető olyan szcenárió, hogy a jövőben, engedély birtokában további részvényeket is vásárolunk.
A friss ügylet célja tehát egy első pozíciószerzés volt. Meddig tudnák növelni a részesedésüket?
Saját erőből biztosan nem tudunk 30-50 százalékos vagy afölötti tulajdoni hányadra szert tenni. Azért léptünk be, hogy felvillantsuk a lehetőséget a többi részvényesnek:
ebből a bankból egy nagyon erős, tartósan hazai magántulajdonban lévő középbank válhatna, akár a MagNet Bankkal összeolvadva.
A sajtóban megjelent hírek szerint Erős Jánosnak más tervei lehetnek, esetleg külföldi befektetőnek adná tovább a csomagját. Mi ezzel teljesen ellentétes jövőt képzelünk el a Gránit Banknak.
Ha Tiborcz István meg szeretne válni a maradék 20 százalékától, még meg tudnák venni?
Az, hogy kitől és hogyan tudunk tovább vásárolni, nyitott kérdés. A Gránit Bank részvénystruktúrája eléggé szórt, jelen vannak benne nyugdíjpénztárak, alapok és az MRP-szervezet is. A jövőbeli tárgyalások függvénye, hogy lesz-e folytatás.
Melyek a következő konkrét lépések? A további, 10 százalék feletti részesedést eredményező vásárlásokhoz már MNB-engedély kell, ami hónapokig is eltarthat.
Így van, de jelenleg nem tárgyalunk. Arra koncentráltunk, hogy ezt az első tranzakciót sikeresen lezárjuk, és kifizessük a vételárat. Ez pénteken történt meg. Akár Erős János kért most engedélyt, akár mi kérhetünk a jövőben, az ügyintézés az engedélyeztetési folyamat időigényessége miatt két-három, de akár hat hónapig is eltarthat.
Hegedüs Éva, a Gránit Bank elnök-vezérigazgatója is tulajdonos a bankban. Vele beszélt?
Igen, a tervezett tranzakció bejelentése után találkoztam vele. Biztosítottam róla, hogy a Gránit Bank digitális üzleti modelljét és a menedzsment munkáját kiválónak tartom. Magát a bankot nagyon értékesnek látom, épp ezért szeretném hazai tulajdonban tudni.
Tőle nem kapott jelzést arról, hogy értékesítené a csomagját, vagy épp ellenkezőleg, aktívan segítené Önöket a hazai tulajdonban tartásban?
Nem kaptam ilyen jelzést.
A médiában felmerültek nevek – Leisztingertől Rahimkulovig –, és olyan találgatások is napvilágot láttak, hogy Tiborcz István strómanjaként léphetnek fel. Ezt egyértelműen cáfolja?
Nem vagyunk senkinek a strómanjai: senki mást nem képviselünk.
A vagyonkezelő cégeink mérlege publikus, jól látható, hogy bőségesen rendelkeznek a tranzakcióhoz szükséges saját tőkével. Csak 3,38 százaléknyi tulajdonrészt vettünk, amihez a mi saját pénzeszközeink bőven elegendőek. Magyar magánbefektetőként, a saját pénzünkből és kockázatunkra léptünk.
Mit szólt ahhoz, hogy Erős János is beszáll? Tudott a szándékáról korábban?
Nem tudtam, teljesen váratlanul ért. A mi tranzakciónk múlt pénteken zárult, az Erősék tervezett részvényvásárlásáról szóló hír pedig a mi szerződéskötésünk és a zárás között jelent meg. Rengeteg kérdés merült fel bennem is:
mik a valódi szándékai? Mennyire tervez hosszú távra? Valóban el akarja-e adni a részét később? Ezekre még nem tudjuk a választ.
Nem beszélt vele?
Nem. Legalább 15-20 éve nem is találkoztunk.
Ha olvassa ezt az interjút, mi lenne az üzenete számára?
Nem üzengetek. Szeretném magyar magántulajdonban tartani a Gránit Bankot, ez számomra stratégiai célkitűzés. Meggyőződésem, hogy egy országnak előnyös, ha a bankrendszerének jelentős része hazai kézben van. Persze szükség van a külföldi bankokra is, hiszen technológiát és versenyt hoznak, egyáltalán nem vagyok külföldibank-ellenes. Az egészséges piaci versenyben hiszek, de a legfőbb célom a Gránit Bank hazai magántulajdonban tartása.
Ha nincs elég pénzük, és Erős János szándékai is bekavarhatnak, hogyan tudná ezt biztosítani? Van bármilyen víziója egy szélesebb körű összefogásról?
Van egy ambiciózus elképzelésem, nem is meglepő: a MagNet Bank és a Gránit Bank egyesülhetne, létrehozva egy még erősebb, hazai magántulajdonú középbankot.
Ehhez komoly költségszinergiák is társulnának, de mindkét bank közgyűlésének legalább 75%-os többségű támogatása szükséges hozzá.
Milyen szinergiákat látna a Gránit Bank és a MagNet Bank között?
Erről szívesen beszélek, mert a MagNet Bank révén komoly tapasztalatom van a fúziók terén. Két hazai középbank között milliárdos költségszinergiák vannak.
Gondoljunk csak a százmilliós informatikai beruházásokra – például a csalásmegelőző rendszerekre –, amelyeket most minden bank önállóan fizet ki. A fúziókkal ezt megfelezhetnénk.
Az európai bankszektor egyértelműen a konszolidáció felé halad. Ha megnézzük az MNB Aranykönyvét, ma feleannyi bank működik, mint tíz éve, és ez a tendencia folytatódik. Az uniós túlszabályozottság is rákényszeríti a szereplőket – a Gránit és a MagNet Bankot is – a hatékonyságnövelő egyesülésekre.
Az informatikán biztosan, de a Gránitnál a fiókhálózaton nem lehet spórolni.
Így van, de a MagNet Bank például sokkal erősebb a kkv-hitelezésben, ahhoz viszont ma még elengedhetetlen a fiókhálózat. Hiszek a digitális modellben, de bizonyos ügyfélszegmensek továbbra is igénylik a fizikai jelenlétet. Hangsúlyozom azonban:
egy MagNet-Gránit fúzió ma még egy távoli lehetőségként lebeg a szemem előtt.
Rövid- és középtávon az a célom, hogy magyar tulajdonban tartsuk mind a MagNet, mind a Gránit Bankot.
Ha félretesszük a távolabbi stratégiai víziót, akkor egyelőre pusztán pénzügyi befektetőként tekinthetünk Önre. A bank most még nem fizet osztalékot. Mire játszik rövid távon?
A fintech cégek részvényei általában sokkal magasabb szorzókkal forognak, mint a hagyományos, beállt üzletmenetű bankoké. A Gránit Bank neobank-sztoriként indult, de a jelenlegi értékeltsége inkább egy hagyományos bankéhoz áll közelebb. Ha a fintechekéhez hasonló üzleti modell továbbra is jól működik, annak a részvényárfolyamban is meg kell mutatkoznia – gondoljunk csak a Revolutra és társaira, ahol óriási a növekedési potenciál. Röviden:
szerintem a Gránit Bank jelenleg alulértékelt a tőzsdén, a digitális modelljét pedig kiválónak tartom.
Ebben azért van kockázat is. A piacon többen úgy vélik, a Gránit Bank profitabilitását jelentős részben nem a neobanki jelleg, hanem az a vállalati portfólió adja, amelyben felülreprezentáltak a NER-cégek. A második negyedévben pedig 18%-kal csökkent a bank betétállománya. Mit gondol ezekről a kockázatokról?
Pont annyit tudok a hitelállományról, mint bármelyik kisrészvényes. De hiszem, hogy egy rövid távú, egyszeri hatásról van szó, és bízom benne, hogy 2027-ben a Gránit Bank visszatér a korábbi komoly növekedési pályájára.
Minden banknak a piacról kell megélnie. A Gránit Bank erre jó esélyekkel rendelkezik, hiszen a hatékonysági, főleg a költségmutatói, kifejezetten kedvezőek.
Erősek a bank fundamentumai.
A sajtóban rendre megjelenik egy másik kockázat is: az állami vagyonvisszaszerzés. Nem tartanak attól, hogy olyanoknak is utánanyúlnak, akik áttételesen kötöttek jó üzletet az állammal? Kell ezzel számolniuk?
Egy esetleges piaci vevőnek minden olyan helyzetet mérlegelnie kell, ahol felmerülhet, hogy valaki áron alul szerzett vagyont az államtól. A Gránit Bank esetében úgy ítéltük meg, mivel az eladó piaci hitelek átvállalásával jutott egy magántársaság nagytulajdonos-vezetőjének részvényeihez, itt nincs ilyenről szó, így nyugodtan felléphettünk vevőként.
A cikk elkészítésében a magyar nyelvre optimalizált Alrite online diktáló és videó feliratozó alkalmazás támogatta a munkánkat.
Már a franciákat kostólgatja a kötvénypiac, és ennek nagy ára lehet
Nagyon nehéz fél év jön.
Váratlan ajándék a Tisza-kormánytól: sok nyugdíjas még nagyobb emelést kap januárban
A törvénytervezetben rejtették el az örömteli hírt.
Hatalmas fordulat jön az időjárásban a hétvégén: itt a lehűlés, utána pedig érkezik az eső
Feloldozás az aszályos területeknek.
Egyetlen félreértés miatt söpört végig tegnap nagy esés az amerikai AI-részvényeknél
Az OpenAI bevételei kapcsán.

Mahmúd Abbász mégsem engedi meg a demokratikus fordulatot: elhalasztják a választásokat Palesztinában
Bár az indok jogos, valószínűleg más körülmények között is találtak volna valamilyen kibúvót.
Vagyonadó-tervezet: így kalkulálhatnak az ingatlantulajdonosok
A kormány mintegy 15 ezer magánszeméllyel és 2 ezer vagyonkezelési adóalannyal számol.

Rögvest Trumppal viccelődött a Nobel-békedíj idei kitüntetettje, miután megtudta a hírt
Egy nemzetközi büntetőjogász a díjazott.
Pontosan látjuk a problémát, mégsem szánjuk rá magunkat a váltásra – téged mi tart vissza?
A kérdőív kitöltése 5 perc.
Havi 140 ezer forint? Ennyibe kerül valójában egy használt autó fenntartása
Az Eurostat adatai szerint Magyarországon 461 autó jut minden 1000 lakosra, vagyis egy négyfős magyar családra átlagosan közel 2 autó esik. Kiszámoltuk, mennyibe kerül ma egy használt autó fenn
Rekordméretű visszavásárlás és új piacok: mi hajthatja tovább az Nvidiát?
Az Nvidia részvényeinek ára 2024 áprilisa óta mintegy 150 százalékkal emelkedett, a vállalat pedig újabb rekordot állított fel részvény-visszavásárlási programjának bővítésével. Eközb
FDI és beruházási tanácsadási üzletágat indít az RSM Hungary
FDI és beruházási tanácsadási üzletággal bővíti szolgáltatásait az RSM Hungary. Az RSM új FDI szakértői csapata a Magyarországon beruházást tervező külföldi vállalatokat, valamint a fe

A háború nyerteseit eladni, a veszteseit megvenni - a HOLD eltérő stratégiája
A piacok gyakorlatilag minden szinten ignorálják, hogy tovább tart ez a háború, mint azt korábban gondolták. A háborúnak tőkepiaci vesztesei és nyertesei is vannak, de... The post A háború nye

Rezsicsökkentés 2026: mennyit spórolhatna a költségvetés az átalakítással?
A 2026-os költségvetésben 792,5 milliárd forintot különítettek el lakossági rezsivédelemre, miközben a következő években több ezer milliárd forintos költségvetési kiigazításra lehet sz
Ahol az ember visszaadja, amit elvett: három történet a természet erejéről
Az elmúlt időszakban több helyen találkozhattunk ugyanazzal a fordulattal: egy élőhely, egy ökoszisztéma vagy egy faj visszakapott valamit abból, amit az ember korábban el
Forint alapú ETF-ek - kell ez neked?
Reklám Pár hete már írtam a K&H Értékpapír változásairól, amivel újat mutatott a TBSZ- és a befektetői piacon. Logikus következő lépésként beszéljünk kicsit az újönnan bevezetett
A Ratkó-korszak ma is alakítja Magyarország demográfiai helyét
Harminc éve még több mint öt munkaképes korú jutott egy időskorúra a BB tengely országaiban, ma már alig három. A régió minden országa idősödik, de... The post A Ratkó-korszak ma is alakí




Véget ért a moratórium, újra vághatóak a védett erdők: mi volt a terv?
Kinek kell ennyi fa valójában?
Van közös nevező az állatvédőkkel? A szigorításból is lehet biznisz
Az új szabályozás még szigorúbb lesz?
Megremegett az OTP-sztori: 3 jel döntheti el a folytatást
Mindenkit a magyar bank részvényei érdekelnek: mi jöhet most?
Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!