Közzétette a hitel- és betéti piac augusztusi statisztikáit a Magyar Nemzeti Bank. A lakossági hitelezésben némi lassulás látható, de ez a nyári szezon miatt nem meglepő. A lakáshitelek 212, a személyi kölcsönök 137, a babaváró hitel 16 milliárd forintos hozzájárulásával a teljes háztartási hitelpiac 403 milliárdos kihelyezést ért el augusztusban.
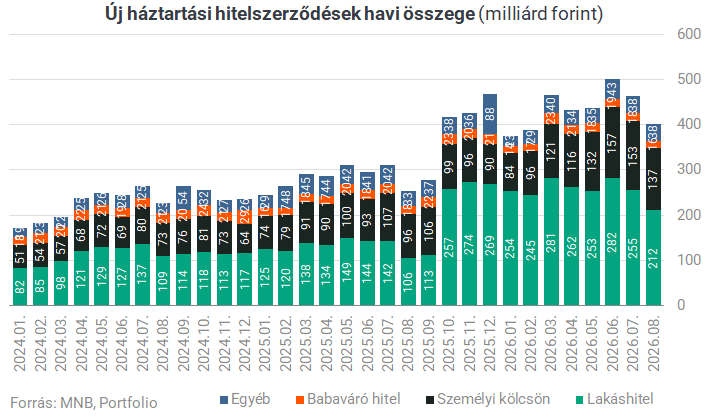
Egy évvel korábban a lakossági hitelezés éppen az Otthon Start szeptember 1-jei indulására várt, így az akkori alacsony bázishoz képest duplázódást láthatunk a lakáshitelezésben. Az év eddigi részében a lakáshitelezés 93%-os, a személyi kölcsönök piaca 36%-os, a teljes háztartási hitelezés 54%-os bővülést mutat.
| Háztartási hitelek új kihelyezésének változása az előző év azonos időszakához képest | |||||
| Lakáshitel | Személyi kölcsön | Babaváró hitel | Egyéb | Összesen | |
| 2026 eddig | 93,4% | 36,4% | 0,9% | -13,2% | 53,7% |
| 2026 agusztus | 100,3% | 43,5% | -14,6% | 14,3% | 59,2% |
| Forrás: MNB, Portfolio | |||||
Nominálisan ez persze abszolút csúcsot fog jelenteni: a lakáshitelek új kihelyezése jó eséllyel meghaladja a 3000 milliárd forintot, a teljes háztartási hitelezés pedig az 5000 milliárdot. Az előző években az alábbi számokat produkálta a piac:
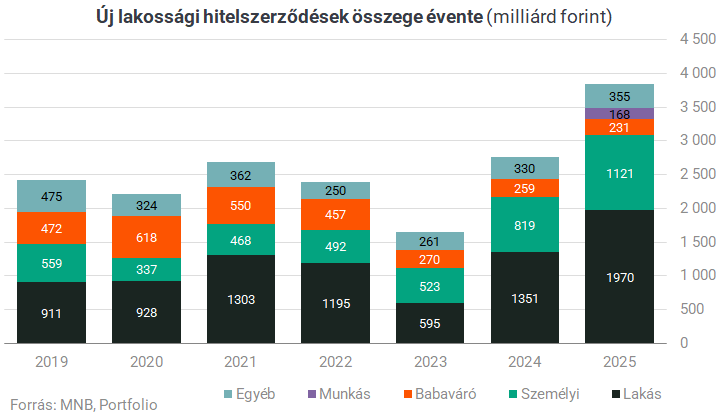
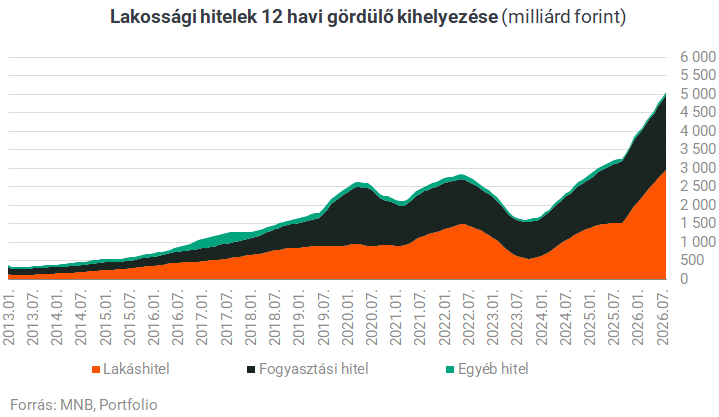
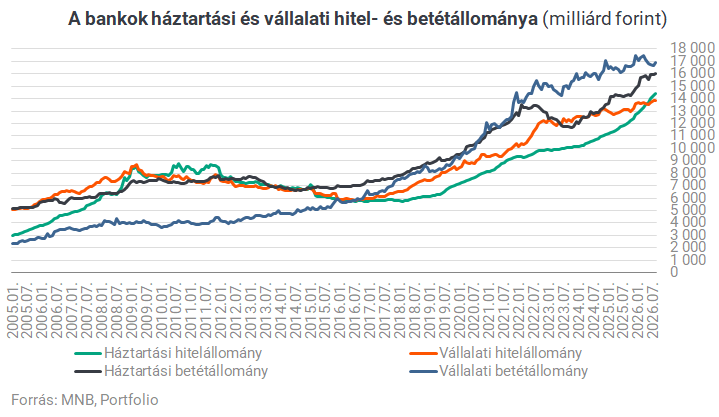
Hosszabb távon is látható a magyar lakossági hitelpiac robbanása, a gördülő éves kihelyezés meg is haladta már az említett 5000 milliárd forintot. Reálértéken persze nem ennyire látványos a dinamika, erről itt írtunk részletesen.
Piaci lakáshitelt lényegében csak az vesz fel, aki az Otthon Start felső 50 milliós korlátjánál többet akar igényelni, 100 millió feletti lakást vagy 150 millió feletti házat vásárol, a négyzetméterár meghaladja a 1,5 millió forintot, esetleg meglévő vagy korábbi lakástulajdona miatt nem jogosult a programra. Ezzel is magyarázható, hogy még idén júliusban is 68,5% volt az Otthon Start aránya, a piaci hiteleknek pedig csak 24,5% jutott. Lassan, de biztosan kúszik azért felfelé a piaci hitelek aránya.
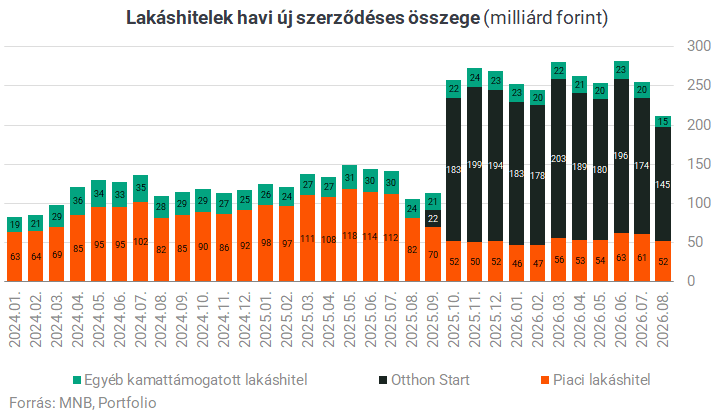
Az augusztus végén éppen első esztendejét betöltő Otthon Start 2045 milliárd forintos hitelösszeget és 58 ezer hitelszerződést ért el, ezzel felülmúlva a várakozásokat. (Az OTP például egy éve még 2026 végéig várt 1350-1500 milliárd forintnyi szektorszintű kihelyezést.) Annak ellenére, hogy augusztusban az eddigi második leggyengébb hónapját produkálta.
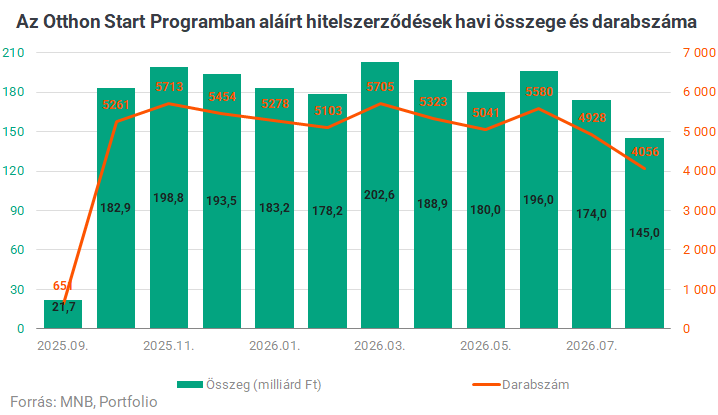
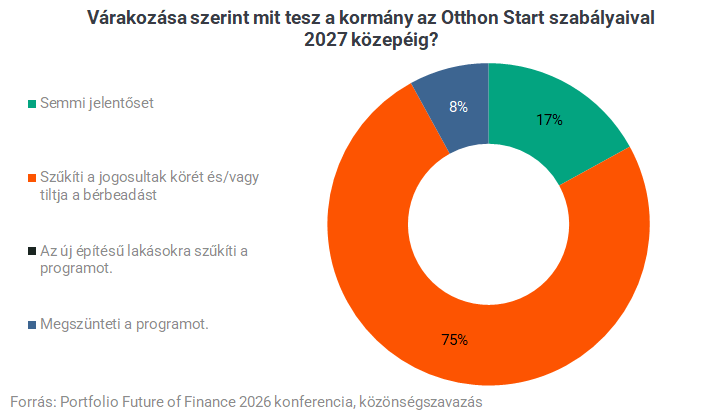
Az eddigi „leggyengébb” is maga a bevezetés hónapja volt, amikor még természetes, hogy nem robbant fel a szerződéskötés. A pénzügyi szektor szereplői egyébként a program szigorítására számítanak, legalábbis a Future of Finance 2026 konferencia közönségszavazása alapján.
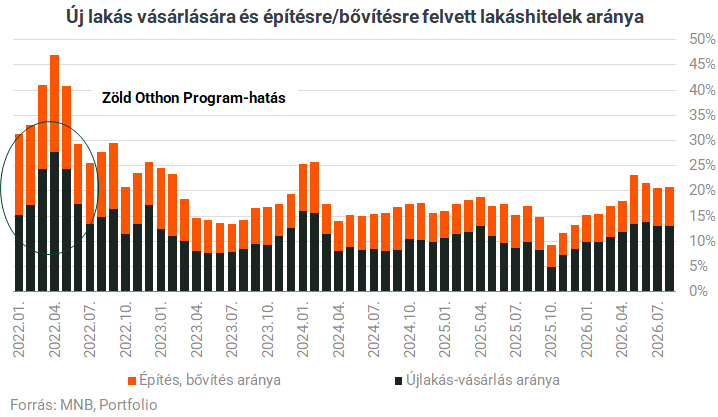
Az új építésű lakásra felvett hitelek aránya mindössze 21% továbbra is a lakáshitelezésben, amivel kapcsolatban újabb bizonytalansági faktort jelent a már kiemelt, de építési engedélyt még nem kapó beruházások már törvényben is szabályozott átmeneti felfüggesztése.
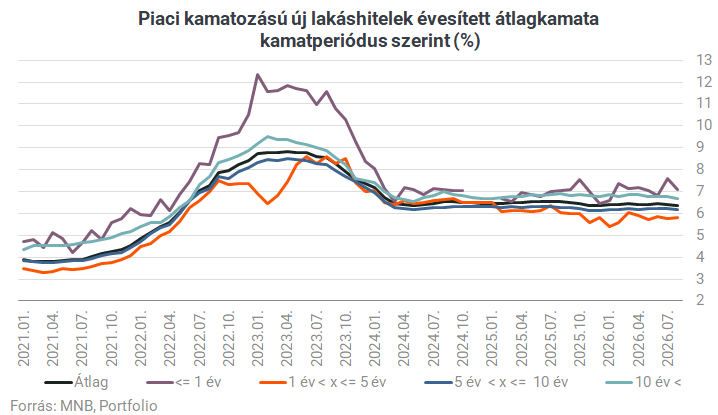
Ami a kamatokat illeti, míg az Otthon Startot továbbra is legfeljebb 3%-os fix kamat mellett lehet felvenni, a piaci lakáshitel-szerződéseket átlagosan 6,34%-os átlagkamat mellett kötötték augusztusban, az OTP Bank jelentősebb július 1-jei kamatcsökkentését nem követte tömeges piaci mozgás.
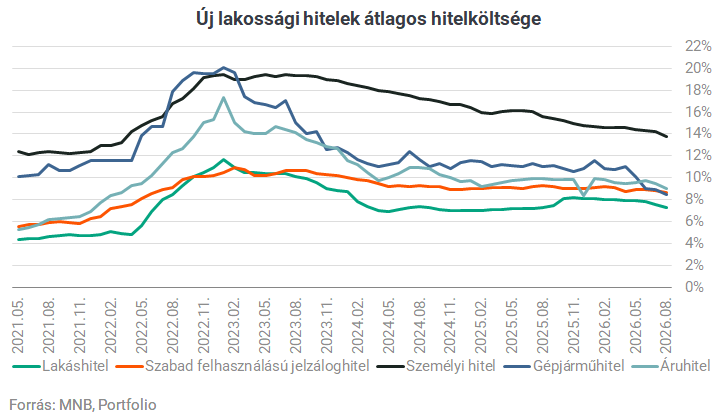
A személyi kölcsönöknél viszont egy év alatt 1,8 százalékkal csökkent az átlagos THM, és becsúszott 14% alá. Ezeknél a hiteleknél magas a hitelkiváltások és a ráemelések aránya, erről itt írt részletesen vendégszerzőnk.
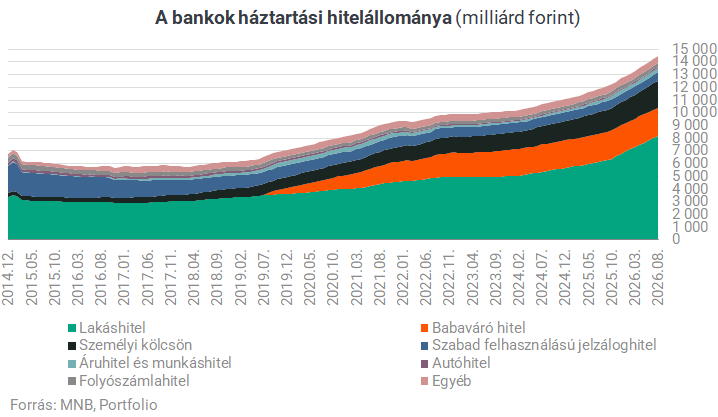
Az Otthon Startnak köszönhetően döbbenetes, 31%-os éves növekedéssel áttörte a 8000 milliárd forintot a háztartások lakáshitel-állománya, míg a teljes háztartási hitelállomány 20,8%-kal 14 438 milliárd forintra bővült egy év alatt.
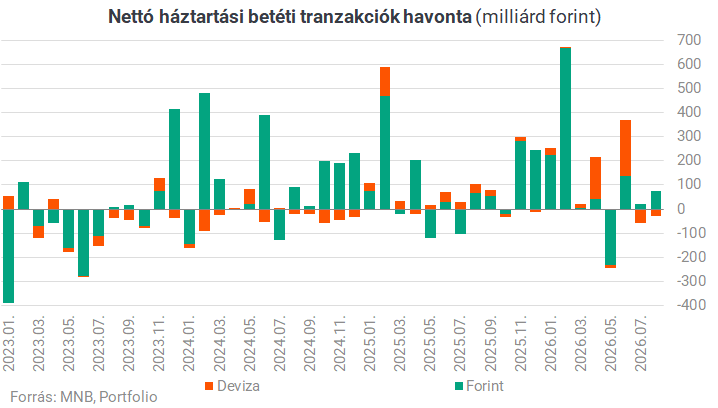
A betéti piacon a július után az augusztus is csendesnek bizonyult, jelentősebb tőkebe- vagy kiáramlás nélkül.
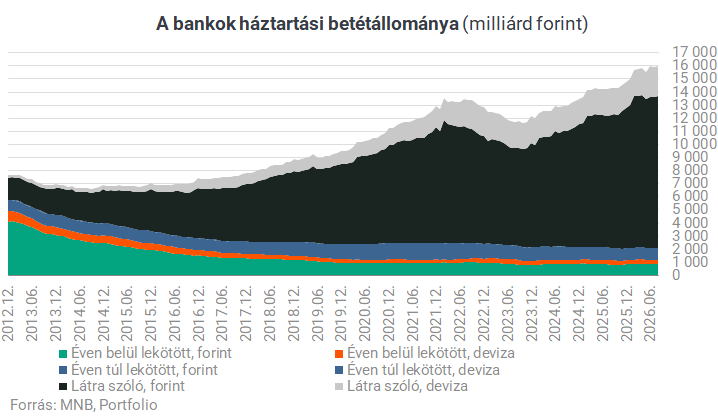
Ugyanakkor meg kell említeni, hogy a júniusi és a júliusi háztartási betétállományt utólag az MNB mintegy 90 milliárd forinttal lefelé módosította a statisztikában. Elképzelhető, hogy ennek a Revolut-migrációhoz van köze, ugyanis feltételezésünk szerint júniusban kerültek bele a belföldi statisztikába a korábban Litvániában nyilvántartott magyar betétek. Összességében a háztartások belföldi betétállománya ezzel együtt 11,9%-kal gyarapodott egy év alatt.
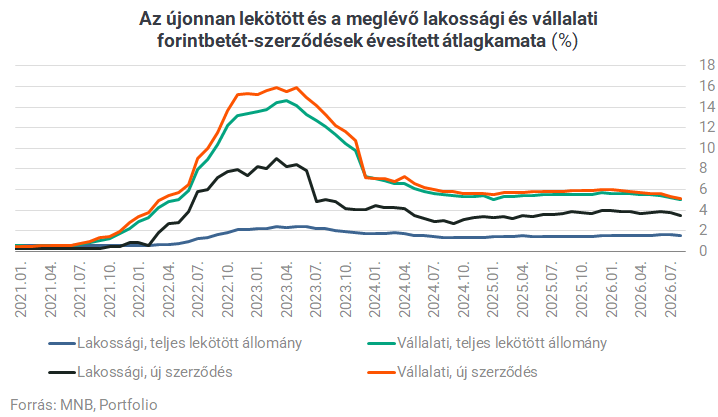
A betéti kamatok továbbra is szerények: a lakosságnak átlagosan mindössze bruttó 1,57%-os évesített átlagkamatot fizetnek lekötött forintbetéteikre a bankok. A vállalatoknál ugyanez 5,00%, mindkét esetben a teljes állományt alapul véve.
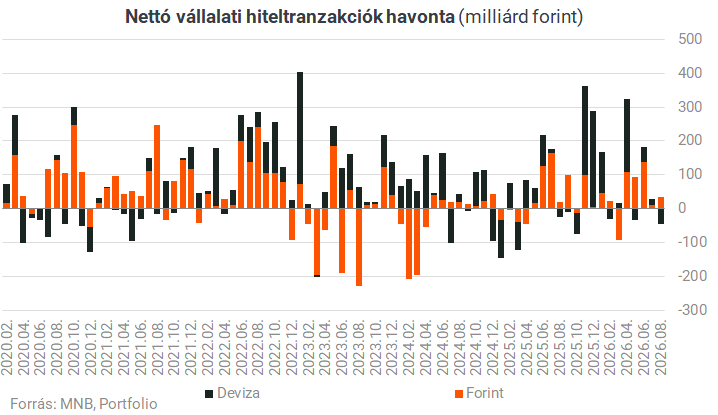
A vállalati hitelezésben továbbra sincs feltámadás: 11 milliárd forint összegben nettó hiteltörlesztők voltak a cégek a devizahitelek nagyobb törlesztése miatt.
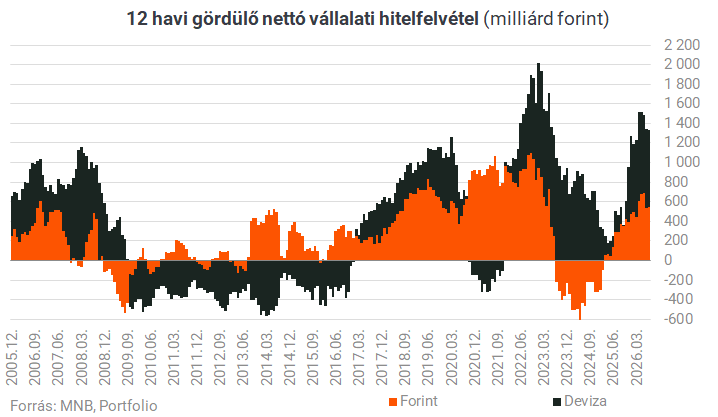
Az elmúlt egy évben így is 1334 milliárd forinttal több hitelt vettek fel a vállalatok, mint amennyit törlesztettek, ennek 59%-át az alacsonyabb kamatozású devizahitelek adták.
A vállalati forinthitelek kamataiban mintha már látszódna a csökkenő alapkamat és BUBOR hatása…
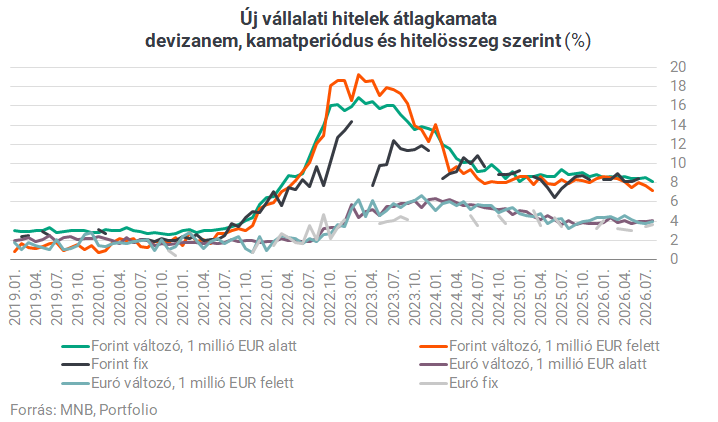
...ugyanakkor a vállalati hitelszerződések összegében nincs nagy előremozdulás. A beruházási hitelkereslet élénkülésére még várni kell, ebben az EU-források megérkezése hozhat talán fordulatot.
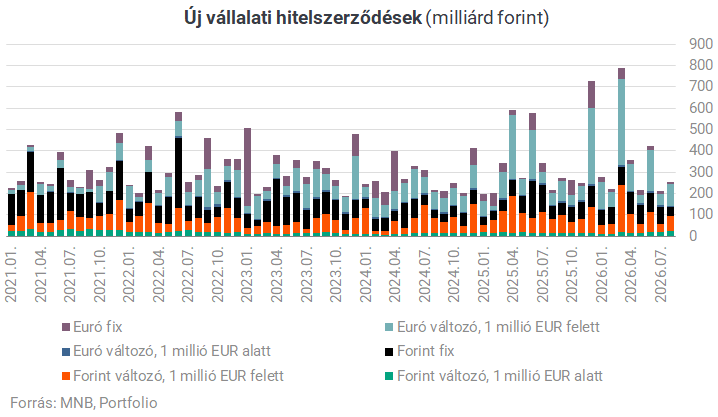
Miközben a lakosság banki hiteltartozása egy év alatt 21%-kal ugrott meg, a vállalatoké mindössze 6%-kal nőtt; a forint erősödésének hatását kiszűrve ugyanakkor ez mintegy 10%-os bővülést jelentene. A szerződéses statiszitában nem szereplő folyószámla típusú hitelekkel együtt, a devizamozgások hatását is kiszűrve tehát szebb az összekép a vállalati hitelpiacon, mint amit a nyers számok mutatnak.


A címlapkép illusztráció. Címlapkép forrása: Getty Images
Utolsó esély: holnap ilyenkor már dübörög a Portfolio Energy Investment Forum, ne maradjon le!
Az energiaszektor nagyágyúi egy helyen.

Razzia a népszerű sörgyártóknál: súlyos dologgal gyanúsítják az óriásokat
Kartellgyanúról van szó.

Orosz pestisveszély: ráküldte Trump az amerikai hírszerzést az ügyre - Hamarosan minden kiderül
Trump az orosz elnökkel is egyeztet majd.

Ettől rettegtek a dolgozók: szinte a teljes részleget kirúgja a globális bankóriás, az AI veszi át a jól fizetett munkájukat
Az HSBC nagyszabású létszámleépítésre készül

Készül az európai szuperadó, kiszivárgott az EU terve
Egy széles körű, minden nagyvállalatra kiterjedő illetéket vezetnének be.
Kiderült: három pénzügyi nagyágyútól loptak adatokat a hackerek, akik az FBI rendszerébe is betörhettek
A hackercsoport egyik feltételezett vezetőjét letartóztatták.
Trump: nem tűnik úgy, de valójában közel az ukrajnai háború vége
Az elnök szerint közel van a lezárás.
Magyarországon sokan házasodnak - de a válási rangsorban is elöl vagyunk
Több válás, mint esküvő? Észtországban 1995-ben száz új házasságra 106 válás jutott - de nem azért, mert hirtelen összeomlottak volna a párkapcsolatok. Egy törvénymódosítás szabadítot

Közel kétszer annyi hitelt vehet fel, aki átalányadózásból visszatér a katába
A kata tervezett átalakítása számos vállalkozó előtt nyithatja meg a visszatérés lehetőségét. A kata tervezett átalakítása után visszatérő átalányadózók akár közel kétszer annyi hi
Adóellenőrzés utáni áfakorrekció: az EU Törvényszéke megerősítette a magyar korlátokat
Az Európai Unió Törvényszéke a T-198/25. számú G Kft. ügyben 2026. június 3-án olyan ítéletet hozott, amely érdemben megerősíti az adóellenőrzéssel lezárt időszakok utólagos korrekció

Generációk a munkahelyen- Különbségekből versenyelőny?
A munkahelyen fiatalabb és idősebb kollégák: nap mint nap több generáció között keressük a közös hangot. Sokan jól ismerhetitek azt a helyzetet, amikor ugyanarról beszéltek, mégis egészen
Főállás mellett a maratoni élvonalban
A munkahelyi feladatok mellett egy maratonra felkészülni is komoly vállalás - Szabó Nóra mindezt Európa-bajnoki 4. helyezettként, nemzetközi célokkal teszi. Hogyan fér meg egymás mellett a fő
Magyarországnak nagyon fájhat az új energiaválság, a rezsicsökkentés extra terhet jelent
Európa nem fog kifogyni a gázból és a dízelből, de az új energiaválság már most komoly árat követel. Magyarország a nagy energiaimportőrök között különösen kitett... The post Magyarorsz
BUX 2026: van még felértékelődési potenciál a magyar részvénypiacon?
A BUX az idei évben már közel 40 százalékos pluszban is járt, de a magyar részvénypiac értékeltsége továbbra is diszkontot mutat régiós és feltörekvő piaci összevetésben. Mi hajthatja a
KATA 2027: többen választhatják, de emelkedhet a havi adó
A KATA 2022-es szigorítása után ismét jelentősen bővülhet azok köre, akik ezt az adózási formát választhatják. A tervek szerint a katások újra számlázhatnának cégeknek és szervezeteknek




Félelem és óvatosság: Kiderült, mit gondolnak a magyarok az euróról
A többség sikeres bevezetést vár, csak az időpontokban van eltérés.
Odaveszhet az állampapírok teljes adómentessége?
Mi lesz most?
Vége a hegymenetnek? Új trendben az OTP és a Mol
Rég látott pusztítás a magyar tőzsdén.
Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!