Amundi: Nő a feszültség az amerikai kötvénypiacon, lejjebb tekerjük a kockázatot
"Az augusztusi uborkaszezon a geopolitikai „nagyüzem” ellenére viszonylag eseménytelenül zajlott a tőkepiacokon.
A kötvénypiacokon a hosszú hozamok makacs emelkedése kötötte le a befektetők érdeklődését, ami az alapkamat-szintek, így a rövid oldali hozamok változatlansága mellett zajlott, azaz a globális kötvényhozamgörbék meredekebbé váltak. Míg a rövid oldali hozamokat az alapkamat szintek „horgonyozzák”, a hosszú hozamokat sokkal inkább a befektetői várakozások, a befektetők által érzékelt kockázat vezérli. Minél kockázatosabbnak tartják a befektetők a hosszú hozamokat, annál magasabb felárat, azaz magasabb hozamokat várnak el azért, hogy megvegyék ezeket. Ez a jelenség drágítja az államadósságok és hosszú távú beruházások finanszírozását, a lejáró adósság refinanszírozását, illetve a részvényértékeltségi szintek esésével jár, így ritka esetben kívánatos szabályozói és befektetői szempontból.
A kötvénybefektetői aggodalmak fő forrása a magas költségvetési hiány, ami szinte minden országra jellemző, de közülük is kiemelkedik az USA, ahol közel 10 éve nem volt 5-6%-nál alacsonyabb hiány úgy, hogy ezt a robusztus gazdasági növekedés egyáltalán nem indokolta. Az államadósság mértéke olyan magasra emelkedett, hogy a finanszírozási költségek emelkedése a következő években már komoly politikai problémákat generálhat a költségvetésben, ahol kiszoríthat más, politikailag érzékeny vagy kívánatos költéseket, vagy tovább növeli a költségvetési hiányt. Ráadásul ez a hatalmas finanszírozási igény akkor keletkezik, amikor az AI beruházási láz miatt a magánszektor is komoly eladósodásba kezdett, így nem csak az állam versenyez a megtakarításokért.
A másik kötvénybefektetői aggodalom az infláció célszint feletti beragadása. A 2022-es inflációs elszállást követően jelentős inflációcsökkenés volt a világban, de a célszinteket nem sikerült elérni. Eközben a geopolitikai kockázatok fellángolása újabb és újabb termékekben okoz elszállást (például az iráni konfliktus az olaj árában, az iráni és ukrán háború a benzin és dízel árfolyamában, a szárazság és a rekord El Nino az agrártermékek árában hozhat emelkedést), miközben az AI beruházások hatása is inflatorikus (elektromos áram, elektrotechnikai termékek).
Amennyiben a kötvénypiaci befektetők nem bíznak abban, hogy a gazdaságpolitika képes és hajlandó a finanszírozási és az inflációs helyzetet kezelni – a gazdaságpolitika hitelessége csökken: a befektetői kockázatérzékelés, az elvárt kockázati felár és így végső soron a hosszú kötvényhozam nő. Az elmúlt egy hónap eseményei ezt a gazdaságpolitikai hitelességet erodálták, főleg az USA-ban.
A hozamgörbe meredekségének növekedése 4,7%-os szintre kapaszkodó 10 éves hozamok mellett már elérte az aktivista amerikai gazdaságpolitika ingerküszöbét. Időrendi sorrendben az első beavatkozás akkor történt, amikor az amerikai költségvetés „besegített” a japán pénzügyminisztériumnak a jen megtámasztása érdekében, hogy az az elmúlt évek legnagyobb összegű devizapiaci intervencióját végrehajtva akadályozza a jen trendszerű gyengülését. A jen gyengülése a japán hozamgörbe jelentős emelkedése mellett ment végbe, amelynek egyik oka az új Takaichi-kormány költségvetési lazító programja volt – érzékeltetve, hogy a probléma globális. A kialakult helyzet tovább fertőzhette volna az amerikai kötvénypiacot, miközben a jen a japán döntéshozókat zavaró szintekre esett. Scott Bessent amerikai pénzügyminiszter attól tarthatott, hogy Japán a jen vételhez szükséges dollár forrást amerikai államkötvények eladásából kívánja fedezni, ezért dollár finanszírozással és jen piaci beavatkozással is segített szövetségesén. Egy problémát időlegesen sikerült orvosolni, ugyanakkor nem növelte a kötvénypiaci befektetők biztonságérzetét, hogy esetleges 60 milliárd dolláros kötvényeladást nyíltpiaci műveletekkel kíván elkerülni az USA. A 60 milliárd dollár ugyan tetemes a pénztárcámban lévő pénzmennyiséghez képest, de az USA államkötvénypiacán nem egy kezelhetetlen tétel.
A hónap második felében az amerikai pénzügyminisztérium bejelentette, hogy hosszú oldali kötvények visszavásárlásával fékeznék a hosszú hozamok emelkedését, amit rövid lejáratú kötvények többletkibocsátásával fedeznének. Az amerikai jegybanknak volt hasonló programja korábban Operation Twist néven, ami a jegybanki pénznyomtatás miatt elvileg végtelen vételi erő mellett is csak nehezen kimutatható eredményekkel járt. Ezzel szemben az amerikai költségvetésnek valójában nincs pénze, ez a kötvénypiaci alapprobléma (lásd fenn a költségvetési hiányról szóló részt), ami erősen kérdésessé teszi a program sikerét. Ráadásul az amerikai költségvetés pont abban a nagyon rövid szegmensben igyekezne több papírt kibocsátani, amit a 2022-es hozamelszállás óta rendkívül nagy súllyal használ. Az éven belüli lejáratú papírok kibocsátása fokozza a direkt kapcsolatot a Fed kamatpályája és a költségvetés rövid távú kamatkiadásai között, ami erősíti a Fed politikai befolyásolása melletti gazdasági érveket. Az, hogy az amerikai pénzügyminisztérium barkács módszerekkel a tünet ellen hadakozik a kiváltó okok helyett, kikezdi az amerikai gazdaságpolitika hitelét, és így maga járul hozzá a hozamgörbe meredekségének emelkedéséhez... amit kezelni szeretne.
Eközben a Fed sem tétlenkedik, ahol az új vezető, Kevin Warsh teljes stratégiai újragondolást igyekszik levezényelni, aminek egyik fontos eleme lenne a befektetői bizonytalanság mérséklése céljából bevezetett transzparens kommunikáció megszűntetése. A ködösítés miatt továbbra sem világos, hogy Warsh lazább vagy szigorúbb monetáris politikát szeretne, ugyanakkor az amerikai gazdaságpolitika egyik leghitelesebb pillére, a jegybank válik bizonytalanság – és így a kockázati felárak emelkedésének – forrásává, ami meglehetősen rosszkor jön a kötvénypiac számára. Látva a néhány hónap titkolózásának nem szándékolt hatásait, Warsh az augusztus végi Jackson Hole-i beszédében sokkal konkrétabb volt, azaz lehetséges még ezekben az irányokban korrekció.
Kevésbé képzelhető el korrekció ugyanakkor a költségvetési hiány kérdésében, ami továbbra is fűtheti a kötvénypiaci aggodalmakat. A hitelesség csökkenése pedig hosszú távon a dollártól való elfordulásban ölthet testet.
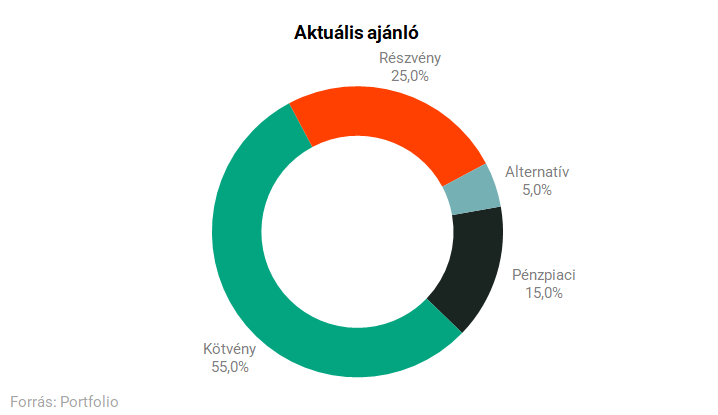
A fentiek miatt csökkentjük a fejlett kötvénypiaci kitettségünket, amit egyelőre készpénzre váltunk.
A részvénypiacokon a jó eredményszezon mellett jelentős pozicionáltság és befektetői lelkesedés látszik. A KKE régiós részvények jelentős emelkedésen vannak túl, miközben az ukrán háború eszkalálódni látszik, ezért csökkentjük a kitettséget. A felszabaduló forrásokat a nyersanyagpiacra fektetjük, ahol a nemesfémeket preferáljuk. A gazdaságpolitikai hitelességvesztés, az esetleges dollárgyengülés kedvezményezettjei lehetnek, és egy nagyobb korrekció után emelkedésnek indultak.
A devizakitettségnél tartjuk a forint felülsúlyt, bízva abban, hogy a folytatódó gazdaságpolitikai fordulat elnyeri az egyedi befektetési lehetőségekre vadászó piac tetszését."
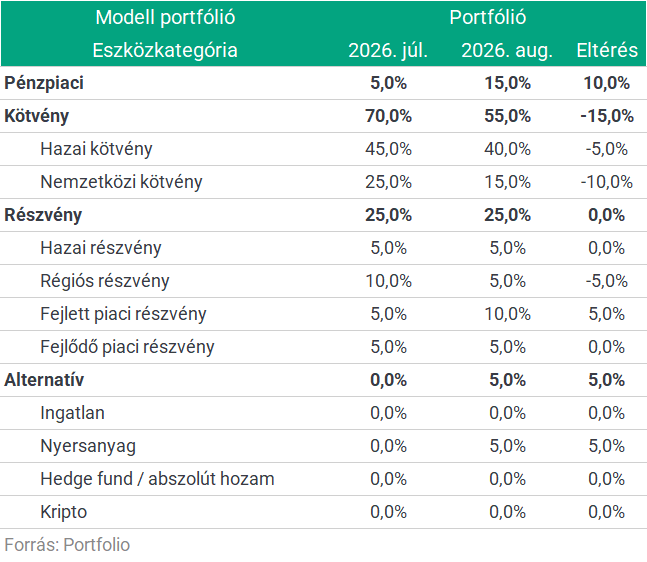
A portfólióajánló sorozatban a modellportfóliók devizák szerinti kitettségét is követjük. Az Amundi Alapkezelő modellportfóliójának devizák szerinti aktuális kitettségei:
- HUF kitettség: 70%
- EUR kitettség: 10%
- USD kitettség: 10%
- Egyéb devizás kitettség: 10%
Az eszközallokáció csupán tájékoztató jellegű.
Találd meg a neked való befektetési alapot!
Bármi megtörténhet az utolsó pillanatban, olyan kiélezett a küzdelem – Végleg ledől a tűzfal a radikálisok előtt az északi mintaállamban?
Szoros lesz a befutó Észak-Európa vezető hatalmában.
Nagy változás jöhet az AI-versenyben, az OpenAI nem megy idén tőzsdére
A verseny lassításáról tárgyalnak.
Közel egy évtizedes csúszás után érkezik a Tesla egyik legizgalmasabb autója
Kilenc éve várunk rá.
Pusztító tűz egy népszerű horvát szigeten, csaknem 700 embert menekítettek ki
Gyerekeket és időseket is hajókkal menekítettek ki.

Nemcsak a pénzen és a technológián múlik a zöld átállás és az innováció? Különös dologra mutattak rá magyar kutatók
Sok múlik a cégvezetők gondolkodásmódján.
Kritikus ponthoz érkeztek a magyar fuvarozók, azonnali lépéseket várnak a kormánytól
Három sürgős követeléssel álltak elő.
Nem a nagyokat másoljuk és nem fánknapot szervezünk - Három példa, hogyan képes egy kisebb cég nyerni a munkaerőért folyó versenyben
Egy kereskedő, egy gyártó és egy mérnöki cég története jól szemlélteti, a kisebb cégek sémák helyett saját megoldásokra építve tudják sikeresen megtartani és ösztönözni munkatársaik
Energiaársokk közeleg - mekkora ütést kaphat Magyarország?
Alig lélegezhetett fel Európa az energiaválság után, az iráni konfliktus és az orosz-ukrán háború újabb fordulata ismét megdobta a gáz, az áram és az üzemanyagok... The post Energiaársokk

6G: az adatvédelem új kihívásai a következő generációs hálózatok küszöbén
A német adatvédelmi hatóságok konferenciája (DSK) 2026. június 17-én állásfoglalást adott ki az integrált érzékelési és kommunikációs (Integrated Sensing and Communication, "ISAC") tech
Mennyire erős valójában a 360-as forint?
A 350 körüli euróárfolyam egyelőre csak rövid kitérőnek bizonyult: az energiaárak emelkedése és a nagy jegybankok kamatfordulata egyaránt gyengíti a forintot. Rövid távon a 360... The post M
IFRS 18 standard - Új mérföldkő a nemzetközi pénzügyi beszámolás kereteiben
Az IFRS 18 A pénzügyi kimutatások prezentálása és közzététele standard az elmúlt évek egyik legjelentősebb strukturális reformját jelenti az IFRS-ben, amely 2027. január 1-től hatályos és

Fűtési szezon előtt mindenki a rezsit nézi. De lehet, hogy a bankszámládon buksz el egy havi számlát
Ősszel sokan elkezdik figyelni a fűtést, a villanyt, a meleg vizet és a havi rezsit. Közben van egy kiadás, ami ugyanúgy csendben viszi a pénzt, mégis kevesen nézik meg: a bankszámladíj. Pedig
Japán kutatók megoldhatták, ami évtizedek óta nem sikerült: műanyagot állítottak elő - mikroplasztik nélkül
Japán kutatók olyan műanyagot fejlesztettek, amely sós vízben néhány óra alatt, a szárazföldön pedig nagyjából 200 óra alatt maradéktalanul elbomlik. A RIKEN Kutatói
Gazdagok vagyunk már?
Sokszor megfordul a fejemben, de KonyhaTündér is sokszor kérdezi, hogy annyi munka, lemondás és befektetés után gazdagok vagyunk-e már. Most ezért felteszem a kérdést: te gazdag vagy már? Több


25 éve kezdődött a végtelen háborúk korszaka
Miközben Amerika Afganisztánban és Irakban kötötte le az erejét, alapjaiban alakult át a világrend.
Egy kósza felhő is milliókba kerülhet: jókora bizonytalanságra épül a hazai árampiac
Nagyot nyerhet, aki pontosan jelez előre.
Megjött az ítélet: sok mindent újra kell húzni, hogy eurónk lehessen
Nem a gyorsaság lesz a legfontosabb a bevezetésnél.
A pénzügyi dzsungel túlélése: Hogyan navigáljunk a változó piaci környezetben?
Megtárgyaljuk a hosszú távú befektetési stratégiákat, és bemutatjuk, hogy hogyan lehet ezeket az elveket alkalmazni a mostani parketten.
Tőzsdézz a világ legnagyobb piacain: Kezdő útmutató
Bemutatjuk, merre érdemes elindulni, ha vonzanak a nemzetközi piacok, de még nem tudod, hogyan vágj bele a tőzsdézésbe.