VIG Alapkezelő: hiába emelkedtek évtizedes csúcsra a hozamok, látszólag ez a részvénypiacot nem érdekli
"Az augusztust az amerikai jegybank szerepét betöltő Fed vezetése körüli bizonytalanság és a hosszú hozamok elszabadulása uralta. Kevin Warsh jegybankelnök szűkszavúbb kommunikációs stílusa (ritkább sajtótájékoztatók, homályos inflációs keretrendszer) bizalmi válságot okozott a kötvénypiacon, aminek hatására a 30 éves amerikai hozam évtizedes csúcsra, 5,3% fölé emelkedett. Ugyanakkor a szeptemberi kamatemelés valószínűsége a hónap folyamán 65%-ról 40% közé csökkent a gyengülő munkaerőpiaci adatok hatására; majd a Jackson Hole-i tájékoztató után ismét a kamatemelés vált valószínűbbé. Scott Bessent pénzügyminiszter kísérletei a hozamgörbe hosszú végének kordában tartására csak részleges sikerrel jártak és inkább csak az arany, a Bitcoin és a dollár-alternatívák felé terelték a tőkét.
A tengerentúli részvénypiacot ezzel szemben a kiugró vállalati profitok és a folytatódó AI-beruházási hullám tartotta emelkedő pályán. Jelentős szektorrotáció zajlott chipgyártók és AI-infrastruktúra-beruházók, illetve a hardver- és szoftvergyártók között. Kockázatot jelent a piaci pozicionáltság és tőkeáttétel extrém szintje, a hitelből finanszírozott AI-beruházások fenntarthatósága, valamint az iráni–amerikai konfliktus és a novemberi időközi választás előtti belpolitikai feszültségek.
Japánban a jen historikus gyengesége miatt július végén az USA és Japán 15 éve nem látott közös devizapiaci intervenciót hajtott végre. A Bank of Japan szeptemberi kamatemelésének valószínűsége megugrott az emelkedő maginfláció hatására. Dél-Korea részvénypiaca mindeközben rendkívüli volatilitást mutatott: a szöuli tőzsde irányadó Kospi indexe július végén 18%-os egynapos ugrást produkált. A lakossági befektetők korábbi tömeges kapitulációja után a külföldi tőke visszatért a memóriachip-gyártók (Samsung, SK Hynix) részvényeibe a szűkös HBM/DRAM memóriachip kínálat és a szárnyaló árazási erő nyomán. Kína gyengülő feldolgozóipari és szolgáltatói beszerzési menedzserindexe (PMI) ugyanakkor erős exportot és kereskedelmi többletet mutatott, miközben az AI-verseny (Alibaba, DeepSeek, humanoid robotgyártók tőzsdei debütálása) és a memóriapiaci térnyerés folytatódott.
Európában a vállalati eredmény szezon kifejezetten erősnek bizonyult: a bankok és az AI-infrastruktúrához kapcsolódó ipari szereplők egyaránt felülteljesítettek, az indexek pedig több alkalommal új csúcsra emelkedtek. Az eurózóna növekedési kilátásait felfelé módosították, az infláció a cél közelében stabilizálódott. Ezzel párhuzamosan a hosszú európai hozamok is történelmi magasságokba emelkedtek a globális fiskális aggodalmak begyűrűzése miatt, miközben a magas gázár növekedési kockázatot jelent. Politikai kockázatnak pedig ott a francia költségvetési válság és a közelgő 2027 tavaszi elnökválasztás, és az orosz-ukrán háború esetleges eszkalációja is.
A közép-európai piacok augusztusban a globális turbulencia ellenére viszonylag jól teljesítettek: a Budapesti Értéktőzsdére bevezetett részvények átlagos árfolyam változását mutató BUX index történelmi csúcsa közelében, 150 ezer pont körül mozgott. A forint az amerikai dollárral szemben 313 forint körül stabilizálódott (a régiót a dollár gyengülése időszakosan támogatta.), a Magyar Nemzeti Bank pedig harmadik egymást követő alkalommal, 25 bázisponttal 5,50%-ra csökkentette az alapkamatot 1,2%-os infláció és a stabil kockázati felárak mellett. A költségvetési kockázatok ugyanakkor előtérbe kerültek, miután az új magyar kormány a 2026-os hiánycélt 3,7%-ról 7,5%-ra emelte."
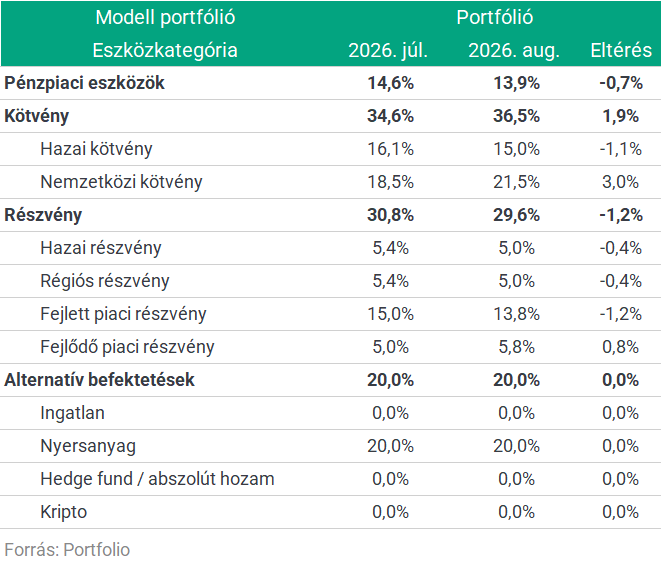
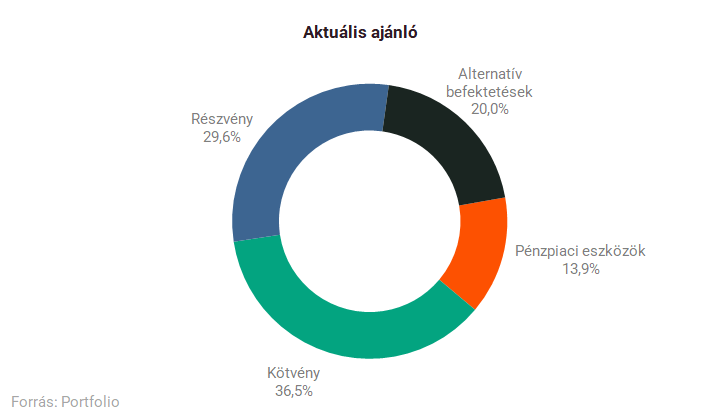
A portfólióajánló sorozatban a modellportfóliók devizák szerinti kitettségét is követjük. A VIG Alapkezelő modellportfóliójának devizák szerinti aktuális kitettségei:
- HUF kitettség: 23,5%
- EUR kitettség: 34,0%
- USD kitettség: 34,0%
- Egyéb devizás kitettség: 8,5%
Az eszközallokáció csupán tájékoztató jellegű.
Találd meg a neked való befektetési alapot!

Szárnyalnak a magyar alapkezelők, megint rekordnagyságú profitot termeltek
Felvillantjuk a friss felügyeleti rangsor főbb tanulságait.
Az összeomlás határára került a gyermekvédelem, milliárdokat mozgósít a kormány
Azonnali beavatkozás jön.
Rekordot dönt az e-rolleres balesetek száma – mutatjuk, mit hozhat az új KRESZ
Meghökkentő számok várják a varázsképletet.

A pénzügyi dzsungel túlélése: Hogyan navigáljunk a változó piaci környezetben? - Interaktív online előadás
Gyakorlati, hasznos, érthető
Láthatatlan verseny zajlik a tengerek alatt, és Európa számára egyre nagyobb a tét
Kétszáz méteres tornyokban készül a kontinens energiajövője.
Most érdemes figyelni! Milliárdos vételi hullám jöhet a SpaceX-ben
Hatalmas vásárlások indulhatnak.
Egyre közelebb vagyunk a 24 órás tőzsdei kereskedéshez
Estig lehet majd kereskedni a részvényekkel.
Bármi megtörténhet az utolsó pillanatban, olyan kiélezett a küzdelem – Végleg ledől a tűzfal a radikálisok előtt az északi mintaállamban?
Szoros lesz a befutó Észak-Európa vezető hatalmában.
Nem a nagyokat másoljuk és nem fánknapot szervezünk - Három példa, hogyan képes egy kisebb cég nyerni a munkaerőért folyó versenyben
Egy kereskedő, egy gyártó és egy mérnöki cég története jól szemlélteti, a kisebb cégek sémák helyett saját megoldásokra építve tudják sikeresen megtartani és ösztönözni munkatársaik
Energiaársokk közeleg - mekkora ütést kaphat Magyarország?
Alig lélegezhetett fel Európa az energiaválság után, az iráni konfliktus és az orosz-ukrán háború újabb fordulata ismét megdobta a gáz, az áram és az üzemanyagok... The post Energiaársokk

6G: az adatvédelem új kihívásai a következő generációs hálózatok küszöbén
A német adatvédelmi hatóságok konferenciája (DSK) 2026. június 17-én állásfoglalást adott ki az integrált érzékelési és kommunikációs (Integrated Sensing and Communication, "ISAC") tech
Mennyire erős valójában a 360-as forint?
A 350 körüli euróárfolyam egyelőre csak rövid kitérőnek bizonyult: az energiaárak emelkedése és a nagy jegybankok kamatfordulata egyaránt gyengíti a forintot. Rövid távon a 360... The post M
Fűtési szezon előtt mindenki a rezsit nézi. De lehet, hogy a bankszámládon buksz el egy havi számlát
Ősszel sokan elkezdik figyelni a fűtést, a villanyt, a meleg vizet és a havi rezsit. Közben van egy kiadás, ami ugyanúgy csendben viszi a pénzt, mégis kevesen nézik meg: a bankszámladíj. Pedig
Japán kutatók megoldhatták, ami évtizedek óta nem sikerült: műanyagot állítottak elő - mikroplasztik nélkül
Japán kutatók olyan műanyagot fejlesztettek, amely sós vízben néhány óra alatt, a szárazföldön pedig nagyjából 200 óra alatt maradéktalanul elbomlik. A RIKEN Kutatói
IFRS 18 standard - Új mérföldkő a nemzetközi pénzügyi beszámolás kereteiben
Az IFRS 18 A pénzügyi kimutatások prezentálása és közzététele standard az elmúlt évek egyik legjelentősebb strukturális reformját jelenti az IFRS-ben, amely 2027. január 1-től hatályos és

Gazdagok vagyunk már?
Sokszor megfordul a fejemben, de KonyhaTündér is sokszor kérdezi, hogy annyi munka, lemondás és befektetés után gazdagok vagyunk-e már. Most ezért felteszem a kérdést: te gazdag vagy már? Több


A pénzügyi dzsungel túlélése: Hogyan navigáljunk a változó piaci környezetben?
Megtárgyaljuk a hosszú távú befektetési stratégiákat, és bemutatjuk, hogy hogyan lehet ezeket az elveket alkalmazni a mostani parketten.
Tőzsdézz a világ legnagyobb piacain: Kezdő útmutató
Bemutatjuk, merre érdemes elindulni, ha vonzanak a nemzetközi piacok, de még nem tudod, hogyan vágj bele a tőzsdézésbe.


25 éve kezdődött a végtelen háborúk korszaka
Miközben Amerika Afganisztánban és Irakban kötötte le az erejét, alapjaiban alakult át a világrend.
Egy kósza felhő is milliókba kerülhet: jókora bizonytalanságra épül a hazai árampiac
Nagyot nyerhet, aki pontosan jelez előre.
Megjött az ítélet: sok mindent újra kell húzni, hogy eurónk lehessen
Nem a gyorsaság lesz a legfontosabb a bevezetésnél.