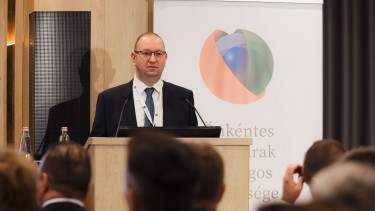
Sipos-Tompa Levente, az MNB alelnöke kedvező jövőképet vázolt fel a pénztári szektorról. A háztartások pénzügyi megtakarításai a bérdinamikának köszönhetően stabilan növekednek, ami jó alapot ad az önkéntes pénztárak működéséhez. A pénztári vagyonnövekedés újra lendületet vett, ebben a kedvező befektetési környezetnek és a BUX kiemelkedő teljesítményének is szerepe volt.
Az önkéntes nyugdíjpénztárak első féléves hozama 7,8 százalékot ért el, ez alapján az év egészében kétszámjegyű hozam is elképzelhető,
ami a csökkenő kamatkörnyezet és mérséklődő infláció mellett újra vonzóbbá teheti az öngondoskodást. Az alelnök kiemelte: hosszabb távon a pénztári megtakarítások infláció feletti hozamot termeltek, vagyis a hosszú távú befektetésnek megvan az eredménye. A kockázatosabb portfóliók ugyanakkor látványosan jobban teljesítenek:
- a kockázatkerülő portfóliók 5,8 százalékos,
- a klasszikus portfóliók 6,6 százalékos,
- a kiegyensúlyozott portfóliók 9,1 százalékos,
- míg a növekedési és dinamikus portfóliók 12-12,5 százalék körüli hozamot értek el 2025-ben.
A költségeknél is kedvező folyamatokat lát az MNB: a korrigált díjterhelési mutató 0,7 százalékra csökkent, a 30 éves medián TKM pedig 0,92 százalék körül alakult. Sipos-Tompa szerint ez azt jelzi, hogy a szektor költséghatékonyan tud működni.
Pozitívum, hogy a 2025-ös ingatlancélú kifizetési sokk sem borította meg a rendszert, összesen 125-130 milliárd forintnyi lakáscélú kifizetés történt, miközben 2026 első félévében már újra pozitív lett a szektor cashflow-ja: 104 milliárd forint tagdíjjóváírás mellett 88 milliárd forint kifizetés történt, azaz 16 milliárd forintos nettó pénzáram keletkezett.
Az MNB ugyanakkor felhívta a figyelmet: az aktív tagság növelése továbbra is kulcskérdés, mert magas a díjat nem fizető tagok aránya. A nyugdíjpénztári és egészségpénztári új belépők átlagéletkora 39-41 év, a teljes tagságé pedig 48-50 év, de a hosszú távú fenntarthatósághoz a 30 év alatti korosztály megszólítására lenne szükség. Sipos-Tompa szerint ebben célzott kampányok is segíthetnek.
| Az önkéntes nyugdíjpénztári tagság korcsoportok szerinti összetétele év végén (ezer fő) | ||||||
| 2020. | 2021. | 2022. | 2023. | 2024. | 2025. | |
| 16-29 év között | 43 | 43 | 44 | 42 | 41 | 43 |
| 30-44 év között | 380 | 353 | 325 | 299 | 280 | 267 |
| 45-59 év között | 515 | 533 | 545 | 552 | 564 | 574 |
| 60 év felett | 168 | 176 | 178 | 180 | 189 | 198 |
| Összesen | 1106 | 1105 | 1092 | 1073 | 1075 | 1082 |
| Forrás: MNB, Portfolio | ||||||

Mohr Lajos, az ÖPOSZ elnöke élesebben fogalmazott az ingatlancélú felhasználásról. Szerinte a rövid távú lakáscél nehezen egyeztethető össze a hosszú távú nyugdíjcélú megtakarítással, de a történetnek volt fontos pozitív tanulsága is: a tagság 94 százaléka nem élt a lehetőséggel.
Mohr szerint ez "brutális piackutatás" volt: több mint egymillió ember döntött úgy, hogy kitart a nyugdíjcélú öngondoskodás mellett.
A szektor jelenleg pénzügyileg is jól teljesít: az önkéntes nyugdíjpénztári vagyon 2026 első félévének végére 2616 milliárd forintra nőtt, az első félévben 8,4 százalékos vagyonnövekedés látszott. A tagdíjbevételek mind a nyugdíj-, mind az egészségpénztáraknál emelkednek, és az egészségpénztárak kifejezetten erős időszakot élnek: 2026 első félévében már nettó 32 ezer fővel nőtt a taglétszám.
A kedvező számok mögött azonban Mohr szerint komoly demográfiai kockázat is meghúzódik. A Ratkó-unokák 10-15 éven belül tömegesen mennek majd nyugdíjba, ami nemcsak az "első" állami nyugdíjpillérnek, hanem a "harmadik" önkéntes nyugdíjpénztári pillérnek is komoly kihívást jelenthet. A következő évtizedben legalább 150 ezer fővel csökkenhet az aktív dolgozók száma Magyarországon, miközben a fiatalabb korosztályok egy része külföldön lép be a munkaerőpiacra.
Mohr szerint a nemzetközi példák világosan mutatják, merre lenne érdemes elindulni a megtakarítások ösztönzésében. Az Egyesült Királyságban, Lengyelországban és Írországban az automatikus beléptetési rendszerek, illetve a munkáltatói szerepvállalás kimagasló lefedettséget eredményeztek. Magyarországon ezzel szemben a 3-4 millió adófizető munkavállaló alig negyede pénztártag, és közülük is csak a tagság fele tesz félre aktívan.
A legfontosabb rövid távú intézkedés a munkáltatók szerepének erősítése lehetne.
Mohr szerint amíg a SZÉP-kártya adózása kedvezőbb, mint a nyugdíj- vagy egészségpénztári hozzájárulásé, addig nehéz rávenni a munkáltatókat arra, hogy pénztári juttatást adjanak. Az ÖPOSZ ezért legalább a SZÉP-kártyával azonos kedvezményes adózást javasolna a munkáltatói pénztári befizetésekre – ésszerű limitek mellett, hogy ne a legmagasabb jövedelműeket favorizálja a szabályozás.
Emellett időszerű lenne a 20 százalékos állami támogatás 150 ezer forintos plafonjának rendezése is. Ha a limit követte volna az inflációt, ma már nagyjából 260 ezer forint körül kellene lennie. Mohr Lajos felvetette azt is, hogy az SZJA-visszatérítést alanyi jogú támogatássá kellene alakítani, mert az adókedvezmények miatt egyre többen – például a többgyermekes anyák – eshetnek ki a jelenlegi rendszerből. Érvelt továbbá az automatikus beléptetés (auto-enrolment) koncepciója mellett, és hosszabb távon
egy olyan, brithez, lengyelhez vagy írhez hasonló modellben gondolkodna, amelyben a munkáltató, a munkavállaló és az állam közösen fizet be a nyugdíjcélú megtakarításba.
Az egészségpénztáraknál Mohr arra hívta fel a figyelmet, hogy Magyarországon európai összevetésben magasak a zsebből fizetett egészségügyi kiadások, miközben a munkáltatók évente mintegy 500 milliárd forintot töltenek fel SZÉP-kártyákra, egészségügyi juttatásokra viszont csak nagyjából 60 milliárd forint jut. Szerinte ésszerűbb lenne, ha a munkavállalóknak a bankszámla mellett nyugdíjpénztári és egészségpénztári számlájuk is lenne, amelyekhez a munkáltató is aktívan kapcsolódik.
Máté-Tóth István, a Budapesti Értéktőzsde vezérigazgató-helyettese tágabb összefüggésbe helyezte a nyugdíjmegtakarításokat. Szerinte a nyugdíjpénz "nyugodt tőke", azaz olyan hosszú távú, türelmes forrás, amely képes elviselni a rövid távú piaci ingadozásokat, és részvénytőkét juttathat a vállalatoknak.
Ez pedig nemcsak a nyugdíjrendszer, hanem az innováció és a gazdasági növekedés szempontjából is kulcsfontosságú.
A BÉT vezérigazgató-helyettese rámutatott: Európa tőkepiaca gyenge állapotban van, kevés az új tőzsdei bevezetés (IPO), és nehéz a háztartási megtakarításokat vállalati beruházásokba csatornázni. Magyarországon mindezt tovább súlyosbítja, hogy kevés a tőke és drága is. A nem pénzügyi vállalatok saját tőkéje messze elmarad az osztrák és a cseh szinttől, márpedig hitelből nem lehet innoválni: a hitel alá is tőke kell.
Máté-Tóth figyelmeztetett: a tranzakciós illeték versenyhátrányba hozza a magyar értékpapírokat, visszaveti a hazai kisbefektetői aktivitást, és arra ösztönzi a megtakarítókat, hogy inkább külföldi részvényeket vegyenek. Felidézte azt is, hogy a második pillér megszüntetése és a munkáltatói pénztári befizetések 2019-es adózási változtatása szintén gyengítette a hosszú távú megtakarítási rendszert – szerinte a mai viszonyok között a nyugdíjpénztári szektor erősítésére lenne szükség.

Címlapkép forrása: Czabán Máté / ÖPOSZ
Találd meg a neked való befektetési alapot!


A Microsoft vezére szerint vészfék kell az AI kordában tartására
Potenciális belső fenyegetésként kell kezelni.
Mehet az orosz nafta: feloldották az exporttilalmat Putyin és Trump alkuja után
Pénteken állapodtak meg.
Még Trump sem biztos abban, hogy élőben kell kivégezni Nidal Hasant
Még nem döntött az elnök.
Máris erős szövetségest szerzett Zelenszkij Trump kritikája után
A brit kormányfő támogatásáról biztosította.


Kevesebb fogyasztással is a pokolba robogunk
Highway to Hell. Főzöm szegény békát. Ötven celsius foknál már szemrehányóan néz rám. Ekkor leveszem a fazék tetejét és megnyugtatom, hogy 100 fok fölé így... The post Kevesebb fogyasztá

Milyen is volt a magyar vállalkozások helyzete 2026 nyarán, ha kiszűrjük a zajt és csak a számokat és az elemzéseket nézzük? - Vállalkozói Mozaik
Összegyűjtöttük és kiválogattuk, mit érdemes egy vállalkozónak átnézni a statisztikákból, elolvasni az elemzésekből, ha szeretné átlátni, milyen is volt a magyar gazdaság helyzete 2026 n
A nyugdíj a nettó átlagbér 51%-a - a tiéd 77%-ról indul, aztán ez alá csúszik
A KSH szerint 2025-ben az átlagos nyugdíj a nettó átlagkereset 51%-a volt. A saját nyugdíjad azonban nem ennyivel indul: aki 40 évig végig átlagbért keresett, 2026-ban az utolsó nettó fizetése
Rekordméretű visszavásárlás és új piacok: mi hajthatja tovább az Nvidiát?
Az Nvidia részvényeinek ára 2024 áprilisa óta mintegy 150 százalékkal emelkedett, a vállalat pedig újabb rekordot állított fel részvény-visszavásárlási programjának bővítésével. Eközb
A háború nyerteseit eladni, a veszteseit megvenni - a HOLD eltérő stratégiája
A piacok gyakorlatilag minden szinten ignorálják, hogy tovább tart ez a háború, mint azt korábban gondolták. A háborúnak tőkepiaci vesztesei és nyertesei is vannak, de... The post A háború nye
Rezsicsökkentés 2026: mennyit spórolhatna a költségvetés az átalakítással?
A 2026-os költségvetésben 792,5 milliárd forintot különítettek el lakossági rezsivédelemre, miközben a következő években több ezer milliárd forintos költségvetési kiigazításra lehet sz
FDI és beruházási tanácsadási üzletágat indít az RSM Hungary
FDI és beruházási tanácsadási üzletággal bővíti szolgáltatásait az RSM Hungary. Az RSM új FDI szakértői csapata a Magyarországon beruházást tervező külföldi vállalatokat, valamint a fe

Ahol az ember visszaadja, amit elvett: három történet a természet erejéről
Az elmúlt időszakban több helyen találkozhattunk ugyanazzal a fordulattal: egy élőhely, egy ökoszisztéma vagy egy faj visszakapott valamit abból, amit az ember korábban el




Újdonságot hoz a Tisza a legfontosabb nyugdíjszabálynál
Farkas András nyugdíjszakértővel beszélgettünk.
Véget ért a moratórium, újra vághatóak a védett erdők: mi volt a terv?
Kinek kell ennyi fa valójában?
Van közös nevező az állatvédőkkel? A szigorításból is lehet biznisz
Az új szabályozás még szigorúbb lesz?
Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!