


 Ez itt az on the other hand, a portfolio vélemény rovata.
2026 augusztusában az amerikai 30 éves Treasury hozama 5,3 százalék fölé emelkedett, ami 2007 óta nem látott szint. Hasonló mozgás zajlott Európában és Japánban is: a hosszú finanszírozási költségek többéves, helyenként több évtizedes csúcsokra kerültek. A piac egyre érzékenyebben reagál az államadósság növekedésére, az inflációs kockázatokra és a kormányok növekvő finanszírozási igényére.
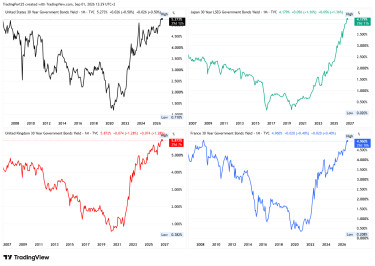
A történet megértéséhez azonban vissza kell mennünk 2020-ig.
A Covid-válság idején a nyugati kormányok és jegybankok példátlan mennyiségű pénzt juttattak a gazdaságba. Az Egyesült Államokban a Federal Reserve mérlege néhány év alatt nagyjából 4200 milliárd dollárról közel 9000 milliárd dollárra nőtt, miközben az államadósság is történelmi ütemben emelkedett. A rendkívüli intézkedések akkor indokolhatónak tűntek: összeomlással fenyegetett a világgazdaság, ezért a politika mindent megtett annak megakadályozására.
A probléma az, hogy a válság elmúlt, az adósság azonban velünk maradt.
Ráadásul a pénz ára közben drámaian megváltozott. A Covid utáni infláció miatt a jegybankok agresszív kamatemelésbe kezdtek, így a korábban rendkívül olcsón felvett államadósság fokozatosan egy magasabb kamatkörnyezetben kezdett újraárazódni. Ehhez jött az orosz–ukrán háború, az európai energiabiztonság problémája, a védelmi kiadások növekedése, az amerikai és európai iparpolitika, valamint az AI- és technológiai beruházások soha nem látott finanszírozási igénye.
A Nyugat tehát egyszerre próbálja finanszírozni a múlt adósságát és a jövő stratégiai beruházásait.
Ezt pedig a kötvénypiacnak kell megfizetnie. A hosszú kötvényhozam emelkedése önmagában nem jelent bizalmi válságot. A piac egyszerűen magasabb hozamot kérhet azért, mert magasabb inflációt, nagyobb állami kibocsátást vagy magasabb hosszú távú kamatokat vár. A mostani helyzet azonban azért különleges, mert ezek a tényezők egyszerre jelentek meg, ráadásul több fejlett gazdaságban.
A klasszikus válságforgatókönyv szerint ilyenkor a befektetők amerikai állampapírt vásárolnak. A Treasury évtizedeken keresztül a globális „menedékeszköz” egyik legfontosabb formája volt. A mostani mozgás azonban azt mutatja, hogy a kapcsolat már nem olyan egyértelmű. A geopolitikai feszültségek és az energiaárak növekedése ugyanis inflációs kockázatot teremthet, miközben a kormányoknak éppen ezek miatt kell még többet költeniük. Így a háborús vagy geopolitikai sokk nem feltétlenül hozamcsökkenést, hanem akár hosszú hozamemelkedést is okozhat.
Talán még érdekesebb, ami az amerikai állampapírpiacon a külföldi befektetőkkel történik.
2026 júniusában a külföldiek kezében lévő amerikai Treasury-állomány 9299 milliárd dollárra csökkent a májusi 9371 milliárdról. Japán, az Egyesült Királyság és Kína egyaránt csökkentette kitettségét. Kína állománya 633,4 milliárd dollárra esett, ami több mint 13 százalékos éves visszaesés, és 2008 óta a legalacsonyabb érték.
Ebből azonban még nem következik, hogy a világ elfordul Amerikától. Éppen ellenkezőleg: ugyanebben a hónapban a külföldi befektetők 181,4 milliárd dollárnyi amerikai részvényt vásároltak, miközben az amerikai vállalati kötvényekbe 35,6 milliárd dollár érkezett. Treasury-ből viszont mindössze 6,8 milliárd dollárnyi nettó vásárlás történt. Ez egy rendkívül fontos különbség.
A jelenlegi adatok alapján nem azt látjuk, hogy a befektetők menekülnek az Egyesült Államokból. Sokkal inkább azt, hogy egyre kevésbé hajlandók minden amerikai kockázatot ugyanúgy kezelni.
Az amerikai vállalatokat továbbra is vonzónak találják, miközben a hosszú lejáratú államadósságért magasabb hozamot követelnek.
Kína története ebben a folyamatban különösen érdekes. Peking nem egyszerűen lecseréli az amerikai állampapírokat jüanra. A renminbi továbbra is csak marginális szereplő a globális tartalékokban. A folyamat sokkal inkább egy lassú diverzifikációnak tűnik: kevesebb amerikai államadósság, több alternatív eszköz, köztük arany. És itt érkezünk el a történet talán legfontosabb eleméhez. Az aranyhoz.
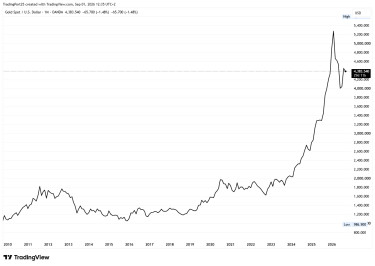
A jegybankok az elmúlt években történelmi mennyiségben vásároltak aranyat. A 2022-es 1082 tonnás rekord után 2023-ban és 2024-ben is ezer tonna fölötti éves nettó vásárlást láttunk, miközben 2025-ben is több mint 860 tonna került a jegybanki tartalékokba. A World Gold Council szerint a vásárlási ütem 2026-ban is jóval meghaladja a korábbi évtized átlagát.
Ez azért lényeges, mert az arany nem egy másik ország adóssága. Ha egy jegybank amerikai Treasury-t vásárol, akkor az Egyesült Államokkal szembeni követelést tart. Ha német állampapírt vásárol, Németországét. Ha kínai kötvényt, akkor Kínáét. Az arany esetében viszont nincs kibocsátó állam, amelynek fiskális politikáját vagy monetáris rendszerét értékelni kellene.
Ezért könnyen lehet, hogy a világ nem egyetlen új pénzügyi központ felé mozdul, hanem egy többpólusú rendszer felé. A dollár továbbra is domináns marad, Kína pedig egyelőre nem képes átvenni az Egyesült Államok szerepét. A kérdés azonban már nem feltétlenül az, hogy ki lesz az új Amerika. Sokkal inkább az, hogy a globális megtakarítások mekkora része marad egyetlen pénzügyi rendszerben.
Ha korábban a világ megtakarításainak jelentős része automatikusan amerikai állampapírba került,
ma egyre több alternatíva versenyez ugyanazért a tőkéért: amerikai részvények, vállalati kötvények, európai és ázsiai állampapírok, arany, valamint különböző devizák.
Ez még nem a dollárrendszer vége.
De lehet a dollár egyeduralmának lassú átárazása.
A következő években ezért nem azt lesz érdemes figyelni, hogy Kína elad-e még néhány tízmilliárd dollárnyi Treasury-t. Sokkal fontosabb lesz, hogy ki lesz a következő marginális vevő, és milyen hozamot kér majd az amerikai államtól a finanszírozásért.
Mert ha az Egyesült Államoknak egyre magasabb kamatot kell fizetnie ahhoz, hogy ugyanazt az adósságot el tudja adni, az már nem egyszerű kötvénypiaci esemény. A magasabb kamat növeli az állam kamatkiadását, a magasabb kamatkiadás növeli a költségvetési hiányt, a nagyobb hiány pedig újabb kötvénykibocsátást kényszerít ki.
A világ nem feltétlenül fordít hátat a Nyugatnak. Lehet, hogy egyszerűen egyre magasabb árat kér azért, hogy továbbra is finanszírozza. A kötvénypiac pedig jelenleg pontosan ezt az árat kezdi feljebb írni.
A címlapkép illusztráció. Címlapkép forrása: Getty Images

Nagy a baj Londonban: tömegével süllyednek meg a lakóházak a klímaváltozás miatt
A szárazság miatt zsugorodik a talaj.

Szabályosan szétverte Irán az amerikai Reaper-flottát - Súlyos veszteségek után jöhet a Wildfire
Gyorsan készen lehet a váltótípus.


Elképesztő hír terjed a nők sorkatonai szolgálatáról - Végül az EU rakott rendet a kérdésben, ami most fél Ukrajnát foglalkoztatja
Azt mondják, Oroszország felé vezetnek a szálak.

Megszólalt a Kreml a béketárgyalásokról: ennek nagyon nem fog örülni Trump elnök
Hogy lesz így bármilyen kompromisszum?


25 éve kezdődött a végtelen háborúk korszaka
Miközben Amerika Afganisztánban és Irakban kötötte le az erejét, alapjaiban alakult át a világrend.
Energiaársokk közeleg - mekkora ütést kaphat Magyarország?
Alig lélegezhetett fel Európa az energiaválság után, az iráni konfliktus és az orosz-ukrán háború újabb fordulata ismét megdobta a gáz, az áram és az üzemanyagok... The post Energiaársokk

6G: az adatvédelem új kihívásai a következő generációs hálózatok küszöbén
A német adatvédelmi hatóságok konferenciája (DSK) 2026. június 17-én állásfoglalást adott ki az integrált érzékelési és kommunikációs (Integrated Sensing and Communication, "ISAC") tech
Mennyire erős valójában a 360-as forint?
A 350 körüli euróárfolyam egyelőre csak rövid kitérőnek bizonyult: az energiaárak emelkedése és a nagy jegybankok kamatfordulata egyaránt gyengíti a forintot. Rövid távon a 360... The post M
Fűtési szezon előtt mindenki a rezsit nézi. De lehet, hogy a bankszámládon buksz el egy havi számlát
Ősszel sokan elkezdik figyelni a fűtést, a villanyt, a meleg vizet és a havi rezsit. Közben van egy kiadás, ami ugyanúgy csendben viszi a pénzt, mégis kevesen nézik meg: a bankszámladíj. Pedig
IFRS 18 standard - Új mérföldkő a nemzetközi pénzügyi beszámolás kereteiben
Az IFRS 18 A pénzügyi kimutatások prezentálása és közzététele standard az elmúlt évek egyik legjelentősebb strukturális reformját jelenti az IFRS-ben, amely 2027. január 1-től hatályos és

Japán kutatók megoldhatták, ami évtizedek óta nem sikerült: műanyagot állítottak elő - mikroplasztik nélkül
Japán kutatók olyan műanyagot fejlesztettek, amely sós vízben néhány óra alatt, a szárazföldön pedig nagyjából 200 óra alatt maradéktalanul elbomlik. A RIKEN Kutatói
Gazdagok vagyunk már?
Sokszor megfordul a fejemben, de KonyhaTündér is sokszor kérdezi, hogy annyi munka, lemondás és befektetés után gazdagok vagyunk-e már. Most ezért felteszem a kérdést: te gazdag vagy már? Több
Anglia túl igazságos ahhoz, hogy uralja Európát
A Premier League ma pénzügyileg külön világ: klubjai többet költenek, mint Európa többi topligája együtt, és még a középmezőny is olyan bevételekkel dolgozik, amelyekről máshol... The po


A pénzügyi dzsungel túlélése: Hogyan navigáljunk a változó piaci környezetben?
Megtárgyaljuk a hosszú távú befektetési stratégiákat, és bemutatjuk, hogy hogyan lehet ezeket az elveket alkalmazni a mostani parketten.
Tőzsdézz a világ legnagyobb piacain: Kezdő útmutató
Bemutatjuk, merre érdemes elindulni, ha vonzanak a nemzetközi piacok, de még nem tudod, hogyan vágj bele a tőzsdézésbe.


25 éve kezdődött a végtelen háborúk korszaka
Miközben Amerika Afganisztánban és Irakban kötötte le az erejét, alapjaiban alakult át a világrend.
Egy kósza felhő is milliókba kerülhet: jókora bizonytalanságra épül a hazai árampiac
Nagyot nyerhet, aki pontosan jelez előre.
Megjött az ítélet: sok mindent újra kell húzni, hogy eurónk lehessen
Nem a gyorsaság lesz a legfontosabb a bevezetésnél.






