A befizetések 85,97 százaléka már banki átutalással történik, ami az elmúlt öt év legmagasabb aránya. A készpénz részesedése mindössze 0,2 százalékra zsugorodott, és még abban a vármegyében sem éri el a 0,3 százalékot, ahol a legmagasabb. A postai csekk jóval lassabban kopik ki, továbbra is a befizetések 13,61 százalékát adja.

A változás az idősebb adósok körében is látványos. Dr. Mikolay Éva, az EOS cégcsoport fedezetes követeléskezelési igazgatója szerint a magas átutalási arány azt mutatja, hogy már az idősebb korosztály is egyre nagyobb arányban használja az elektronikus fizetési lehetőségeket, bár a csekk körükben továbbra is népszerű. Közben a tartozások összetétele is jelentősen átrendeződött. Míg korábban a banki kötelezettségek domináltak,
a vizsgált követelések 47,6 százaléka már telekommunikációs szolgáltatásokhoz kapcsolódik. A banki tartozások aránya 37,2, a közüzemi követeléseké 14,8 százalék.
A telekommunikációs kategória ráadásul jóval többet jelent egy ki nem fizetett telefonszámlánál. Ide tartozhatnak az internet- és előfizetéses szolgáltatások mellett a részletre vásárolt mobiltelefonokból és más készülékfinanszírozási konstrukciókból származó elmaradások is.
Korosztály szerint a legtöbb ügy a 40–59 éveseket érinti. A banki követelések 60, a telekommunikációs tartozások 52 százaléka ehhez a csoporthoz kötődik. Az átlagos összegeknél azonban más kép rajzolódik ki. A banki követelések értéke a 60 év felettieknél a legmagasabb, meghaladja a 925 ezer forintot, míg a telekommunikációs tartozásoknál a 20–39 évesek vezetnek több mint 181 ezer forintos átlaggal.
A befizetések alakulása is érdekes kettősséget mutat. A banki tartozásokra teljesített összeg 2024-ről 2025-re 14,1 százalékkal csökkent, a legnagyobb visszaesést a 40–59 éveseknél mérték. Ezzel szemben a telekommunikációs befizetések 20 százalékkal emelkedtek, a 20–39 évesek pedig 44 százalékkal többet fizettek be, mint egy évvel korábban.
Egy 100 ezres tartozásból könnyen lehet 207 ezer
Az előadás egyik legerősebb üzenete az volt, hogy a tartozás rendezésének halogatása gyorsan megdrágíthatja az ügyet. Egy 100 ezer forintos banki tartozás jogi eljárás esetén akár 207 ezer forintra is nőhet, telekommunikációs követelésnél pedig 193 ezer forint körüli összeg lehet belőle.
Mikolay Éva hangsúlyozta, hogy a követeléskezelő számára sem a jogi eljárás az elsődleges cél.
A végrehajtásra végső eszközként tekintenek, előtte olyan megállapodást próbálnak kialakítani, amelyet az adós hosszabb távon is teljesíteni tud.
Ezért azt tanácsolta az érintetteknek, hogy ne hagyják figyelmen kívül a követeléskezelők megkereséseit. Érdemes átvenni a leveleket, felvenni a telefont és tisztázni a helyzetet, mert egy időben kialakított megállapodással a jogi eljárás és annak jelentős többletköltsége is elkerülhető. Mikolay szerint ez nemcsak anyagilag, hanem az adósra nehezedő lelki teher miatt is lényeges.
Nem a bedőlő hitelektől tartanak leginkább a követeléskezelők – máshol van most a legnagyobb kockázat
A nem teljesítő hitelek állománya egyelőre nem mutat látványos romlást, a követeléskezelési piac szereplői mégsem nyugodtak. A legnagyobb bizonytalanságot most a végrehajtási rendszer átalakítása és a devizahiteles ügyek rendezése okozza, miközben a bankok és követeléskezelők már azt keresik, hogyan lehetne a problémás ügyeket jóval korábban felismerni és kezelni. A Portfolio Követeléskezelési Trendek 2026 konferenciájának vállalati paneljén az is kiderült, hogy az AI már nem pusztán jövőbeli lehetőség, több helyen konkrét folyamatokban is megjelent.
A nem teljesítő hitelek piacán egyelőre nincs drámai változás. Fazekas Bence, az UniCredit Bank Hungary Head of Monitoring & Collection vezetője szerint náluk évek óta stagnál az az állomány, amely bekerül az NPL-portfólióba. Dr. Hölczl Krisztina, az MBH Bank követeléskezelési ügyvezető igazgatója az MNB második negyedéves adatai alapján 2,1 százalék körüli teljes szektorszintű és 1,6 százalékos háztartási NPL-rátáról beszélt, és úgy fogalmazott, jelenleg nincs szó drámai helyzetről. A következő időszakban inkább stagnálás vagy enyhe emelkedés jöhet, elsősorban egyes vállalati szegmensekben.

Az árazásban sem látnak nagy elmozdulást, és új szereplők sem jelentek meg számottevően. Vaczkó-Kovács Orsolya, az MKK vezérigazgatója szerint továbbra is kínálati piac van, vagyis több követelés kerülne piacra, mint amennyit a szereplők megvásárolnának. Fazekas Bence arra is felhívta a figyelmet, hogy a követelésértékesítés hosszú távú bizalmi kapcsolatokra épül, így egy új piaci szereplőnek nehéz betörnie.
A piac stabilabb, a szabályozás viszont komoly bizonytalanságot okoz
A panel elején a közönség meglehetősen borúlátóan ítélte meg a végrehajtási rendszer reformját. A szavazók 59 százaléka arra számított, hogy az új rendszer rosszabb és kevésbé hatékony lesz, miközben 23 százalék javulást várt. A panel résztvevői ennél optimistábbak voltak, de szinte mindannyian ugyanazt a feltételt hangsúlyozták: a rendszer akkor működhet jól, ha világos, átlátható és kiszámítható.
Fazekas Bence szerint az egész szakmának szüksége van egyértelmű, szigorú szabályokra és azok következetes betartására, miközben az adósok védelme mellett a hitelezők érdekeinek védelme is ugyanolyan fontos. Hölczl Krisztina azt emelte ki, hogy a meglévő rendszer teljes lebontása helyett annak korszerűsítése lehet célravezető, Reisch Mónika, a CIB Bank lakossági behajtás vezetője pedig arra hívta fel a figyelmet, hogy az új irány valódi értékét a hosszú távú gyakorlati alkalmazhatóság mutatja majd meg. Vaczkó-Kovács Orsolya szerint a követeléskezelők számára végső soron bármilyen rendszer működőképes lehet, ha kiszámítható.
A legnagyobb bizonytalanságot ugyanakkor a devizahiteles végrehajtások felfüggesztése és a végleges szabályozás hiánya okozza.
Fazekas Bence szerint különösen fontos lenne elkerülni a visszamenőleges jogalkotást, és úgy vélte, bármilyen új szabályozás születik, aligha zárja le végleg a devizahiteles ügyeket.

Hölczl Krisztina arra figyelmeztetett, hogy egy túl erős beavatkozás végső soron a fogyasztói oldalra is átfordulhat, mert
a bankok a magasabb kockázatot beépíthetik a kamatfelárakba, a hitelbírálati feltételekbe és a monitoringfolyamatokba.
Vaczkó-Kovács Orsolya szerint az egyik legnehezebb kérdés az, hogyan lehet egyszerre jogilag, társadalmilag és politikailag is elfogadható megoldást találni. Ráadásul azt is rendezni kellene, hogy az esetleges veszteségeket hogyan viselik meg egymás között az eredeti hitelezők és a követelésvásárlók. A beszélgetésben többször elhangzott, hogy a végleges szabályozásnak minél teljesebbnek kellene lennie, és a szakmai szereplők bevonása nélkül nehéz lesz tartós megoldást találni.
A korai beavatkozásban és az adatokban van még komoly tartalék
Abban is nagy volt az egyetértés, hogy a problémás ügyeket minél korábban kell felismerni. Reisch Mónika a korai kapcsolatfelvételt emelte ki, Hölczl Krisztina pedig a szegmentációban és a személyre szabott kezelésben lát jelentős tartalékot. Vaczkó-Kovács Orsolya szerint azonban mindennek van egy „nulladik pontja”, mégpedig az adatokhoz való hozzáférés.
Fazekas Bence szerint nemcsak a bankok és a követeléskezelők közötti adatáramlásban lenne lehetőség, hanem az állami szervek és a bankok közötti információmegosztásban is. Ha a pénzintézetek több releváns információhoz férnének hozzá,
jóval korábban felismerhetnék azokat az ügyfeleket, akik később fizetési problémába kerülhetnek, és még a késedelem előtt meg lehetne őket szólítani.
Ebben a folyamatban az AI is egyre nagyobb szerepet kaphat. Az UniCreditnél több mesterségesintelligencia-fejlesztés fut, a bank más területein pedig már működnek ilyen megoldások. Fazekas Bence szerint az AI-agentek számos olyan manuális folyamatot leegyszerűsíthetnek, amelyeket ma még emberek végeznek.
Az MBH-nál már nagy mennyiségű adat elemzésére, döntés-előkészítésre, ügyfélkommunikáció támogatására és asszisztensi feladatokra is használják a technológiát. Hölczl Krisztina szerint ugyanakkor az egyik legnagyobb akadály már nem feltétlenül technológiai, hanem emberi. A munkatársak egy része nehezen fogadja el, hogy bizonyos feladatokat egy algoritmus gyorsabban vagy akár jobban tud elvégezni, ezért az AI bevezetése szemléletváltást is igényel. Szerinte
a következő fontos lépés annak számszerűsítése lesz, hogy mindez mekkora tényleges gazdasági előnyt hoz.
A panel végén a résztvevők ismét ugyanoda jutottak vissza. A következő év legfontosabb kérdése a kiszámítható szabályozási környezet megteremtése lehet, lehetőleg a szakmai szereplők érdemi bevonásával. Emellett gyorsabb és egyszerűbb eljárásokat, jobb adatáramlást, valamint modernebb, digitális követeléskezelési ökoszisztémát tartanának kívánatosnak.
Címlapkép forrása: Portfolio
Az IMF szerint új veszély leselkedik a globális pénzügyi rendszerre
Kiadták a figyelmeztetést.
Épp a választások előtt olcsósította az üzemanyagárakat az Orlen – Kattant a bilincs a lengyel olajvállalat néhány vezetőjének csuklóján
Az állami energiacég a vád szerint a PiS kampányát segítette.
A Költségvetési Tanács szerint a külső körülmények lassíthatják a GDP-növekedést
Véleményt mondtak a törvényjavaslatról.
Sűrű fekete füst gomolyog Putyin kedvenc üdülővárosának egén – Hajszálpontos találatot hajtottak végre a tengeri drónok
Az orosz árnyékflotta egyik hajója ég Szocsi mellett.
Kimondta az áment Putyin a világ egyik legnagyobb akkumulátorgyárára
A Roszatom kivitelezi a gigaüzemet.
Komoly szigorítás jön Magyarországon: öt évre visszamenőleg is átvilágíthatja a politikusokat a NAV
Benyújtották a javaslatot.
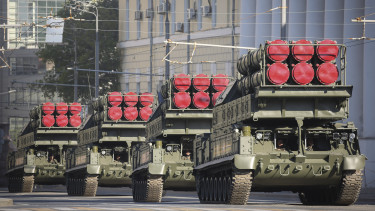
Ritka trófeát gyűjtött be az ukrán hadsereg: a háború kitörése óta először sikerült kilőni ilyen katonai járművet
Ez az egyetlen igazolt találat.
Keresik Polt Péter utódját, az is megvan, mikorra lehet meg
Saját maguk közül választanak elnököt az alkotmánybírák.
Magyarországon sokan házasodnak - de a válási rangsorban is elöl vagyunk
Több válás, mint esküvő? Észtországban 1995-ben száz új házasságra 106 válás jutott - de nem azért, mert hirtelen összeomlottak volna a párkapcsolatok. Egy törvénymódosítás szabadítot

Közel kétszer annyi hitelt vehet fel, aki átalányadózásból visszatér a katába
A kata tervezett átalakítása számos vállalkozó előtt nyithatja meg a visszatérés lehetőségét. A kata tervezett átalakítása után visszatérő átalányadózók akár közel kétszer annyi hi
Generációk a munkahelyen- Különbségekből versenyelőny?
A munkahelyen fiatalabb és idősebb kollégák: nap mint nap több generáció között keressük a közös hangot. Sokan jól ismerhetitek azt a helyzetet, amikor ugyanarról beszéltek, mégis egészen
Főállás mellett a maratoni élvonalban
A munkahelyi feladatok mellett egy maratonra felkészülni is komoly vállalás - Szabó Nóra mindezt Európa-bajnoki 4. helyezettként, nemzetközi célokkal teszi. Hogyan fér meg egymás mellett a fő
Adóellenőrzés utáni áfakorrekció: az EU Törvényszéke megerősítette a magyar korlátokat
Az Európai Unió Törvényszéke a T-198/25. számú G Kft. ügyben 2026. június 3-án olyan ítéletet hozott, amely érdemben megerősíti az adóellenőrzéssel lezárt időszakok utólagos korrekció

Magyarországnak nagyon fájhat az új energiaválság, a rezsicsökkentés extra terhet jelent
Európa nem fog kifogyni a gázból és a dízelből, de az új energiaválság már most komoly árat követel. Magyarország a nagy energiaimportőrök között különösen kitett... The post Magyarorsz
BUX 2026: van még felértékelődési potenciál a magyar részvénypiacon?
A BUX az idei évben már közel 40 százalékos pluszban is járt, de a magyar részvénypiac értékeltsége továbbra is diszkontot mutat régiós és feltörekvő piaci összevetésben. Mi hajthatja a
KATA 2027: többen választhatják, de emelkedhet a havi adó
A KATA 2022-es szigorítása után ismét jelentősen bővülhet azok köre, akik ezt az adózási formát választhatják. A tervek szerint a katások újra számlázhatnának cégeknek és szervezeteknek




Félelem és óvatosság: Kiderült, mit gondolnak a magyarok az euróról
A többség sikeres bevezetést vár, csak az időpontokban van eltérés.
Odaveszhet az állampapírok teljes adómentessége?
Mi lesz most?
Vége a hegymenetnek? Új trendben az OTP és a Mol
Rég látott pusztítás a magyar tőzsdén.
Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!