Az iparpolitika új „hulláma” már szakított azzal a felfogással, ami a termelékenységre, versenyképességre és a strukturális átalakulásra fókuszál, hiszen a fenntarthatóság, a fénysebességgel változó technológiák és a geopolitikai-geoökönómiai krízisek korában előtérbe kell helyezni a humán fejlettséget, az egyenlőtlenségek csökkentését és a környezeti fenntarthatóságot. Magyarország esete azért is izgalmas, mert 2026 áprilisában kormányváltás történt, s bár a külgazdasági prioritásokat már ismertették, az újonnan felállt Gazdasági és Energetikai Minisztérium vélhetően új iparstratégiát is fog kialakítani. A cikkben azt tekintem át, miért lenne indokolt a magyar könnyűipar jelentőségét újraértékelni a jelenlegi gazdasági, társadalmi, geopolitikai és környezeti viszonyok közepette?
Bár a magyar könnyűipar – ami alatt a textil-, ruházati-, bőr-, cipőipart és a textiltisztítást értjük, ez nagyjából az angol TCLF (textile, clothing, leather and footwear) megfelelője – nemzetgazdaságilag nem tartozik a legnagyobb iparágak közé, számos szempontból mégis fontos szerepet tölt be. Már az 1960-as évektől kezdődően mélyen betagozódott a nemzetközi ellátási láncokba – tehát érzékeny a külpiaci változásokra, és rendkívül diverz. A Nemzeti Atlasz alapján több szakágazattal kiegészítve 1985-re a foglalkoztatottak 23,5%-át és az ország teljes exportjának 10%-át adta. Mára, a feldolgozóiparban foglalkoztatottak kicsit több mint 2%-át, és szintén a feldolgozóipar exportértékesítésének 0,9%-át adja a szektor, azonban az ágazat termelésének több mint 80%-ra exportra megy, a KSH 2025-ös adatait figyelembe véve.
A magyar könnyűipar ugyanakkor egyszerre néz szembe az alacsony hozzáadott értékű, bérmunkába ragadással, a tartós kapacitás- és tudásvesztéssel, a munkaerőproblémákkal, valamint az ellátási láncok, a zöld átállás és a technológiai megújulás speciális kihívásaival. Ezek egymással szorosan összefüggő versenyképességi, foglalkoztatási, export-, ellátásbiztonsági és körforgásos problémák, amelyeket egy horizontális kkv-, innovációs, foglalkoztatási vagy körforgásos stratégia önmagában nem lenne képes kezelni. Nehézségei ugyanakkor specifikus intervenciót igényelnek, hisz a készülő ipari stratégiának csak egy kis szegmenséről van szó, míg a kreatíviparhoz sorolt divatipar is csak részben fedi le ezt a szektort.
Miért is fontos az ágazat és milyen kiugrási lehetőségei vannak?
Gazdasági jelentőség és alkalmazkodóképesség
Mivel a magyar ruházati ipar aránylag sikeresen vészelte át a tervgazdaságból a piacgazdaságba való átmenetet, így nem dolgoztak ki korábban semmilyen, célzottan erre az ágazatra irányuló stratégiát, majd később a hazai gazdaságpolitika látszólag beletörődött a könnyűipar visszaesésébe. A szektor átalakult és számos sikeres vállalati stratégiát tudhat magáénak, hiszen kedvezőtlen makro-, regionális és világgazdasági folyamatokkal szemben is ellenállónak bizonyultak, ezek a stratégiák pedig megfontolandó tanulságokkal szolgálhatnak más ágazatok számára is.
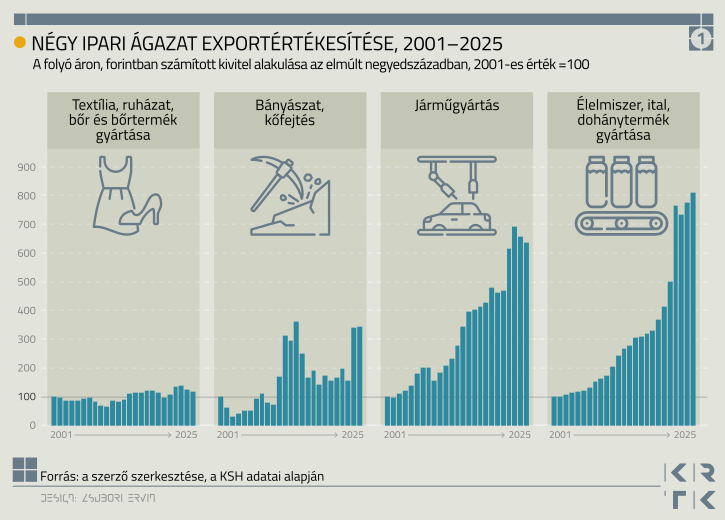
Az 1. ábrán jól látszik, hogy változott 2001 óta két kiemelt, és két, célzottan a hazai gazdaságpolitika által nem támogatott ipari ágazat exportértékesítése: míg a járműipar 2010 jól dokumentáltan kiemelt ágazat volt, az élelmiszeripart pedig 2015 óta kezelték stratégiai ágazatként. A TCLF-szektor és a bányászat nem részesült támogatásban, de így is sikerült még ha kicsit is, de növelniük az exportjukat.
Társadalmi és területi jelentőség
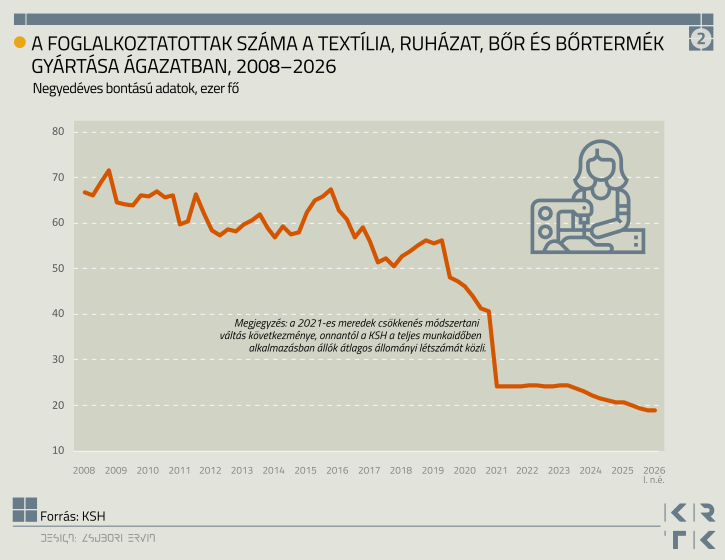
A 2. ábrán látszik, hogy az iparág által foglalkoztatottak száma 2008 óta csökken. (Bár a 2021-es „zuhanás” részben módszertani váltásra, az adatok különböző KSH-forrására vezethető vissza, a csökkenő tendencia azonban kivehető). Ez a tendencia azonban nem jelenti azt, hogy az ágazat társadalmi jelentősége ezzel arányos csökkent volna:
a könnyűipar periférikusabb térségekben, valamint nők, idősek, és megváltozott munkaképességűek körében igenis jelentős foglalkoztató.
Számos ruházati gyártó például az adott vidéki területen a környező települések egyik jelentős foglalkoztatója, sok esetben például egy házaspár mindkét tagja (vagy több családtag is) ott dolgozik, és arra is láttunk már példákat, hogy a környékbeli multinacionális vállalatokhoz képest jóval családbarátabb, rugalmasabb és felelősebb foglalkoztató.
Stratégiai jelentőség: rövidülő ellátási láncok és ellátásbiztonság
Korábban a 2008-as gazdasági, majd a 2020-ban begyűrűző koronavírus-járvány okozta válság és újabban a Hormuzi-szoros körüli helyzet mutatott rá az alacsony munkaerőköltségeket priorizáló, ázsiai beszerzés hátrányaira: 2026 eleje óta például megdrágult a tengeri szállítás, növekedtek a gyártási költségek az energiaárak és a drágább műszálas alapanyagokon keresztül. Minél rövidebb azonban egy ellátási lánc, annál szorosabb kapcsolat alakítható ki a partnerek között, annál átláthatóbb, ami a környezeti lábnyom csökkentése, a fenntarthatósági beszámolók kötelezettségei vagy a társadalmi fenntarthatóság szempontjából is fontosak.
A koronavírus-járvány alatt szembesült azzal sok döntéshozó, hogy kórházi textíliák, vagy éppen az olyan egyéni védőfelszerelések, mint a maszkok, védőruhák is, mind-mind a textil-, és ruházati ipar termékei, így stratégiai jelentőséggel bír(hatna) az ágazat az ellátásbiztonság szempontjából. Az Unió helyzetéről szóló 2026-os értékelés is hangsúlyozza, hogy az Európai Unió függetlensége kulcsfontosságú, bár a Draghi-jelentésben megjelenik az európai textilipar inputfüggősége. Bár az Európai Bizottság új iparpolitikai tervében, az Ipartámogató Törvényben (Industrial Accelerator Act) hangsúlyos a „Made in Europe”, ahogy az EURATEX, a Textil- és Ruhagyártók Európai Szervezete is hangsúlyozta, az európai gyártók sorra zárnak be, ami nyomán a gyártás az EU-n kívülre kerül. Ez pedig nem csak növeli a karbonkibocsátást, de az EU piacának függő helyzetét is.
A zöld és kreatív átmenet iparfejlesztési lehetőségei
Az Európai Unió élen jár a textilipari ökoszisztéma megregulázásában és zöldebbé tételében. Ennek számos területe van, amiket az EU Fenntartható és körforgásos Textilstratégiája fog össze. 2025 januárjától kötelező például a tagállamokban szelektíven gyűjteni a textilhulladékot, jelenleg azonban több infrastrukturális, technológiai és jogszabályi akadályba ütközik az újrafeldolgozás. Magyarországon pedig számos olyan vállalat működik, amelyek évtizedek óta a körforgásos szemlélet mentén működnek az iparágban és számtalan innovatív megoldást és terméket dolgoztak ki a textilhulladékból: ilyen például a Textrade, az Euro-Niko, Tesa és a Temaforg. Így az ő támogatásuk jelentős versenyelőnyt hozhat a hazai iparági szereplők számára, megerősödhetne a magyar könnyűipar innovációs és technológiai bázisa, újrahasznosítási kapacitásai, miközben a hazai és európai értékláncokba való bekapcsolódást is segítené.
Magyarországon nagy hagyománya van például a kendernek és a gyapjúnak, illetve ezek feldolgozásának, így az egyelőre parlagon heverő, kihasználatlan kapacitások feltérképezése után ezeket újjáélesztve a regionális, illetve európai textilipari láncokba aktívan be lehetne kapcsolódni. Még ha a globális szálgyártás kisebb szegletét is teszik ki a természetes eredetű szálasanyagok, egy egyre nagyobb és tudatosabb fogyasztói réteg részesíti előnyben ezeket, már csak a szintetikus alapanyagok révén a vegyi anyagoknak való közvetlen kitettség csökkentésének okán is. A kézműves hagyományok, a kultúra megőrzésének fontossága mellett a könnyűipar a kreatíviparhoz is szorosan kapcsolódik, így a hazai dizájnszcéna márkaépítése szempontjából is jelentőséggel bírhat a könnyűipari gyártóbázissal a szorosabb együttműködés.
Mit lenne célszerű tartalmaznia a könnyűipari stratégiának?
Mindez egy olyan pillanat elé állít minket, amiben kulcsfontosságú lenne az EU-s és globális változásokra reagálni egy stratégiával, ami segíti az elsősorban hazai tulajdonú, a társadalmi szempontokat is előtérbe helyező vállalkozásokat. A hazai könnyűipari szakpolitika előtt jelenleg több stratégiai feladat keveredik, melyeknek reflektálniuk kellene az ágazat szerkezetének és termelékenységének javítására, a vállalatok technológiai és piaci képességeinek fejlesztésére, és ezekkel párhuzamosan a humán és tudásbázis megőrzésére, valamint a stratégiai, körforgásos és hazai értékláncok kiépítésére.
1. Megalapozás: ágazati helyzetkép és monitoring
A stratégiaalkotáshoz első lépésként szükség van egy átfogó ágazati felmérésre, mert jelenleg a szektor alulkutatott. A vállalatok fő jellemzői, a (szabad) kapacitások, a felgyülemlett szaktudás, a technológia szintje és regionális gócpontok feltérképezése mellett fontos tanulsággal szolgálhatnak a vállalati jó gyakorlatok – és akár a „rossz” példák tanulságai, tapasztalatai is.
Emellett elengedhetetlen alapot szolgálna az is, hogy a vállalatokat is megkérdezzük: milyen támogatásra lenne igazából szükségük? Az önálló ágazati párbeszéd, adatgyűjtés és teljesítménymérés azért is fontos, hogy a szakpolitika ne csak általános kkv- vagy ipari mutatók, vagy iparági szereplők egyáltalán nem átfogó megközelítésén, szórványos tudásán, vagy lobbija alapján értékelje a könnyűipar helyzetét.
2. Versenyképesség, szerkezetváltás és értéklánc-integráció
A versenyképesség és szerkezetváltás kapcsán fontos, hogy a bérmunka- és alacsony hozzáadott értékű, alacsony termelékenységű termelés, akár a divatárutól elmozdulást segítő, felől a magasabb hozzáadott értékű, technológiák, más szektorok (így például egészségügyi, építőipari, belsőépítészeti, védőfelszereléseket gyártó) és akár szolgáltatások felé való elmozdulás támogatása, bár számos térségben lehet, hogy pont az egyszerű bérmunka enyhíthet például a munkanélküliségen. Így ennek nem szabad egyedüli célnak lennie.
Célnak kellene lennie a hazai könnyűipari vállalkozások szorosabb, szélesebb bekapcsolása a Magyarországon vagy a régióban működő nagyvállalatok és a nyugat-európai megrendelők értékláncaiba, a beszállítói kapcsolatok erősítése, valamint exportképességük fejlesztése. Az értéklánc-integráció jegyében pedig ösztönözni lehetne a magyar tervezők, márkák és gyártók összekapcsolását, hogy a kreatív érték és a gyártási kapacitás nagyobb arányban és etikusan Magyarországon találkozzon.
3. Technológiai és humán megújulás
A technológiai és innovációs megújulás jegyében szükség lenne az automatizáció, digitalizáció, új anyagok és gyártástechnológiák bevezetésének támogatására, kifejezetten a könnyűipari vállalkozások méretéhez és lehetőségeihez igazított támogatással, ugyanis ezek jelenlegi szintje alacsony. Emellett a munkaerő- és tudásbázis megőrzésére is hangsúlyt kell helyezni: a szakmai képzés, utánpótlás és a vállalati tudás megőrzése, valamint a rugalmas és családbarát foglalkoztatás támogatása, különösen a periférikus térségekben.
4. Hazai és stratégiai értékláncok
A hazai gyártókapacitások megőrzése stratégiai termékek – például munkaruházat, védőruházat, egészségügyi textíliák és munkavédelmi lábbelik – esetében, és a hazai beszállítók állami beszerzésekbe való bekapcsolása az ellátásbiztonságot is szolgálnák. A hazai alapanyag- és értékláncok újjáépítésének jegyében szükség lenne arra, hogy a kihasználatlan kapacitásokat feltérképezzük és esetleg újraépítsük.
5. Körforgásosság és zöld iparfejlesztés
A textilhulladék gyűjtéséhez, válogatásához és újrafeldolgozásához szükséges infrastruktúra és technológia fejlesztése, valamint a már működő hazai körforgásos innovációk felfuttatása az iparág körforgásosságát segítenék. Például az itthon hagyományokkal rendelkező kender- és gyapjúipar fellendítése az európai értékláncokhoz és a fenntartható, körforgásos európai textilipar célkitűzéseihez is kapcsolódnak.
Konklúzió
A könnyűipart tehát nem megmenteni kell, hanem újrapozícionálni: a kérdés az, hogy a ma még rendelkezésre álló tudást, vállalkozásokat és kapacitásokat képesek vagyunk-e egy új, fenntarthatóbb, körforgásosabb és magasabb hozzáadott értékű európai könnyűipar alapjává tenni. Ha igen, akkor a ma sokszor hanyatlóként kezelt ágazat éppen az alkalmazkodóképessége miatt válhat a magyar iparpolitika egyik érdekes új növekedési és versenyképességi területévé. Az európai gyártókapacitások is csökkennek, így egyrészt a textil- és ruházati ipar stratégiai szempontból is fontos kellene, hogy legyen, másrészt az EU-s zöld kitűzésekben is jelentős szerepe van a textil-, és ruházati termékeknek.
A magyar könnyűipar jelentősége jóval túlmutat tehát a GDP-ben betöltött súlyán:
a foglalkoztatás, az ellátásbiztonság, az exportképes hazai kkv-k, a rövid és reziliens ellátási láncok, a körforgásos gazdaság, valamint a kulturális és kreatív értékek miatt is fontos ágazatról van szó. Mindez egyben azt is mutatja, hogy gazdaságpolitikai szemléletváltásra van szükség: a korábbi, elsősorban a kiemelt nagyipari ágazatokra és a külföldi közvetlen tőke bevonzására építő megközelítés mellett differenciáltabb, az egyes ágazatok sajátosságait és hosszú távú társadalmi, gazdasági és környezeti hatásait figyelembe vevő iparpolitikára van szükség.
Dobos Emese az ELTE Közgazdaság- és Regionális Tudományi Kutatóközpont (KRTK) Világgazdasági Intézetének munkatársa.
A cikk a szerző véleményét tükrözi, amely nem feltétlenül esik egybe a Portfolio szerkesztőségének álláspontjával.
A címlapkép illusztráció. Címlapkép forrása: Getty Images
Visszaüzent az ÁSZ Magyar Péteréknek
A kormányzati tájékoztatón elhangzott vádakra reagáltak.
Magyar Péter lemondásra szólította fel az Állami Számvevőszék elnökét
Facebook-bejegyzésben.
Lenyűgözte a neves külföldi elemzőket Magyarország: ők már látják, mikor búcsúzhatunk el a forinttól
Budapesten jártak a BofA elemzői, és a kormány tervei meggyőzték őket. De nagyon.
Mesterséges intelligenciával próbálta befolyásolni a nemzetközi médiát Irán
Az OpenAI tárta fel az esetet.
Megjött Kapitány István rendkívüli bejelentése: hűtlen kezelés, hivatali visszaélés miatt tett feljelentést
Az Exim Bankot érinti, 166 milliárd forint értékben.
Megbénult Moszkva légiközlekedése: kormányzati gépeket is átirányítottak az ukrán drónok miatt
Felderítő léggömbök is zavarták a légteret.
Reagált a Nemzetközi Büntetőbíróság Trump fenyegetésére: "A történelem fog ítéletet mondani"
Szankciókat helyezett kilátásba az elnök.
Rendkívüli bejelentést ígér Trump az elszabadult dízelárak miatt
Le akarja törni az árakat.
FDI és beruházási tanácsadási üzletágat indít az RSM Hungary
FDI és beruházási tanácsadási üzletággal bővíti szolgáltatásait az RSM Hungary. Az RSM új FDI szakértői csapata a Magyarországon beruházást tervező külföldi vállalatokat, valamint a fe

A nyugdíj a nettó átlagbér 51%-a - a tiéd 77%-ról indul, aztán ez alá csúszik
A KSH szerint 2025-ben az átlagos nyugdíj a nettó átlagkereset 51%-a volt. A saját nyugdíjad azonban nem ennyivel indul: aki 40 évig végig átlagbért keresett, 2026-ban az utolsó nettó fizetése
Rekordméretű visszavásárlás és új piacok: mi hajthatja tovább az Nvidiát?
Az Nvidia részvényeinek ára 2024 áprilisa óta mintegy 150 százalékkal emelkedett, a vállalat pedig újabb rekordot állított fel részvény-visszavásárlási programjának bővítésével. Eközb
A háború nyerteseit eladni, a veszteseit megvenni - a HOLD eltérő stratégiája
A piacok gyakorlatilag minden szinten ignorálják, hogy tovább tart ez a háború, mint azt korábban gondolták. A háborúnak tőkepiaci vesztesei és nyertesei is vannak, de... The post A háború nye

Rezsicsökkentés 2026: mennyit spórolhatna a költségvetés az átalakítással?
A 2026-os költségvetésben 792,5 milliárd forintot különítettek el lakossági rezsivédelemre, miközben a következő években több ezer milliárd forintos költségvetési kiigazításra lehet sz
Ahol az ember visszaadja, amit elvett: három történet a természet erejéről
Az elmúlt időszakban több helyen találkozhattunk ugyanazzal a fordulattal: egy élőhely, egy ökoszisztéma vagy egy faj visszakapott valamit abból, amit az ember korábban el
Forint alapú ETF-ek - kell ez neked?
Reklám Pár hete már írtam a K&H Értékpapír változásairól, amivel újat mutatott a TBSZ- és a befektetői piacon. Logikus következő lépésként beszéljünk kicsit az újönnan bevezetett
A Ratkó-korszak ma is alakítja Magyarország demográfiai helyét
Harminc éve még több mint öt munkaképes korú jutott egy időskorúra a BB tengely országaiban, ma már alig három. A régió minden országa idősödik, de... The post A Ratkó-korszak ma is alakí

Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!


Újdonságot hoz a Tisza a legfontosabb nyugdíjszabálynál
Farkas András nyugdíjszakértővel beszélgettünk.
Véget ért a moratórium, újra vághatóak a védett erdők: mi volt a terv?
Kinek kell ennyi fa valójában?
Van közös nevező az állatvédőkkel? A szigorításból is lehet biznisz
Az új szabályozás még szigorúbb lesz?