Több oldalról is javultak az eredményeik az első félévben: bővült a portfólió, nőttek a bérleti bevételek, és az üzemeltetés is hatékonyabb lett. Melyik működési területben van még a legtöbb fejlődési lehetőség?
Mindhárom területen látunk még tartalékot. A meglévő cseh, magyar és szlovák ingatlanoknál továbbra is van tér a bevételek növelésére és a működés hatékonyságának további javítására, Lengyelországban pedig még előttünk áll az átalakítás érdemi része. Ott 2027-től számítunk jelentősebb, értéknövelő bérleti tranzakciókra.
Emellett van egy olyan értékteremtési lehetőségünk, amely eddig kevésbé került fókuszba, pedig önmagában is komoly potenciált rejt. A teljes portfólióhoz mintegy 3,2 millió négyzetméternyi telekterület tartozik, aminek a hasznosításából szintén számottevő eredményt várunk.
A bérleti bevételük Magyarországon 18,3 százalékkal nőtt, amiben nagy szerepe volt a visszavett területek újbóli bérbeadásának és a bérlői mix átalakításának. Ez a növekedési ütem mennyire fenntartható?
Az elmúlt években átlagosan 10 százalék feletti bevételnövekedést tudtunk elérni úgy, hogy közben a fogyasztás csak mérsékelten bővült. Ez azért fontos, mert azt mutatja, hogy az eredményekhez nem kellett kifejezetten erős fogyasztói környezet.
Továbbra is látunk tartalékot a rendszerben, és hosszabb távon abból indulunk ki, hogy a bérleti díjak az inflációnál gyorsabban emelkedhetnek.
Ha ehhez a következő időszakban a régiós kiskereskedelmi forgalom is erősebben bővül, az újabb lendületet adhat a portfóliónak. Ez alapján Magyarországon az elmúlt évek erős növekedése után is érdemi további bővüléssel számolunk.
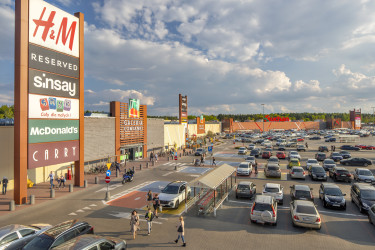
A magyar piacon már van tapasztalatuk abban, hogyan lehet egy hipermarket-központú bevásárlóparkot fokozatosan átalakítani. Lengyelországban most mintegy 18 ezer négyzetméternyi Auchan-terület felszabadításával számolnak. Mennyire más ezt egy új piacon megismételni?
Lényegében ugyanezt a modellt szeretnénk megvalósítani. Az ingatlanokat a vásárlás előtt részletesen átvilágítottuk, ezért maga a portfólió nem tartogatott számunkra nagy meglepetést. Most kezdődik az a munka, amelyet Magyarországon már végigcsináltunk, vagyis a nagy alapterületű hipermarket-területek csökkentése, a felszabaduló részek újrahasznosítása és a bérlői összetétel átalakítása.
Az Auchan mellé olyan nagy bérlőket szeretnénk behozni, amelyek önmagukban is képesek vásárlókat vonzani. Ha egy ilyen szereplő megjelenik, nő a park látogatottsága, ami a többi bérlő forgalmára is pozitívan hat. Ez idővel a bérleti díjak emelésének is nagyobb teret adhat. Ebben sokat számít, hogy a régiós bérlők már ismernek minket, és látják, hogyan dolgozunk. Egy ilyen átalakítás akkor működik igazán jól, ha a bérbeadó, a bérlők és a vásárlók érdekei találkoznak. A következő egy-két évben Lengyelországban ennek a modellnek az eredményeit szeretnénk látni.
Korábban elég volt megtölteni üzletekkel egy bevásárlóparkot, ma viszont már azt is mérik, melyik bérlő mekkora forgalmat generál. Hol dől el, hogy egy új üzlet valóban erősíti-e a teljes bérlői mixet?
Folyamatosan mérjük a látogatószámot és a forgalmat, így látjuk, hogy melyik bérlő vagy szegmens teljesít erősen, és azt is, hogyan hatnak egymásra az egyes üzletek. Egy ekkora portfóliónál ezek az adatok már önmagukban is komoly értéket jelentenek.
Sokkal pontosabban meg lehet becsülni, hogy egy adott bérlő milyen bérleti díjat képes kitermelni, és az is látható, hogy a jelenléte mennyit tesz hozzá a teljes park teljesítményéhez.
Ennek van egy önmagát erősítő hatása is. Több magyar helyszínen egyetlen év alatt 10 százalék felett nőtt a látogatószám. Ha több vásárló érkezik, javul a bérlők forgalma, bővülhet az árukészletük, megjelenhetnek további kisebb üzletek vagy drive-through egységek, amelyek újabb forgalmat hoznak.
Ezt egyfajta hógolyóhatásként lehet elképzelni: minél jobb a kínálat, annál nagyobb lesz a látogatottság, ami újabb lehetőségeket nyit. Azon dolgozunk, hogy minél több helyszínen elinduljon ez a folyamat. Ebben a tőzsdei struktúra is segít, mert hosszabb időtávon tudunk gondolkodni, miközben sok piaci szereplő rövidebb távú célok alapján kénytelen dönteni.
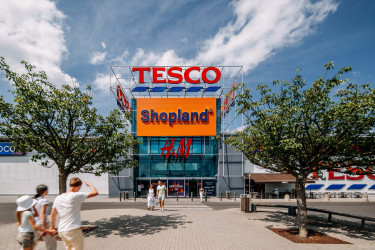
A pécsi Shopland bevásárlóparkjukban McDonald’s-egység nyitását tervezik. Egy ilyen szereplőnél mi az értékesebb, a közvetlen bérleti bevétel, vagy az, hogy pluszforgalmat hoz az egész parknak?
Mindkét hatás fontos. Egy McDonald’s önmagában is jó bevételt termelő bérlő, közben viszont nagyon szigorúan választ helyszínt. Olyan lokációban gondolkodik, amely jól látható, könnyen megközelíthető, és a saját mérései alapján eleve megfelelő forgalommal rendelkezik. A megjelenése tehát már önmagában visszajelzés egy lokáció erejéről, a nyitás után pedig tovább növelheti a forgalmat, amivel az egész park vonzereje és értéke javulhat. Pontosan ezért illeszkednek az ilyen fejlesztések a stratégiánkba.
Az SPP már négy piacon működik: Magyarországon, Csehországban, Szlovákiában, idéntől pedig Lengyelországban is. Melyik ország teljesít jelenleg a legjobban, és hol van a legtöbb teendőjük?
Az elmúlt évek sztárja meglepő módon Magyarország volt. A hipermarket-területek csökkentése során felszabaduló részek bérbeadása és a bérlői mix javítása több helyen már nagyon erős eredményt hozott, aminek a hatása a bérleti bevételekben is megjelent. A magyar portfólióban továbbra is komoly növekedési dinamikát várunk.
Csehország és Szlovákia folyamatosan jól teljesít, ott ugyanakkor kisebb a lehetőség a nagyobb területcsökkentésekre, ezért inkább az optimalizálásra és a fokozatos bevételnövelésre koncentrálunk.
Lengyelország viszont ebből a szempontból izgalmasabbnak számít. Ott most előttünk áll az a munka, amelyet Magyarországon már elvégeztünk, ezért egy-két éves távon nagyobb ugrásra is lehetőség nyílhat. Ennek eredménye nagyban múlik majd az előkészítésen és azon, milyen bérlői mixet sikerül kialakítani. Minél jobban sikerül ezt megoldani, annál erősebb lehet az ingatlanok jövedelemtermelő képessége és értéke.
A lengyel akvizícióval 3,2 millió négyzetméterre nőtt a teljes telekterületük. Ez már önmagában akkora vagyon, amelynek a hasznosítása külön üzleti pillérré válhat. Milyen üzleti lehetőségek lehetnek ebben a meglévő ingatlanok működtetésén túl?
Óriási, jelenleg még kiaknázatlan potenciált látunk benne, és a következő években jelentős eredményeket remélünk ettől a területtől is. A bevásárlóparkokhoz jellemzően nagy parkolók és jelentős szabad telekterületek tartoznak, ezért többféle hasznosításban is lehet gondolkodni.
Egyes helyszíneken új kereskedelmi vagy drive-through egységek, elektromosautó-töltők és napelemes rendszerek jelenthetnek lehetőséget. Emellett bizonyos területeknél fejlesztés vagy átminősítés is szóba jöhet, például szállodai, lakó- vagy irodai funkcióval.
A meglévő portfólióban tehát még van tartalék, közben azonban újabb akvizíciókat is terveznek. Mennyire van ehhez most meg a finanszírozási mozgástér, és hol jöhet képbe az eurókötvény?
A közzétett pénzügyi előrejelzésünkben a szokásunkhoz híven konzervatív számokkal dolgoztunk. A cél az, hogy ennél jobb eredményt érjünk el, vagyis, ha lehet, nagyobb portfóliót szerezzünk meg kedvezőbb árazás és magasabb hozam mellett. A mérlegünk elég erős, és folyamatosan erősödik, ezért a terveink szerint újabb tőkebevonás nélkül, kötvény- és hitelfinanszírozás kombinációjával is van lehetőség a további bővülésre.
Egy akvizíciónál ugyanakkor számunkra nem ér véget a munka a vásárlással, az utána következő aktív ingatlanmenedzsment legalább ennyire fontos. Minél jobb munkát végzünk az ingatlanokkal, annál többet tudunk hozzátenni a jövedelemtermelő képességükhöz, és ezen keresztül a részvények értékéhez, illetve az osztalékhozamhoz. Ezen dolgozunk most is.
A Shopper Park Plus részvénye április óta a BUX-kosár tagja, piaci kapitalizáció alapján pedig továbbra is a BÉT legnagyobb ingatlanpiaci kibocsátója. Érezhető már ennek a hatása a részvény forgalmán és a befektetői érdeklődésen?
A BUX-indexbe kerülés érezhetően javította a részvény likviditását. A medián napi forgalom ezt követően mintegy 33 ezer euróra emelkedett, szemben a másodlagos részvénykibocsátás előtti körülbelül 6500 euróval. Ahhoz viszont, hogy további befektetőket tudjunk megszólítani, még ismertebbé kell tenni a céget, és tovább kell növelni a kapitalizációt, illetve a vállalat méretét.
A következő fontos lépés az lehet, hogy további régiós vagy nemzetközi indexekbe is bekerüljünk. Ez a passzív tőkeáramlások miatt különösen fontos, hiszen az indexben való jelenlét önmagában is érdemi keresletet generálhat. A BUX-tagság ebből a szempontból nagy mérföldkő volt, de tőkepiaci oldalon még bőven van tér a továbblépésre.
A 0,92 eurós osztalék mellé 2030-ig több mint 50 százalékos növekedést várnak az egy részvényre jutó eredményben, vagyis az EPS-ben. Mi kell ahhoz, hogy ez ne csak papíron legyen tartható pálya?
Mi inkább konzervatívnak tartjuk ezt az előrejelzést. A publikált pálya normál piaci környezettel számol, miközben az organikus növekedésnél csak az inflációt kismértékben meghaladó ütemet feltételeztünk. A meglévő portfólión önmagában is érdemi növekedést várunk, emellett 2027-től új kelet-közép-európai akvizíciók hozzájárulásával is kalkulálunk.
Az akvizíciós oldalon sem építettünk különösen agresszív forgatókönyvet, konzervatív méretű és hozamú tranzakció került a számításba. Innen nézve a célunk egyértelműen az, hogy a közzétett pályát érdemben túlteljesítsük.
Több hazai bevásárlóparkjuknál is elindultak a napelemes fejlesztések, miközben egyes projektek előkészítése már három-négy éve tart. Mi lassítja a leginkább ezeket a beruházásokat?
A szabályozási és engedélyezési környezet nagyon megnehezítette az előkészítést, erre jó példa a parkolók napelemes lefedése. Szeretnénk ilyen rendszereket telepíteni, lehetőség szerint energiatárolókkal együtt, jelenleg azonban egy parkoló fölé kerülő napelem ugyanolyan beépítésnek számíthat, mintha egy épületet építenénk. Ezt korábban többször is jeleztük a döntéshozók felé, érdemi változás azonban nem történt.
Szerintem nehezen indokolható, hogy nagy, burkolt, nyáron jelentős hőt elnyelő parkolófelületeket ne lehessen gyorsan, magántőkéből energetikai célra hasznosítani. Egy ilyen fejlesztés a beruházónak, a bérlőknek, a vásárlóknak, a helyi lakosoknak, az önkormányzatnak és az energiarendszernek is előnyös lehet.
Maga a kivitelezés akár hat hónap alatt elkészülhet, miközben az engedélyeztetés – saját tapasztalatunk alapján – évekig tarthat, majd a kész rendszer bekapcsolására is hónapokat kell várni. Ezen mindenképpen változtatni kell, és bízunk abban, hogy a szabályozás ebbe az irányba mozdul.
A BREEAM-minősítés várhatóan még idén a teljes portfólióra kiterjed. Milyen kézzelfogható üzleti előnyt jelent ez a finanszírozásban?
A BREEAM az épületek fenntarthatósági teljesítményét értékelő minősítési rendszer. Nálunk ennek már közvetlen pénzügyi hatása is van, a finanszírozás nagyjából 10 bázisponttal olcsóbb emiatt, ami 100 milliós euró hitelnél évente 100 ezer euró megtakarítást jelent. A mi hitelállományunk ennél jóval nagyobb, így összességében már olyan összegről beszélünk, amely bőven fedezheti a fenntarthatósági célú beruházásaink költségeit.
Tulajdonosi oldalon is történnek változások: az Adventum Penta Co-Investment SPP-részesedését a Penta CEE Holding veszi meg, miközben a végső irányítás változatlan marad. Várható ettől bármilyen módosítás a stratégiájukban?
Nem számítunk emiatt különösebb változásra, az EBRD szerepét ugyanakkor fontosnak tartom kiemelni. A Co-Investment egyetlen befektetőjeként már egy nagyon korai szakaszban, jóval a tőzsdei bevezetés előtt tőkét fektetett a cégbe, és bizalmat szavazott nekünk. Viszonylag kevés magyar vállalat mondhatja el magáról, hogy ilyen helyzetben kapott támogatást egy ilyen intézményi befektetőtől. Ez mindkét fél számára sikeres együttműködés volt, és ebből a szempontból fontos része az SPP eddigi történetének.
Több európai országban is működnek, euróban fizetnek osztalékot és nemzetközi tőkét is szeretnének bevonni. Ebben a helyzetben milyen gazdaságpolitikai változások számítanak most a legtöbbet?
Számunkra az euró bevezetése, valamint a kiszámítható és transzparens gazdaságpolitika a legfontosabb. Én úgy látom, Magyarország nemzetközi megítélése sokat javult, ami kedvezőbb helyzetet teremthet a nemzetközi tőke bevonásához.
Ez nekünk azért is lényeges, mert könnyebbé teheti a magyar tőzsdei jelenlétünk további erősítését és a vállalat értékének növelését. Ezt a lehetőséget a befektetőink és a saját érdekünkben is szeretnénk kihasználni.
A cikk megjelenését a Shopper Park Plus támogatta.
Címlapkép forrása: Portfolio/SPP, címlapkép: Pejkó Gergő
Már olcsóbb a négyórás akkumulátor, mint az új gázos csúcserőmű
De mégis hatalmas a kereslet.
Elszabadult AI-ügynökök, felelős vezérigazgatók?
A biztosítók már a több millió dolláros kárigényekre készülnek, és azt vizsgálják, felelősségre vonható-e Sam Altman vagy Dario Amodei.
Nem adja fel Európa legerősebb hatalma: csatlakozna a hatodik generációs vadászgép megépítéséhez
Egy korábbi projekt összeomlott.
Epésen reagált Magyar Péter: elárulta, mi lesz a lakossági állampapírok adómentességével
Brüsszel kötelezettségszegési eljárást indított az ügyben.


Megszólalt Moszkva a rejtélyes haláleset után: elvileg minden rendben, mégis rájuk figyel a fél világ
Állítják a hatóságok, hogy nem valamilyen biológiai fegyver szabadult el.
Orbán Viktor szerint saját maguktól dolgoztak ilyen kiválóan az aranykonvoj-ügyben a hatóságok
A volt miniszterelnök szerint nem volt kormányzati utasítás.
Havi 140 ezer forint? Ennyibe kerül valójában egy használt autó fenntartása
Az Eurostat adatai szerint Magyarországon 461 autó jut minden 1000 lakosra, vagyis egy négyfős magyar családra átlagosan közel 2 autó esik. Kiszámoltuk, mennyibe kerül ma egy használt autó fenn
FDI és beruházási tanácsadási üzletágat indít az RSM Hungary
FDI és beruházási tanácsadási üzletággal bővíti szolgáltatásait az RSM Hungary. Az RSM új FDI szakértői csapata a Magyarországon beruházást tervező külföldi vállalatokat, valamint a fe

Rekordméretű visszavásárlás és új piacok: mi hajthatja tovább az Nvidiát?
Az Nvidia részvényeinek ára 2024 áprilisa óta mintegy 150 százalékkal emelkedett, a vállalat pedig újabb rekordot állított fel részvény-visszavásárlási programjának bővítésével. Eközb
A háború nyerteseit eladni, a veszteseit megvenni - a HOLD eltérő stratégiája
A piacok gyakorlatilag minden szinten ignorálják, hogy tovább tart ez a háború, mint azt korábban gondolták. A háborúnak tőkepiaci vesztesei és nyertesei is vannak, de... The post A háború nye

Rezsicsökkentés 2026: mennyit spórolhatna a költségvetés az átalakítással?
A 2026-os költségvetésben 792,5 milliárd forintot különítettek el lakossági rezsivédelemre, miközben a következő években több ezer milliárd forintos költségvetési kiigazításra lehet sz
Ahol az ember visszaadja, amit elvett: három történet a természet erejéről
Az elmúlt időszakban több helyen találkozhattunk ugyanazzal a fordulattal: egy élőhely, egy ökoszisztéma vagy egy faj visszakapott valamit abból, amit az ember korábban el
Forint alapú ETF-ek - kell ez neked?
Reklám Pár hete már írtam a K&H Értékpapír változásairól, amivel újat mutatott a TBSZ- és a befektetői piacon. Logikus következő lépésként beszéljünk kicsit az újönnan bevezetett
A Ratkó-korszak ma is alakítja Magyarország demográfiai helyét
Harminc éve még több mint öt munkaképes korú jutott egy időskorúra a BB tengely országaiban, ma már alig három. A régió minden országa idősödik, de... The post A Ratkó-korszak ma is alakí

Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!


Véget ért a moratórium, újra vághatóak a védett erdők: mi volt a terv?
Kinek kell ennyi fa valójában?
Van közös nevező az állatvédőkkel? A szigorításból is lehet biznisz
Az új szabályozás még szigorúbb lesz?
Megremegett az OTP-sztori: 3 jel döntheti el a folytatást
Mindenkit a magyar bank részvényei érdekelnek: mi jöhet most?