Rekord összeg a privátbankároknál
Tavaly a magyar privátbanki piac lemaradó volt a nemzetközivel szemben, hiszen a Boston Consulting Group adatai alapján a globális privátbanki vagyon 10%-kal tudott bővülni (az európai átlaghoz képest viszont jobban teljesítettünk), azonban nagy különbség volt már akkor is, hogy nemzetközi téren a befektetéseken elért hozamok jelentették a piacbővülés legfőbb forrását. Hazánkban azonban annak ellenére, hogy sokan azt mondták, hogy a növekedési források kimerültek, mégis azt láttuk, hogy a különböző bankok és egyéb szereplők képesek voltak tőkebeáramlást felmutatni, új ügyfeleket elérni. Míg külföldön a kockázatosabb ügyfélportfóliók tudtak a fejlett piacokon is növekedést generálni, addig Magyarországon sokáig a magas betéti kamatkörnyezet miatt lehetett hasonló folyamatokkal találkozni. Ez a két tényező együttesen pedig megfelelő alapját képezte a szektor bővülésének.
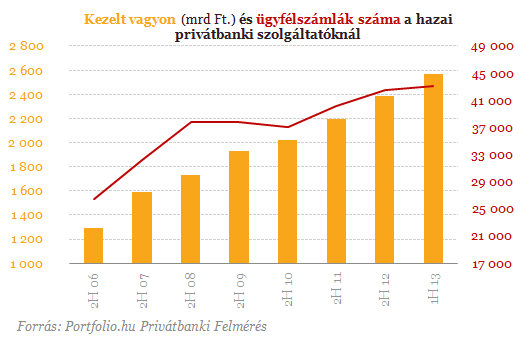
A szegmentáció kulcskérdés, jól láthatóan nagy differencia van az egyes privátbanki szolgáltatók között, az viszont pozitívum, hogy az általunk megkérdezett 14 szereplő közül viszont ma már nyolc legalább 50 millió forintos belépési limitet határoz meg, sőt a maradék szolgáltatók között is van kettő, ahol több limitet alkalmaznak, és a magasabbik már eléri a 70 millió forintos szintet. Az eltérő szegmentációs politika miatt azt lehet mondani, hogy továbbra is lesznek a szektorban ügyféloldalon növekedési lehetőségek, egy alacsonyabb belépési limit esetében jóval nagyobb kör szólítható meg, olyan ügyfelek is, akik korábban nem is voltak nyitottak a szolgáltatás iránt. A piac tisztulását jól mutatja, hogy a belépési limitekhez képest ma már jóval magasabb az ügyfélszámlákra eső kezelt vagyon, a 14 privátbanknak a felénél már az átlagvagyon 100 millió forint felett van. A szektorátlag azért lehet "csak" 60 millió forint, mert több nagyobb szolgáltató alacsonyabb belépési limitje azt lehúzza.
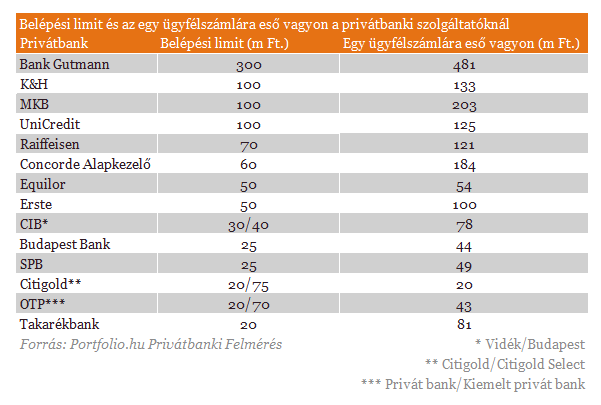
A gyűjtésünk szerint a szektorban az ügyfélszámlák száma 1,5%-kal 43 187-re emelkedett, ami azt jelenti, hogy a 2006 végi állapotokhoz képest közel duplájára nőtt a számlák száma. Nem szabad azonban azt elfelejteni, hogy a statisztikákban az ügyfélszámlák szerepelnek és nem az ügyfelek, piaci információk szerint egy privátbanki ügyfélnek legalább 2 számlája van, vagyis a ténylegesen elérhető ügyfélkör a kimutatottakhoz képest kisebb. A kihívásokkal teli gazdasági környezetben a vagyonfelhalmozás nem megy olyan ütemben mint például azt a válság előtt megszokhattuk, azonban a differenciált és rugalmasan kezelt belépési limitek mellett van tér akár nagyobb mozgásokra is a piacon.
Még mielőtt rátérnénk az első félévre, szükséges még megemlíteni, hogy tavalyhoz képest egy szolgáltató már nincs bent az elemzésben, a BNP Paribas ugyanis eladta a hazai vagyonkezelési üzletágát az Erstének. Évek óta nem volt ekkora akvizícióra példa, az Erste ennek hatására az ügyfélszámlák és a kezelt vagyon terén is komolyabb növekedést tudott felmutatni. Az egyszeri tényezőt követően a frissen publikált számoknál nem volt látható növekedés, legalább is, ha az ügyfélszámlákat nézzük.
A félév során voltak olyan szolgáltatók, amelyeknél az ügyfélszámlák jelentősen csökkentek, az MKB és a Raiffeisen esetében viszont ennek az volt az oka, hogy a statisztikák közlése esetében fokozatosan a családi kimutatásokra álltak át az egyedi ügyfélszámlák helyett. A Raiffeisen esetében ehhez csatlakozott bő egy évvel ezelőtt egy limitemelés is, aminek hatására az ügyfélszámlák akár jelentősebb mértékben is csökkenhettek, viszont ez egy technikai tényező. A kezelt vagyon statisztikában ez a hatás már nem látszódott. Az első félévben viszont voltak olyan szolgáltatók is, amelyek a versenyből nagyon jól jöttek ki, és a megváltozott kamatkörnyezetben az ügyfelek nagyobb ütemben nyitottak ezeknél a szolgáltatóknál számlákat. A csökkenő kamatok leginkább a kisebb privátbanki szolgáltatóknak kedveztek, az SPB például 55,6%-kal tudta az ügyfélszámláit növelni, de bőven találtunk privátbankokat, amelyek képesek voltak 10% feletti ügyfélszámla-növekedést felmutatni, pedig az évből csak 6 hónap telt el.
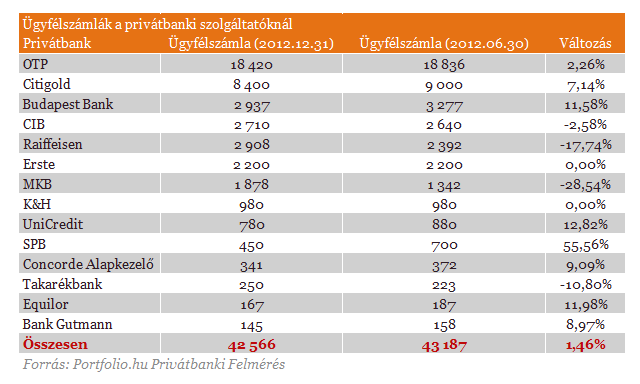
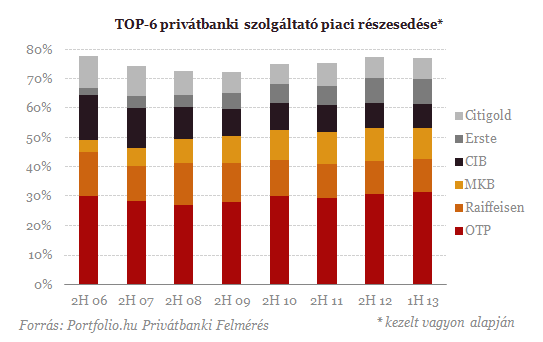
Az egyes privátbanki szolgáltatók között éles különbségeket találtunk, az viszont biztos, hogy a 184 milliárd forintos szektorszintű növekedésből csak az OTP 76 milliárd forintos részt hasított ki. Ha visszanézzük, az OTP-nél az ügyfélszámlák száma 2,3%-kal nőtt, vagyis a 10% feletti vagyonnövekedés csak úgy jöhetett ki, ha az átlagnál magasabb vagyonnal rendelkező ügyfeleket is be lehetett vonni a privátbanki szolgáltatásba. A nagyobb szolgáltatók közül a Raiffeisen és az Erste is 20 milliárd forint körüli növekedést tudott felmutatni, és mivel itt az ügyfélszámlák terén pozitív irányú változás nem volt látható, a meglévő ügyfélkörben lévő potenciál kihasználása lehetett a növekedés forrása. Relatív értelemben az SPB tudta a legnagyobb növekedést felmutatni, a szolgáltató kisebb mérete ellenére olyan tőkebeáramlást tudott publikálni, amely már szektorszinten is kiemelkedőnek számított.


Még lehet pályázni a CFO of the year díjra – Légy Te az év pénzügyi-gazdasági vezetője!
A Portfolio szeptember 23-ai Future of Finance 2026 konferenciáján derül ki a győztes neve.

Könyörtelenül lecsapott az amerikai haditengerészet: már a negyedik hajót bombázták szét
Washington szerint egy drogkartellhez volt köthető.
Kitört a történelem egyik leggyilkosabb vulkánjának utódja: 22 ezer utazót és a világhírű turistaparadicsomot is érinti a káosz
Azonnal lezárták a repülőteret, több mint 200 járatot töröltek.
Történelmi pillanat: először lőtt fel rakétát az európai kontinensről egy magáncég
Pályára állt a Spectrum rakéta.
A modern gazdaság láthatatlan motorja: így működik a gigantikus háttérbirodalom
A rejtett infrastruktúrák nyomában.
Élesen reagált Magyar Péter minisztere, miután lemondásra szólította fel a KDNP – Lannert Judit színtiszta manipulációról beszél
A miniszter szerint az ellenzék hazudozik róla.
Történelmi áttörés kapujában a szélsőjobboldal: a sorsdöntő választás eredményébe egész Európa beleremeghet
Meglehet az abszolút többség.

Egymás után oszlottak fel a képviselő-testületek: rendkívüli választásokat tartanak ma több magyar településen
Több ezren járulhatnak az urnákhoz.
Új építésű lakások 5%-os áfakulcsa
Az új lakóingatlanok értékesítésére alkalmazható 5 százalékos áfakulcs 2026. december 31-éig alkalmazandó. Akinek az építési engedélye az év végéig véglegessé válik, és az egy

Kihal vagy csak átalakul az értelmiség?
Az értelmiségi lét teret veszít az egész világon. Ez a folyamat a tudás iparrá szervezésével indult meg, a digitalizáció adott neki komoly lendületet. Mi lép a süllyedő Atlantisz helyére:
The Marzetti Company - elemzés
Majdnem felkerült a szeptemberi Top 10-re, és mivel még csak nem is hallottam róla, gondoltam, ránézek.CégismertetőA The Marzetti Company (MZTI) 1896-ban alakult, székhelye az amerikai Ohio állam
Jobb lakáshitelkamatot keresel? Hasonlítsd össze a bankokat a Bankmonitorral
Egy lakáshitelnél már néhány tized százalékpont kamatkülönbség is milliós tétellé nőhet a teljes futamidő alatt. Mégsem biztos, hogy a bank honlapján elsőként látott ajánlat lesz szám
Nem a méret a lényeg (feat. Zsiday)
Évadnyitó HOLD After Hours Balásy Zsolttal, Zsiday Viktorral és Szabó Balázzsal. Milyen platformokon találjátok még meg? A HOLD After Hours podcastek megtalálhatók a Spotify, YouTube,&

Közeledik a fiskális Yield Curve Control?
Az amerikai Treasury szeptembertől legalább megduplázza a hosszú lejáratú állampapírok visszavásárlására fordított összeget, miközben a 30 éves hozam közel két évtizedes csúcsra emelked
Betonból épülő élőhely: egy floridai kísérlet a partvédelem újragondolásáról
A tengerpartok védelme és a tengeri ökoszisztémák helyreállítása általában két külön feladat, egy floridai mérnök és csapata azonban megpróbálja egyszerre megoldan
Fordult a kocka a költségvetésben - de mekkora lehet az idei hiány?
Az első negyedéves, GDP-arányosan 9 százalékos deficit után a második negyedévben látványosan szigorodott a költségvetési politika. Mire lehet elég a fordulat az év egészében, hogyan ért




Mi lesz, ha az MNB tényleg befejezi a kamatcsökkentést?
Maradhat a kamat 5,5 százalékon.
Tisza-kormány: a piac bizalma még kitart, de ősszel jön az igazi teszt
A költségvetési pálya és az eurótervek hitelessége döntő lehet.
Mi marad a magyar gyümölcsből? Védtelen ültetvények kaphatják a következő csapást
Negatív rekord az idei termés.
A pénzügyi dzsungel túlélése: Hogyan navigáljunk a változó piaci környezetben?
Megtárgyaljuk a hosszú távú befektetési stratégiákat, és bemutatjuk, hogy hogyan lehet ezeket az elveket alkalmazni a mostani parketten.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!