"Nincs is frank a devizahitelek mögött" - Ez komoly?
1. Hogy lehetséges, hogy korábban olyan jó volt a devizahitel, ma viszont hatalmas problémát jelent?
2. Hogy lehetnek ezek devizahitelek, amikor a hitelfelvevők nem is devizát kaptak?
3. Valóban nincs a devizahitelek mögött devizaforrás a bankok mérlegében?
4. Ha tényleg hiányzik a devizaforrás, miből és hogyan hiteleztek devizaalapon a bankok?
5. Nyertek-e a magyarországi bankok a forint gyengülésével?
6. Ha nem, akkor ki nyerészkedik a magyar devizahiteles családok kárára?
1. Hogy lehetséges, hogy korábban jó volt a devizahitel, utólag viszont hatalmas problémát jelent?
A hitelnek is ára van, amit kamatnak hívunk. Alapesetben annál kedvezőbb a hitel a hitelfelvevő számára, minél kisebb kamatot kell rá fizetni. Magyarországon 2003 végén megszűnt a bőkezű állami lakáshitel-kamattámogatás időszaka, így az akkor felvehető forinthitelek kamata jelentősen megugrott. Csakhogy miközben a családok csak a korábbinál magasabb kamat mellett tudtak forinthitelt felvenni, maguk a bankok továbbra is olcsó hitelhez jutottak. Nem belföldről, hanem külföldről, és nem forintban, hanem devizában. Adta magát, hogy a bank számára rendelkezésre álló külföldi devizahiteleket (az egyszerűség kedvéért hívjuk őket így) továbbközvetítsék a magyar családok számára. Akkor úgy tűnt, mindenki jól jár ezzel: a családok devizában kisebb kamat mellett jutottak hitelhez, a bankok pedig így is nyereségesen tudtak hitelezni. Minél több devizahitelesük volt, úgy tűnt, annál nyereségesebben. Három dologról azonban már akkor megfeledkeztek az ügyfelek, a bankok pedig nem hívták fel a figyelmüket ezekre kellőképp:
1. probléma: a magyar devizahitelesek főleg hosszú futamidejű (pl. 20-25 éves) hiteleket vettek föl. A bankok ezeket az általuk felvett rövidebb futamidejű (többnyire 3-12 hónapos) hitelekből nyújtották nekik. Vagyis miután a hosszú futamidejű hitelt már folyósították ügyfeleiknek, időről időre maguknak a bankoknak is vissza kell fizetniük a hitelezéshez felvett külföldi hiteleket, csak rövidebb futamidő mellett, vagyis többször. Újabb és újabb hitelből, vagyis más és más kamatszint mellett tudják ezt megtenni. Ebből az úgynevezett lejárati eltérésből származott az első probléma: ha a bankok által fizetett kamatok bármilyen okból nőttek, azt a következő kamatperiódusban tovább is hárították ügyfeleikre. A kezdeti alacsony kamatszintnek tehát többek között az lett az ára, hogy ha bármi rossz történik, akár jelentősen meg is emelkedhet a kamat. A kamatemelés pedig meg is emelte a törlesztőrészletet.
2. probléma: nemcsak saját hiteleik kamatszintjének megemelkedését hárították át a bankok, hanem az árfolyamkockázat vállalását is elvárták az ügyfelektől. Ez az előzőhöz képest sokkal inkább érthető, hiszen a devizahitelek lényege pont az, hogy aki felveszi, vállalja a magasabb árfolyammal járó törlesztőrészlet-emelkedést, az alacsonyabb árfolyamnak pedig ő maga örülhet. A baj abból adódott, hogy 15-20%-os árfolyamingadozásnál nagyobbat nem igazán tudott senki sem elképelni. Ehhez képest a frankárfolyam ma közel 50%-kal magasabb, mint egy átlagos devizahitel felvételekor. Lejjebb kitérünk arra, hogy ez vajon a bankok érdekében állt-e.
3. probléma: a törlesztőrészletbe a bankok nagy részénél egy harmadik elem is beépült. Ez pedig az, hogy a felelőtlen hitelfelvételek (ehhez kellett a bankok hitelezési politikájának folyamatos lazulása) és a válság együttes hatása miatt sok adós képtelenné vált hitelének törlesztésére. A bankok az ebből származó veszteségüket már jó előre - főleg 2010 előtt - áthárították a jól fizető ügyfelekre. Az egyoldalú szerződésmódosítás lehetőségét azóta a jogszabályok jelentősen korlátozták, de a "rossz ügyfelek" miatt megemelt kamatokat a bankoknak nem kellett visszacsökkenteniük korábbi szintjükre.
Összefoglalásképp: három feltételnek is teljesülnie kellett volna ahhoz, hogy a devizahitelekből ne legyen társadalmi szintű probléma: 1. ne nőjenek a bankok által saját "hiteleikre" fizetett kamatok (például azért, mert a bankok által felvett és a kihelyezett devizahitelek futamideje hasonló), 2. ne nőjön az árfolyam nagy mértékben, 3. ne nőjön a rosszul fizető ügyfelek száma. A válság során azonban mind a három feltétel eltűnt, a probléma előállt. Mérsékelni lehetett volna, ha a bankok a három közül legalább valamelyik terhet magukra vállalják. Ezzel szemben már a legelején úgy döntöttek, hogy mind a három kockázatot a devizahitelesekre hárítják. A korábbi "normál" körülmények mellett ez még jogosnak tűnt (legalábbis nem szúrt szemet): az ügyfelek e három nagy kockázatért cserébe élvezhették a devizahitellel járó alacsonyabb kamatot, és még akár némi árfolyamnyereséget is.
2. Hogy lehetnek ezek devizahitelek, amikor a hitelfelvevők nem is devizát kaptak?
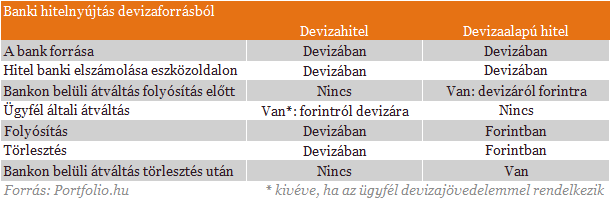
Az egyszerűség kedvéért "devizahitelt" szoktunk mondani, de szinte mindig devizaalapú hitelt értünk alatta, hiszen a lakosság esetében kevés kivételtől eltekintve erről van szó. A kettő a bank szempontjából nagyon hasonló: mindkettőt devizában tartja nyilván. A különbség annyi, hogy míg a devizahitelt devizában folyósították az ügyfél részére, a devizaalapú hitelek folyósítása forintban történt. A devizahiteleket ezért devizában, a devizaalapúakat viszont forintban törlesztik az ügyfelek.
A devizahitelek esetében nincs átváltási feladata a banknak, hiszen devizát ad és devizát kap. A devizaalapú hitelek esetében viszont először forintra váltja a saját devizáját, és forintban folyósít, majd a törlesztőrészlet formájában visszakapott forintot devizára váltja át a saját részére. Mindezt jellemzően az azonnali bankközi piacon teszi meg, az átváltási tevékenységért pedig árfolyammarzsot számít fel az ügyfél felé (2010 óta a lakáscélú hitelek törlesztése kivételével, ugyanis ezt azóta jogszabály tiltja). Az árfolyammarzs mértékét sokan bírálják, de általában igaz, hogy kedvezőbb az ügyfél számára, mintha ő maga végezné el a pénzváltást ugyanazon bank pénzváltójánál.
Borzasztó körülmények uralkodtak egy budapesti húsüzemben: azonnal bezáratta a helyet a NÉBIH
Gyroshús és húspogácsa készült létesítményben.
Szélerőművek a kert végében? Nemcsak áramot, pénzt is hozhatnak a helyieknek
Akár a szélerőművek negyede a közösségek kezébe kerülhet.

Jövőre visszatér a hőkupola: van egy módszer, amivel hatékonyan harcolhatunk ellene
Aszódy Tamással, a Knauf Insulation Kft. ügyvezető igazgatójával beszélgettünk.


Méregdrágán repültek Szijjártóék: több milliárdos hűtlen kezelés gyanúja miatt tesz feljelentést a külügy
Rövid utakra is magánrepülőt vettek igénybe.
Hajszálon múlt az összecsapás a NATO országa és Moszkva között: tüzet nyitott az orosz hadihajó
Ebből komoly baj lehetett volna.

Bloomberg: Magyarország a legvonzóbb célpont a világon
Kelet felé fordultak a befektetők.
Hiába az uniós vám, taroltak a külföldi webshopok Magyarországon
Megállíthatatlannak tűnik a nemzetközi online webáruházak térnyerése Magyarországon az MNB ma reggeli számai szerint. A PwC adatai arra is rámutatnak, hogy a fogyasztók és a piac is gyorsan al
Megszorítás vagy modernizáció - az euró ára a felzárkózás lehet
Az euró bevezetése stabilabb pályára állíthatná Magyarországot, és szorosabban a Nyugathoz köthetné az országot. De mi történik, ha az ehhez szükséges költségvetési szigor miatt tovább.

Nem lehet mindenkinek adni - de akkor kitől vegyen el a kormány?
A Tisza-kormány 7,5 százalékos hiányt örökölt, miközben egymást érik a béremelési igények, a választási ígéretek és az évtizedek óta halogatott állami beruházások. Meddig lehet várn
Bizalmi vagyonkezelés a NAV kereszttüzében
A bizalmi vagyonkezelés (BVK) és a vagyonkezelő alapítvány (VKA) napjainkban egyre népszerűbb vagyontervezési eszközök. A vagyonkezelési struktúrákban kezelt vagyon jelentős - óvatos b

Káros és elítélendő a dízeltámogatás Zsiday Viktor szerint
Adóztassuk meg a gyalogosokat, bicikliseket, tömegközlekedőket és benzinautósokat - ez a kormány új intézkedése. A magyar lakosság nagy része sajnos hajlamos valami rajta kívülállóként tek
Nem a nagyokat másoljuk és nem fánknapot szervezünk - Három példa, hogyan képes egy kisebb cég nyerni a munkaerőért folyó versenyben
Egy kereskedő, egy gyártó és egy mérnöki cég története jól szemlélteti, a kisebb cégek sémák helyett saját megoldásokra építve tudják sikeresen megtartani és ösztönözni munkatársaik
Energiaársokk közeleg - mekkora ütést kaphat Magyarország?
Alig lélegezhetett fel Európa az energiaválság után, az iráni konfliktus és az orosz-ukrán háború újabb fordulata ismét megdobta a gáz, az áram és az üzemanyagok... The post Energiaársokk
6G: az adatvédelem új kihívásai a következő generációs hálózatok küszöbén
A német adatvédelmi hatóságok konferenciája (DSK) 2026. június 17-én állásfoglalást adott ki az integrált érzékelési és kommunikációs (Integrated Sensing and Communication, "ISAC") tech


Tőzsdézz a világ legnagyobb piacain: Kezdő útmutató
Bemutatjuk, merre érdemes elindulni, ha vonzanak a nemzetközi piacok, de még nem tudod, hogyan vágj bele a tőzsdézésbe.
A pénzkeresés alkímiája
Az alkimisták az ólmot akarták arannyá változtatni. Az előadás bemutatja, hogyan próbálják a „tőzsdei alkimisták” a befektetéseiket a lehető legértékesebbé tenni.


Még sose volt ekkora az AI-para: már a milliárdos cégvezetők is lassítanának
Mi következik most?
25 éve kezdődött a végtelen háborúk korszaka
Miközben Amerika Afganisztánban és Irakban kötötte le az erejét, alapjaiban alakult át a világrend.
Egy kósza felhő is milliókba kerülhet: jókora bizonytalanságra épül a hazai árampiac
Nagyot nyerhet, aki pontosan jelez előre.