Ilyen lesz a magáncsőd - Sokan elbukhatják az elszámolást
Portfolio: Mi lesz azokkal az adósokkal, akiknek már felmondta a bankjuk a devizaalapú hitelszerződésüket, és követeléskezelőhöz kerültek? A követelést megvásárló követeléskezelőknek is el kell számolniuk?
P.: Valószínűleg kevesen tudják, hogy ha követeléskezelőhöz kerültek, akkor külön kérniük kell a pénzügyi rendezést. De mennyivel növelik meg a követeléskezelők a bank által kiszámított elszámolási összeget az engedményezés időpontja utáni időszakra vonatkozóan? Egyáltalán, ki állja a számlát, a bank vagy a követeléskezelő?
F. P.: Valóban kevesen tudják egyelőre, hogy az elszámolási összeget a követeléskezelőjüknél külön igényelniük kell.
Saját belső, nem reprezentatív felmérésünk szerint az adósok közel 80 százaléka még az elszámolásról sem hallott. A tudatosabb adósok persze visszakaphatnak valamekkora összeget. A metodika szerint újra kell számolni a követelés megvásárláskor érvényes összegét, hiszen a bank az érvényesnél nagyobb összegű követelést értékesített nekünk.
A vásárolt követelést csökkentjük a bank által kiszámított fogyasztói követelés összegével az engedményezés időpontjára, a Ptk.-ban megfogalmazott sorrendet alkalmazva (elsősorban a díjat csökkentjük, utána a kamatot, végül, ha még lehetséges, a tőkét). Ezt követően az időközi befizetéseket és kedvezményeket figyelembe véve, újra futtatjuk az adott ügy könyvelését, ami meg fogja adni az új fogyasztó felé fennálló egyenlegünket. Persze a helyzet nem ennyire egyszerű, sok kérdés merül fel ennek kapcsán: amennyiben a teljesítések és az elszámolás nyomán eleve alacsonyabb összeg miatt egy múltbeli időpontban eltűnt volna a tartozás, onnantól a visszajáró összeget a szerzőzésben szereplő kamattal kell felkamatoztatnunk, és megtérítenünk az adós számára. Ad absurdum az is előfordulhat, hogy az ügyfélnek kifizetendő elszámolási összeg nagyobb, mint az engedményezéskor nekünk átadott tartozás. Nagy a bizonytalanság tehát, a törvényeknek megfelelően viszont a követeléskezelők által így elszenvedett pénzügyi kárért a bankoknak kell végső soron helytállni, ennek mechanizmusáról a MAKISZ és a Bankszövetség között született együttműködési javaslat a tagjaik számára.P.: Azt jelenti ez, hogy a követeléskezelőket pénzügyi értelemben semlegesen érintik az elszámolások?
F. P.: Nem egészen. Bár egyoldalú kamatemelés és árfolyamrés-felszámítás már nem történt a követeléskezelőknél; az elszámolás kivitelezésének az adminisztratív, informatikai és számviteli terhét teljes egészében nekünk kell viselnünk. Ráadásul számottevően csökken az elszámolások miatt a megvásárolt követelésállományunk is, ami tartós bevételkiesést jelent. Az elszámolási bizonytalanság miatt azonban egyelőre nem tudok pontos választ adni saját anyagcégünknek sem arról, várhatóan miként érint minket pénzügyileg az elszámolás.
F. P.: Az igény benyújtása után 30 napja van a követeléskezelőnek arra, hogy megtérítse az adós számára a felkamatoztatott elszámolási összeget. Akinek megszűnt vagy elfogy a tartozása, az tényleges kifizetéssel, akinek még marad, az tartozáscsökkentéssel kapja meg az összeget. Van némi mozgásterünk abban is, hogy az alaptartozás "eltűnése" esetén mely további tartozásokat és milyen arányban csökkentsük, így például könnyen előfordulhat, hogy csökken az ügyfél telekommunikációs szolgáltatás nem fizetéséből eredő tartozása. A 2009. július 27. előtt megszűnt és követeléskezelőhöz került szerződések esetében van némi bizonytalanság, hiszen a szigorúan a jogszabály szövegét nézzük, a rendezett tartozások esetében ők akkor sem tartoznak az elszámolási törvény hatálya alá, ha a követelés nem évült el, vagyis az elmúlt 5 évben még követeltünk valamennyit az adóson. A még rendezetlen tartozások esetében azonban a jogszabály szerint a tőlünk kapott igazolással a banknál kell kopogtatnia az ügyfélnek, hogy készítsen neki elszámolást, hiszen a tartozása követeléskezelőnél van, nem évült még el és nem is rendeződött. Ebben a kérdésben az Igazságügy Minisztériumhoz fordultunk értelmezés végett.
P.: Mennyivel csökkenhet átlagosan egy ügyfél fedezetlen tartozása, és hányan kérhetik a követeléskezelő elszámolását a becslése szerint?
F. P.: Csak nagyon durva becsléseink vannak erre vonatkozóan. Úgy vélem, az áruhiteleknél 4-5, a személyi kölcsönöknél 10-15% körül lehet a bankok által kiszámolt fogyasztói követelés mértéke. A követeléskezelőknek értékesített autólízing-szerződéseknél azonban meghaladhatja akár a 30%-ot is. Az eddigi ügyfélaktivitás alapján úgy látom, az adósok mindössze 20-25%-a fogja igényelni a visszatérítést.
P.: Ez nagyon kevés, de térjünk át más témákra: tavaly nyáron törvénytervezettel fordultak az illetékes minisztériumhoz, amellyel a jelenlegi kaotikus jogszabályi és intézményi környezetet egy átlátható, egységes szabályozás váltaná fel a követeléskezelői szektorban. Hogy állnak a javaslattal?
F. P.: Közbeszólt az elszámolási törvény, amely a nyáron érkezett, és elterelte a figyelmet a törvényalkotók számára kevésbé égető ügyek felől. Aztán november környékén az NGM felkarolta a javaslatunkat, és mind az NGM-mel, mind az IM-mel egyeztettünk róla. Az ügyet továbbvivő IM-mel jó kapcsolatunk alakult ki, de tisztában vagyunk vele, hogy vannak törvényjavaslatok, amelyek a prioritási sorrendben előrébb vannak.
P.: Feltételezem, hogy ilyen a magáncsődről szóló törvényjavaslat is a kormány számára. Az hogy áll, és mi a véleményük róla? Milyen hatással lehet a pénzügyi szektorra?
F. P.: Úgy tűnik, a magáncsőd törvényt április végéig, május közepéig kodifikálni fogják, így a nyári parlamenti szünet miatt valamikor ősszel térhetünk majd vissza a mi követeléskezelői törvényjavaslatunkra. Mi nagyon fontosnak tartunk egy jól működő magáncsőd intézményt. Hogy ennek a pénzügyi szektorra milyen hatása lesz, az a részletektől függ. A német magáncsődöt ebből a szempontból példaértékűnek tartom. Egy hasonló bevezetése Magyarországon évi 5000‒6000 családot érintene.
P.: Hogy működne Magyarországon a magáncsőd az elképzelések szerint?
F. P.: A folyamatba való bekerülésnek több korlátja is lenne, ami lehetővé teszi, hogy célzott legyen a rendszer. Egyrészt lenne egy minimum és egy maximum követelésösszeg: az eredeti koncepció szerint ez minimum pár százezer, mi legalább 1-2 millió forintot tartunk elfogadhatónak, a maximum 40-50 millió lenne. Utóbbit pedig kissé soknak tartom, hiszen fedezetlen követelésből, nehéz ennyit összehozni, fedezett követelésnél pedig ilyen összegnél már nem beszélhetünk méltányosságról. Másrészt lenne egy vagyoni korlát is: aki magáncsődöt akar kérni maga ellen, annak rendelkeznie kell a teljes hitelezői követelés 40‒45 százalékát kitevő vagyonnal, ami több dologból áll össze: egyrészt az összes vagyoneleme (ingója, ingatlanja), továbbá a következő 5 évben a minimálbér feletti jövedelemnek a magáncsőd idejére vonatkoztatott cash-flow-jának a nettó jelenértéke.
Ez azért jó elképzelés, mert nagyon sokan azért bírálták eddig a magáncsődöt, mert Magyarországon mindenki minimálbérre van bejelentve, és nyilván senki nem fogja bevallani a csődbiztosnak, hogy keres a minimálbér felett 100 ezer forintot, ezzel is tessék gazdálkodni. Akinek viszont csak minimálbére van, valószínűleg e korlát miatt nem lesz jogosult belépni a rendszerbe, ezzel célzottabbá tehető tehát a rendszer.
Az időtartamra vonatkozóan 5 éves javaslatról tudok, de 7-10 év talán szerencsésebb lenne, amelynek a végén az adós megmaradt tartozását elengednék.A Figyelő Online friss értesülései a magáncsődről 5-10 éves csődvédelmi periódus alatt fix törlesztőrészletet fizet az adós, ha végig együttműködik, akár az adósság 50%-ától meg lehetne szabadulni, egy életben csak egyszer lehet majd magáncsődbe belépni, a leírás nagyságát a hitel típusa határozná meg, a rendszer szigorúan önkéntes alapon működne, a kormányhivatalokban lehetne kérni, a kirendelt csődbiztos segít racionalizálni a családi kiadásokat
P.: Ha mindössze évi 5000-6000 ezer családra vonatkozna, valószínűleg nem lenne jelentős hatása a magáncsődnek a pénzügyi szektorra. Jól látom?F. P.: Elsősorban szociális, és nem pénzügyi kérdésről van szó. Ha jól állítják össze, a pénzügyi szektorra gyakorolt eredményhatása nagyjából semleges lesz, viszont rendezetten sikerül vele kezelni az érintett családok anyagi helyzetét. Az intézményrendszert egy 100 fős csődgondnoki csapat koordinálná országos lefedettség mellett, vagyis ha évi 5000 belépő lenne, az 12 hónap alatt 50 új csődesetet jelentene egy csődgondnoknak, ami talán még kezelhető mennyiség. Fontos, hogy a csődgondnoki rendszert az állam hozza létre a végrehajtóktól és más, akár érdekkonflikussal rendelkező szereplőktől elkülönítetten.
P.: Nem fél attól, hogy növeli a nem fizetésre vonatkozó erkölcsi kockázatot (moral hazard), ha a magáncsőd bekerül a köztudatba?
F. P.: Attól függ, jól kommunikálják-e ezt. A kormány és a bankok viszonya szerencsére enyhült az utóbbi időben, és úgy tűnik, az állam is határt akar már szabni az erkölcsi kockázatoknak. Mindenki egyetért abban, hogy a tartozásokat fizetni kell. A magáncsőd jó intézkedés lehet, de nem szabad megváltásnak beállítani.
F. P.: A banki portfólióknak ki kellene tisztulniuk, ezt a kilakoltatási moratórium minél előbbi feloldása segítené, miután a kényszerértékesítési kvóta tavaly év végével megszűnt. Jelenleg ezeket a jelzálogköveteléseket nem nagyon tudják eladni a bankok, éves szinten 5000‒7000 lakáshitel-szerződéstől szabadulnak csak meg. Ezt néhány kis lokális cég fel tudja szívni, de ennél többet nem. Ezzel csak az évente újonnan keletkező nemfizetéseket lehet kezelni, de közel 180 ezer mérlegben lévő nem teljesítő jelzáloghitel sorsa megoldatlan. A követelésvásárlói oldalon szükség lenne a külföldi tőkére, mert magyar magántőke lényegében nincs erre. A nagy hedge fundok és nyugdíjalapok viszont, amelyek külföldön vásárolnak, nem tudnak bejönni, amíg nincs meg egy bizonyos méretarány: ezek a cégek 100 millió euró alatt nem vesznek követeléscsomagot. A bankrendszerben meglévő állomány már eléri azt a szintet, hogy érdemes lenne nekik belépni a piacunkra, a követelésvásárláshoz, az ingatlanok kezeléséhez szükséges infrastruktúra azonban hiányzik, és egyelőre a szabályozási környezet is bizonytalan. Pedig sok szempontból kegyelmi pillanathoz érkeztünk: a devizahiteles probléma végérvényesen rendeződni látszik, az ingatlanpiac pedig kezd magához térni.
P.: Van konkrét javaslatuk a döntéshozók számára a folyamat felgyorsítására?
F. P.: Vannak ötleteink, amelyeket már megosztottunk bizonyos fórumokon. A Növekedési Hitelprogramot például ki lehetne terjeszteni magánszemélyekre, pontosabban bedőlt lakossági ingatlanok vásárlására is. Jó irány lenne a végrehajtásból kikerülő ingatlanok adásvételénél illetékkedvezményét bevezetni, a bérbeadásukra pedig bizonyos ideig tartó (pl. 5 éves) adókedvezményt biztosítani. E három javaslatunk érdemben támogatná a piac tisztulását.
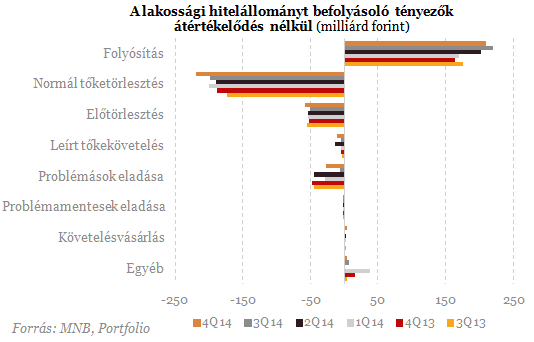
F. P.: Nem látunk érdemi előrehaladást, a térülések az előző évek szintjén állnak. A fedezetlen követelések ára növekedett, de ez vélhetően inkább a finanszírozási költségek csökkenésének köszönhető. Nem látható egyelőre, hogy jelentősen javult volna a fogyasztók visszafizetési képessége.
A várható magáncsődről Rétvári Bence államtitkár is nyilatkozott a Portfolio-nak:

Teljesen elszállt az olaj ára Európában - Már a rekordot ostromolja
Nagyon fáj a szaúdi export kiesése.

Új fronton lépett az OpenAI: három törvényjavaslatot is támogat
A cél, hogy csökkentsék a mesterséges intelligencia jelentette kockázatokat.
Brutális számla érkezett: elképesztő összegeket éget él Amerika az iráni háborúban
A költségek havi 3 milliárd dolláros ütemben emelkednek tovább.

Kimondta az Anthropic vezére: a mesterséges intelligencia töredékét használjuk ki
Hatalmas az AI-ban rejlő potenciál.
Kiderült, mekkora kamatot fizet a hazai óriáscég a legújabb eurókötvényekért
Lezárult az eurokötvény kibocsátásához kapcsolódó árazási folyamat.

Meglépi az Airbnb: hatalmas lakásépítési programot indít az Egyesült Államokban
A lakhatási válság egyik okozójaként emlegetett cég most a lakásépítést finanszírozná.
A lakáspiacon még mindig velünk él a rendszerváltás
Saját lakásban élni nem feltétlenül a jólét jele - Kelet-Közép-Európában sokkal inkább történelmi örökség. Miközben az uniós lakosság közel harmada bérel, Magyarországon csak minden

Követett részvények - 2026. szeptember
Havonta ránézek egyszer azokra a papírokra, amikből előbb vagy utóbb venni szeretnék. Általában a hetes chartokat nézem, 4-5 gyertya születik egy hónap alatt, ennyit már érdemes újra kiért
Bizalmi vagyonkezelés a NAV kereszttüzében
A bizalmi vagyonkezelés (BVK) és a vagyonkezelő alapítvány (VKA) napjainkban egyre népszerűbb vagyontervezési eszközök. A vagyonkezelési struktúrákban kezelt vagyon jelentős - óvatos b

Hiába az uniós vám, taroltak a külföldi webshopok Magyarországon
Megállíthatatlannak tűnik a nemzetközi online webáruházak térnyerése Magyarországon az MNB ma reggeli számai szerint. A PwC adatai arra is rámutatnak, hogy a fogyasztók és a piac is gyorsan al
Megszorítás vagy modernizáció - az euró ára a felzárkózás lehet
Az euró bevezetése stabilabb pályára állíthatná Magyarországot, és szorosabban a Nyugathoz köthetné az országot. De mi történik, ha az ehhez szükséges költségvetési szigor miatt tovább.
Nem lehet mindenkinek adni - de akkor kitől vegyen el a kormány?
A Tisza-kormány 7,5 százalékos hiányt örökölt, miközben egymást érik a béremelési igények, a választási ígéretek és az évtizedek óta halogatott állami beruházások. Meddig lehet várn
Káros és elítélendő a dízeltámogatás Zsiday Viktor szerint
Adóztassuk meg a gyalogosokat, bicikliseket, tömegközlekedőket és benzinautósokat - ez a kormány új intézkedése. A magyar lakosság nagy része sajnos hajlamos valami rajta kívülállóként tek
Nem a nagyokat másoljuk és nem fánknapot szervezünk - Három példa, hogyan képes egy kisebb cég nyerni a munkaerőért folyó versenyben
Egy kereskedő, egy gyártó és egy mérnöki cég története jól szemlélteti, a kisebb cégek sémák helyett saját megoldásokra építve tudják sikeresen megtartani és ösztönözni munkatársaik


Tőzsdézz a világ legnagyobb piacain: Kezdő útmutató
Bemutatjuk, merre érdemes elindulni, ha vonzanak a nemzetközi piacok, de még nem tudod, hogyan vágj bele a tőzsdézésbe.
A pénzkeresés alkímiája
Az alkimisták az ólmot akarták arannyá változtatni. Az előadás bemutatja, hogyan próbálják a „tőzsdei alkimisták” a befektetéseiket a lehető legértékesebbé tenni.


Itt a háború következő fordulópontja: minden eddiginél durvább erőpróba vár Ukrajnára
Először üzenhet a lakosság Putyinnak a háború kezdete óta.
Vége lehet a három éves átoknak, de már gyűlnek a sötét felhők az ipar felett
Még nem biztos, hogy fellélegezhetünk.
Még sose volt ekkora az AI-para: már a milliárdos cégvezetők is lassítanának
Mi következik most?