

Szenzáció: tech-óriás veszi meg a magyar sikersztorit

Hétfőn a magyar hátterű és alapítású IND Group bejelentette, hogy a cég értékesítése révén a core-banki rendszereket gyártó globális vállalat, a Misys "Digital Channels" divíziójává válik. Az IND egyik alapítója és ügyvezető igazgatója, az E&Y által 2013-ban az év üzletemberének választott Vinnai Balázs (címlapképünkön) fogja vezetni az újonnan létrehozott divíziót, az IND Group a menedzsmentjével és csapatával együtt kerül át a tech-óriáshoz.
A magyar hátterű, mára holding formában működő IND Group kis garázscégként indult még 1997-ben, betéti társaságként alapították meg, a céginfo.hu adatai szerint mindössze 15 ezer forintos jegyzett tőkével. A kis cég kezdetben webdizájnnal, weblapok fejlesztésével foglalkozott. Első sikeres banki termékeiket, banki szerver szoftvereket egy német IT-cég, a Brokat beszállítójaként értékesítették. A német kapcsolatot Pecsenye Roland, a cég társalapítója szerezte, amelyen keresztül az IND egyre inkább ismertté vált a pénzintézetek körében.
Hova jutottak?
2003-ban aztán az IND felvásárolta az internetlufi kipukkanása következtében bajba került Brokatot, illetve annak elektronikus banki részlegét. A Brokat megvétele után a menedzsment új irányvonalat jelölt ki a cég számára: saját termékek fejlesztésébe kezdtek. Ezt megelőzően ugyanis más cégek tulajdonában lévő szoftverek fejlesztésével, testreszabásával és integrálásával foglalkoztak.
Az új, ügyfeleket a középpontba helyező termékfejlesztési modell bevált a cégnek. Például a világon elsőként fejlesztettek Facebook-os banki átutalási rendszert egy lengyel banknak, és olyan mobilalkalmazást is készítettek, amellyel egy telefonszámot megadva is lehet utalni. Az IND tavaly novemberben, a Finovate ázsiai konferenciáján mutatta be legújabb termékét, az Essence névre keresztelt mobilbanki platformot, amellyel több szakmai elismerést is szerzett. A termék mögött álló koncepció lényege, hogy nem csak egy szép, tranzakciók végzésére alkalmas felületet hoztak létre, hanem a program például grafikonokká, vizuális információkká képes alakítani az adatokat, így könnyebben követhetik pénzügyeiket az ügyfelek. Emellett a bankok az ügyfeleiknek képesek automatikusan testre szabott ajánlatokat küldeni, vagyis az Essence egyben egy értékesítési csatorna funkcióját is betölti.
A jelenleg több mint 250 alkalmazottat foglalkoztató cég mára világszerte 8 irodával rendelkezik, a régióból pedig elsőként került fel a pénzügyi szektor technológiai beszállítóit rangsoroló, az Americanbanker és az IDC kutatócég által összeállított nemzetközi FinTech100-as listára, termékeivel és menedzsmentje révén pedig összesen 52 különböző díjat nyert el. Több magyar bank mellett olyan cégeket is ügyfelei között tudhat az IND, mint a svájci UBS, a francia BNP Paribas, az osztrák Erste Group, a Raiffesien csoport Zuno bankja, a belga Belfius, vagy a lengyel Alior.
Mennyit érhet a cég?
A cég brutális növekedési ütemét jól jellemzi, hogy 2000 és 2003 között 23-szorosára nőtt az árbevétele, de az utóbbi évek növekedési tendenciája is meggyőző. A cégben rejlő lehetőségeket felismerve korábban két körben egy kockázati tőke befektető, az Euroventures is beszállt az IND-be: 2007-ben majd néhány évvel később összesen 4,4 millió euróért 28 százalékos tulajdonosi részesedést vásároltak. Az alapítók tehát ezt követően is több mint 70 százalékos tulajdonosok maradtak. 2010 óta közel 75 százalékkal nőtt az IND árbevétele, a menedzsment pedig 4-5 éven belül 30 milliárd forint feletti árbevételt jósolt, amelynek durván 80 százaléka már ma is külföldről származik.
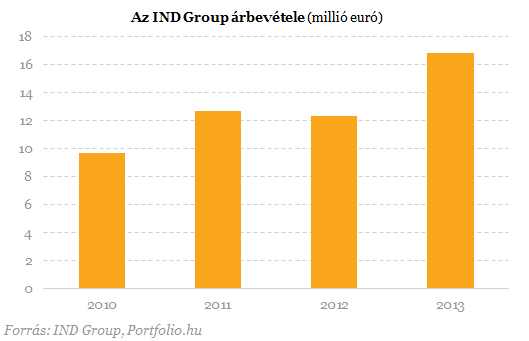
Ha azt feltételezzük, hogy a kockázati tőke befektetéseknél egyáltalán nem túlzó, a befektetett összegre vetített éves elvárt megtérülés 30 százalék körül alakult, akkor csak az Euroventures részesedéséért körülbelül 16,3 millió eurót (5 milliárd forintot) kérhetnek. A teljes vételár ebből számolva akár 58,3 millió euró (kerekítve közel 18 milliárd forint) is lehet. Ez egy erősen elnagyolt árazás, valószínűleg sok minden függ az IND jövőbeli teljesítményétől és az integráció, a cégek közötti szinergiák kihasználásának sikerességétől (a szinergiákról bővebben alább).
Egy ehhez hasonló céget, a Digital Insight-ot tavaly decemberben az NCR egyes számítások szerint 16-szoros EBITDA szorzóval vásárolta fel. Az IND 2013-as árbevételével, és 30 százalékos feltételezett EBITDA marzzsal számolva tavaly a cég 4,8 millió eurós EBITDÁ-t érhetett el. Ez alapján egy 16-szoros szorzó mellett a Misys akár 76,8 millió eurós (23,6 milliárd forintos) ajánlatot is adhatott az IND-re.
A felvásárlás mozgatórugója
A Misys-t 2012 közepén vezették ki a londoni tőzsdéről, amikor a Vista Equity Partners felvásárolta. A közel 1 milliárd dolláros éves árbevételű, 120 országban jelenlévő, 2000 ügyféllel és 4500 alkalmazottal rendelkező Misys 2013 tavaszától állt partneri kapcsolatban az IND-vel, a magyar cég digitális banki termékeit értékesítette. A Misys azonban úgy döntött, hogy a felvásárlás útján az IND frontend technológiáival egészíti ki portfólióját, így ugyanis teljes körű (end-to-end) megoldást kínálhatnak ügyfeleiknek.
Ez azt jelenti, hogy ha meglévő ügyfeleik például hatékonyabb, modernebb rendszerre cserélnék elavultnak ítélt alaprendszerüket, akkor egyúttal az új infrastruktúrához optimalizált frontend felületet is kaphatnak. Az új bankok (például direktbankok) indulását is teljes körűen képesek lesznek kiszolgálni. Az IND szempontjából a két cég összeolvadása azért is lehet gyümölcsöző, mert ezentúl a Misys közel 900 ügyfelének alaprendszereire kínálhatnak szabható, könnyen integrálható frontendeket.
"A digitális bankolás piaca napjainkban fénykorát éli. Több mint fél milliárd ember már jelenleg is használ mobil eszközöket pénzügyei intézésére, és ez a szám a következő négy évben meg fog duplázódni" - indokolta a felvásárlást Nadeem Syed, a Misys ügyvezető igazgatója.
Az elmúlt két hónapban már két nagy dealt kötöttek a szektorban
Tavaly decemberben az NCR, egy 129 éve fizetési szolgáltatásokkal és pénztárgépek gyártásával foglalkozó óriásvállalat vette meg a Digital Insight online és mobilbanki megoldásokat fejlesztő céget 1,65 milliárd dollárért. Az akvizíció jelentőségét mutatja, hogy az 1995-ben Kaliforniában alapított Digital Insight 1700 (főleg amerikai) pénzintézetnek fejlesztett mobil- internetbanki- és bankautomatákon futó szoftvereket, valamint komplett fizetési megoldásokat.
De idén már Törökországban is volt példa jelentős felvásárlásra a pénzügyi informatikai szektorban. A török bankok egyik fő beszállítójának számító mobilfizetési és mobilbanki szoftvereket fejlesztő Pozitront 60 millió fontért vásárolta fel a Monitise február elején. A tőzsdén jegyzett brit Monitise árfolyama 2 százalékot ugrott a bejelentésre. A Pozitron felvásárlásánál a vételár 60%-a függ a társaság későbbi teljesítményétől.
Politikai földindulás történt egy német tartományban - Egy fontos területen is tarolt a szélsőjobb
Megnéztük a Google adatait.

Ketyegő ökológiai bomba vagy óriási üzlet? – Fordulóponthoz érkezett a hazai elektronikaihulladék-kezelés
Elengedhetetlen a termékek élettartamának növelése, az újrahasználat és a javíthatóság erősítése.
A hálózat rugalmassága lesz a következő nagy kihívás − Minden szempár a szélenergián és a tárolókon
Ideje feltenni a kényelmetlen kérdéseket.


Olyan dolog mozgatja az új lakások építését, amire kevesen gondolnak
Így hat a demográfia az európai lakáspiacra.

Harctéri elemzés: nehéz csávába került az ukrán elitdandár, de egy komoly sikert elkönyvelhet Ukrajna
Állandóak az orosz beszivárgások.
Az adóforintjaidat visszakapod, ha ilyen megtakarításod van
Nem csalás, nem ámítás: az állam valóban hajlandó visszaadni az általad befizetett adóforintok egy részét, ha azt megtakarításba helyezed el, egészen pontosan nyugdíjcélú megtakarításba.
Mi mozgatja valójában az arany árát? - rövid és hosszú távú hatások
Az arany egyszerre reagál a dollár, a kamatvárakozások és a geopolitikai sokkok rövid távú mozgásaira, valamint a jegybanki kereslet és a fizikai kínálat hosszabb távú trendjeire. A 2022 utá
Új építésű lakások 5%-os áfakulcsa
Az új lakóingatlanok értékesítésére alkalmazható 5 százalékos áfakulcs 2026. december 31-éig alkalmazandó. Akinek az építési engedélye az év végéig véglegessé válik, és az egy

Az erőszakhullám vége: Magyarország is sokat javult, de a balti államok az igazán látványosak
A rendszerváltás utáni zűrzavar több országban az erőszak elszabadulásával járt, mára azonban gyökeresen megváltozott a kép. A BB tengelyen harminc év alatt közel 80 százalékkal... The po

Warsh és a monetarizmus
A Federal Reserve májusban hivatalba lépett új elnöke, Kevin Warsh egykor Milton Friedman tanítványa volt. Warsh ugyan soha nem nevezte magát monetaristának, de szakmai körökben már azzal is fel
Mi lesz a forinttal? Hallgasd meg a véleményünk!
Mennyi minden változhat egy év alatt. Tavaly ilyenkor az volt a nagy kérdés, hogy mi lesz a törékeny forinttal, most viszont már az, hogy milyen... The post Mi lesz a forinttal? Hallgasd meg a véle
A kínaiak már nem tudják hová tenni a pénzüket, Peking szeretné, ha gyerekekre költenék
Kína egyik problémája, hogy túl sokat termel, de még talán ennél is nagyobb, hogy túl keveset költ. A nemzeti jövedelem 42 százalékát félreteszik, és ennek... The post A kínaiak már nem tu
Galbraith Keynes-olvasata
A keynesi közgazdaságtan egyik alapvetése, hogy ha az árak nem tudnak alkalmazkodni, akkor a kibocsátás alkalmazkodik. Különösen fontos a nominális bérek lefelé merevsége. Ha a kereslet vissza


Eljött az idő? Olyat léphet az MNB, amire 20 éve nem volt példa
Hamarosan döntenie kell a jegybanknak.
Ez már a szélsőjobb áttörése? Ismét az AfD-től hangos Európa
Sosem látott eredményt ért el a párt.
Mi lesz, ha az MNB tényleg befejezi a kamatcsökkentést?
Maradhat a kamat 5,5 százalékon.
A pénzügyi dzsungel túlélése: Hogyan navigáljunk a változó piaci környezetben?
Megtárgyaljuk a hosszú távú befektetési stratégiákat, és bemutatjuk, hogy hogyan lehet ezeket az elveket alkalmazni a mostani parketten.
Kereskedés külföldi részvényekkel
Bemutatjuk melyik platformunk a legoptimálisabb külföldi részvények vásárlásához, tanácsadó szolgáltatásunk bemutatása.






