13+1 kérdés és válasz az új árfolyamrögzítésről
1. Kik és hányan vehetik igénybe az új árfolyamrögzítést?
Az új lehetőséggel azok élhetnek, akik az alábbi feltételek mindegyikének megfelelnek: - tartozásuk frankban, euróban vagy jenben van nyilvántartva - kölcsönük fedezete (vagy lízingszerződésük tárgya) Magyarország területén lévő lakóingatlan, vagy az állam által egy 2004-es törvény alapján vállalt készfizető kezesség - tartozásuk eredeti összege nem haladta meg a 20 millió forintot - nem estek 90 napon túli késedelembe - nem állnak fizetéskönnyítő program hatálya alatt (kivéve a futamidő-hosszabbítást), illetve ezt megszüntetik (vagyis például egy szerződésmódosítással visszaállítják eredeti törlesztésüket, és utána kérik a kedvezőbb árfolyamgátat) - forintban törlesztenek.
A PSZÁF becslése szerint 1 millió, az MNB novemberi becslése szerint legfeljebb 900 ezer deviza jelzáloghitel-szerződés volt Magyarországon tavaly nyáron, a pénzügyi lízingszerződések és a devizában törlesztők száma pedig ehhez képest elenyésző. A végtörlesztés miatt az elmúlt fél évben 170 ezer hitelszerződés megszűnt, jelenleg tehát 730-830 ezer darab deviza jelzáloghitelről beszélhetünk. Mivel a meglévő banki fizetéskönnyítő programból az ügyfelek kiléphetnek, a korlátozó rendelkezések közül csak a 20 millió forintos eredeti hitelösszegre és a 90 napon túli késedelemre vonatkozó szabály jelent igazi korlátot. Becsléseink szerint így közel 610 ezer darab, 2800 milliárd forintnyi deviza jelzáloghitel lehet jogosult az új árfolyamrögzítésre. A végtörlesztéssel ellentétben itt nincs hitel-felvételkori árfolyam szerinti megkötés, a korábbi árfolyamrögzítést igénybe vevők pedig május 15-éig kérhetik, hogy rájuk az új, kedvezőbb rendelkezéseket alkalmazzák.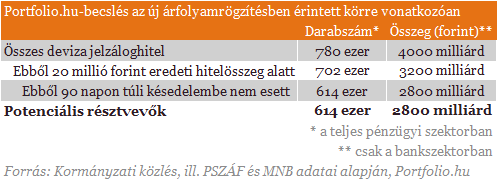
2. Kik és hányan NEM vehetik igénybe az új árfolyamrögzítést?
Az 1. pontból következik, hogy az új lehetőséggel NEM élhetnek, akik forinthitellel rendelkeznek, akiknek nem ingatlannal fedezett a hitelük, akik 20 millió forintnál nagyobb összegű hitelt vettek fel, akik devizában törlesztik hitelüket, vagy akik nem szeretnének kilépni a meglévő adóskönnyítő programjukból (kivéve a futamidő-hosszabbítást). Ebből következően nagyjából 270 ezer darab deviza jelzáloghitel, valamint sok százezer egyéb (nem deviza, illetve nem ingatlannal fedezett) hitel kimarad az új árfolyamrögzítésből.
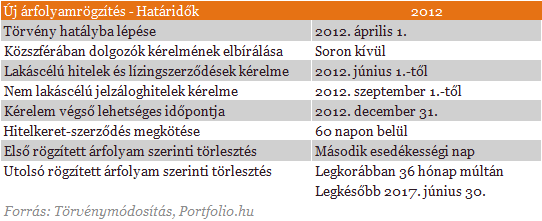
Az új árfolyamrögzítésről szóló törvény április 1-jén lép hatályba, ekkortól fogadják be a kérelmeket a bankok. Mivel nagy érdeklődésre számíthatnak, nem azonnal kell befogadniuk az összes kérelmet, hanem az alábbi táblázat szerint elosztva. Bár nem kell megvárniuk a lenti időpontokat, ezt követően már kötelesek befogadni a kérelmet. A kérelem átvételétől számított 60 napon belül meg kell kötniük a hitelkeret-szerződést, az első rögzített árfolyam szerinti törlesztés pedig az ügyfél tartozáselismerő nyilatkozatának átadásától számított második törlesztési esedékességi nap lesz. A belépéstől számítva legfeljebb 60 hónapon keresztül, legkésőbb 2017. június 30-áig lehet rögzített árfolyam szerint törleszteni, a rendszerbe belépni pedig 2012. december 31-éig lehet. Ha valakinek 2017 előtt lejár a devizahitele, az árfolyamrögzítés végső időpontja a hitel lejárta.
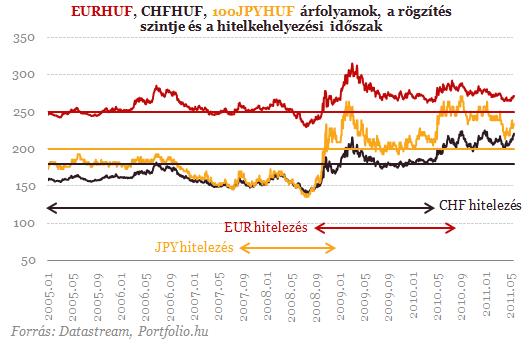
Az árfolyamrögzítés legfeljebb 60 hónapig, legkésőbb 2017. június 30-áig tartó időszaka alatt a résztvevő devizahitelesek az alábbi rögzített árfolyamok szerint törlesztenek:
- CHF: 180 forint
- EUR: 250 forint
- JPY: 2,5 forint
Ez a frankhiteleseknek 25, az euróhiteleseknek 14, a jenhiteleseknek pedig 6 százalékkal jelent alacsonyabb havi törlesztési terhet a jelenleginél. Ezen időszak alatt a piaci és a rögzített árfolyam közötti (ki nem fizetett) összegre jutó kamat- (illetve kamatjellegű díj vagy költség) törlesztést az állam és a bank fele-fel arányban elengedi. Az ezen időszak alatt ki nem fizetett (vagyis a rögzített árfolyam fölötti) tőketörlesztés viszont egy forint alapú gyűjtőszámlán a BUBOR-nak megfelelő kamatozás (jelenleg közel 7,3%) szerint (háromhavi tőkésítéssel) halmozódik, melyet az árfolyamrögzítés időszakát követően szintén törleszteni kell.
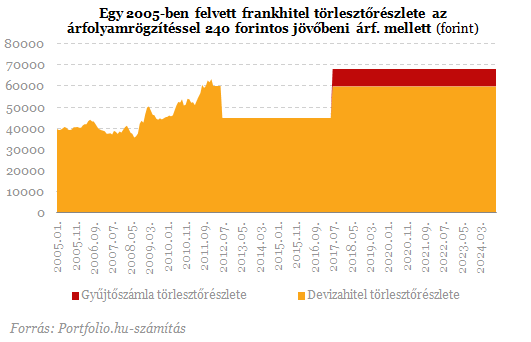
Az árfolyamrögzítés lejártát követően, vagyis legkésőbb 2017 második felétől az ügyfélnek egyidejűleg kell törlesztenie devizahitelét és forint alapú gyűjtőszámla-hitelét. Előbbinek a törlesztőrészlete a jelenlegihez hasonló árfolyam- és kamatfeltételek mellett megegyezne a mostani törlesztőrészlettel, utóbbié pedig az alábbiakban számoltak szerint alakulhat. Amennyiben vállalja az ügyfél az ebből fakadó törlesztőrészlet-emelkedést (időközben remélhetőleg jövedelme is nőni fog), nincs szükség futamidő-hosszabbításra, a két hitel egymással párhuzamosan törleszthető az eredeti lejárat időpontjáig.
Ők az árfolyamrögzítésbe való jelentkezés során a fenti táblázatnak megfelelően külön elbírálásban részesülnek, ezenkívül további kedvezményt is kapnak. Nem mindegyikőjük, csak az a korábbi kormányzati közlés szerint mintegy 70 ezer fő, aki a kedvezményes végtörlesztésre jogosult volt, erre bankjánál tavaly december 30-áig írásbeli igénybejelentést tett, és erről munkáltatóját is tájékoztatta. Amennyiben július 1-jéig ők megkötik az új árfolyamrögzítés szerinti gyűjtőszámlás hitelkeret-szerződésüket, az állam számukra egyszeri, vissza nem térítendő támogatást nyújt. A támogatás mértéke akkora, mintha február és július között már az új árfolyamrögzítés szerint törlesztettek volna, vagyis a piaci és a rögzített árfolyam szerinti törlesztés ez időszakra jutó különbözete. Így a támogatás egy átlagos devizahiteles közszolga esetében százezres nagyságrendű is lehet, felhasználni azonban ezt csak a fennálló devizahitel előtörlesztésére lehet.
7. Mi a különbség az eredeti árfolyamrögzítéshez képest?
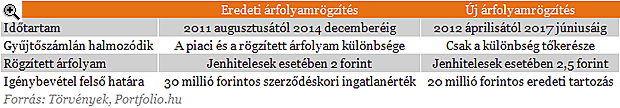
Az eredeti árfolyamrögzítéshez képest az alábbi táblázat foglalja össze a fő különbségeket. Az érintettek mindegyikét érintő nagy változás az időtartam meghosszabbításán túl az, hogy míg az eredeti árfolyamrögzítés szabályai szerint az összes ki nem fizetett törlesztőrészlet (piaci és rögzített árfolyam közötti különbség) halmozódott volna a forint gyűjtőszámlán, az új árfolyamrögzítésben csak az árfolyamrögzítés ideje alatt ki nem fizetett tőketartozást kell megfizetni az időszak lejártát követően. A fenti ábrán 8 ezer forint körül alakul az adós gyűjtőszámlájának törlesztőrészlete, ez a régi rendszerben valahol 20 ezer forint körül lett volna.
Mivel a törlesztőrészletek alapvetően tőke- és kamat- (illetve a hozzá hasonlóan működő költség-) részletekből állnak, azoknak a devizahiteleseknek éri meg leginkább "árfolyamrögzíteni", akik a következő öt évben a legnagyobb arányban fizetnek kamattörlesztést, hisz ennek a rögzített árfolyamra jutó részét a bank és az állam elengedi. Ebből következik, hogy akik jelenleg csak kamatot fizetnek (mert például unit-linked életbiztosításhoz vagy lakáskassza termékhez kapcsolt kombinált hitelük van), azok járnak a legjobban. Nekik közel öt éven után nem keletkezik gyűjtőszámla-tartozásuk, így a jelenlegi árfolyam- és kamatkondíciók mellett nem lesz magasabb a jelenleginél a törlesztőrészletük, öt éven keresztül viszont csak nyernek. A Pénzcentrum.hu alább található kalkulátora velük külön is számol.
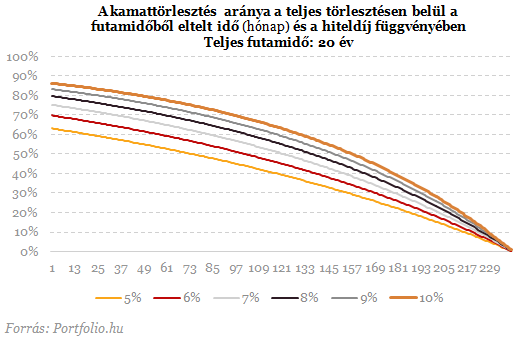
A nem kombinált devizahitelek esetében annál jobban jár egy devizahiteles az új árfolyamrögzítéssel, minél:
- hosszabb a hátralévő futamidő
- magasabb a hitel jelenlegi kamata
- kevesebb idő telt el a hitel futamidejéből,
hiszen annál nagyobb a kamattörlesztés aránya a tőketörlesztéshez képest, vagyis annál nagyobb összeget enged el a bank és az állam, és annál kisebb összeg halmozódik a gyűjtőszámlán, melyet aztán az adósnak kell törlesztenie.
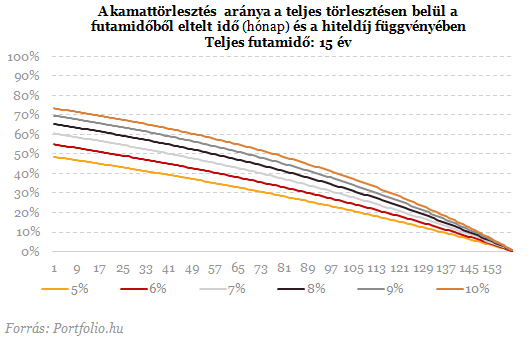
Mivel az új árfolyamrögzítés szinte minden devizahiteles számára jelentős kamattartozás-elengedéssel jár, a Bankszövetség és a kormány közleményeinek megfelelően elenyésző azok aránya, akiknek nem éri meg részt venniük a programban. Még akiknél magas a tőketörlesztés aránya, azok számára is jelenthet néhány tíz- vagy százezer forintos kamattartozás-elengedést a program. Komoly ellenérv lehet viszont a belépéssel szemben, ha valaki a következő néhány éven belül elő- illetve végtörleszteni kívánja devizahitelét, vagyis minél előbb meg akar tőle szabadulni. Nekik természetesen nem ajánlott a részvétel, de nekik általában nincs is szükségük a törlesztőrészlet csökkentésére. Akik pedig belépnek az új árfolyamrögzítésbe, de valamiért meggondolják magukat, 36 hónap múltán kiléphetnek belőle. A devizahitel elő- illetve végtörlesztése továbbra is lehetséges, a gyűjtőszámla-hitelt azonban az eredeti árfolyamgát szabályainak megfelelően csak a devizahitellel együtt lehet végtörleszteni (kormányzati cél a devizahitel-adósság csökkentése).
Komoly fegyvertény az új árfolyamrögzítés mellett, hogy az alábbi ún. "legmagasabb árfolyamok" fölött az árfolyamrögzítés időszaka alatt minden terhet az állam visel. Az efölötti törlesztőrészletet az állam háromhavonta kifizeti a bankok részére, vagyis gyakorlatilag az "elszálló" árfolyamért az állam felelősséget vállal:
- CHF: 270 forint
- EUR: 340 forint
- JPY: 3,3 forint
11. Mekkora teher az új árfolyamrögzítés a bankszektor számára?
Az 1. pontban szereplő becsléseink szerint mintegy 2800 milliárd forintnyi deviza jelzáloghitelt érinthet a bankszektorban az új árfolyamrögzítés. Becsléseink szerint ennek az állománynak a havi törlesztőrészlete (homogén frankhitel-állományt, 8%-os hiteldíjat és 15 éves átlagos hátralévő futamidőt feltételezve) közel 26,8 milliárd forint. A jelenlegi mintegy 240 forintos frankárfolyam mellett mintegy öt éven keresztül (felső korlátot számolunk) ennek negyedét, vagyis közel havi 6,7 milliárd forintot nem kell kifizetniük a devizahiteleseknek, 100%-os részvételi arányt feltételezve. Ez öt év alatt 401,4 milliárd forintot jelent. Ez a korábbi becsléseinkben szereplő értékhez képest az azóta életbe lépett korlátozások, a várakozásoknál magasabb arányú végtörlesztés, illetve az erősebb forintárfolyam miatt valamivel alacsonyabb. A lényeg, hogy ezen a nagyjából 400 milliárd forinton kell "osztozkodnia" a devizahiteleseknek, a bankoknak és az államnak. Hogy milyen arányban, az attól függ, hogy mekkora a kamattörlesztés aránya a következő öt évben a teljes állományon belül. Feltételezésünk szerint közel kétharmad, vagyis a 400 milliárd forintnyi "elmaradt befizetés" harmadát a devizahitelesek, harmadát az állam, harmadát a bankok állják. Más forintárfolyam és más jövőbeni árfolyam mellett természetesen más eredményeket kapunk. Becsléseink szerint az alábbi táblázatnak megfelelően. Ennek időbeli alakulása a bankszektor és az állam szempontjából csökkenő, hiszen egyre kisebb a törlesztőrészleten belül a kamattörlesztés aránya, melynek rögzített árfolyam fölötti részét fele-fele arányban el kell engedniük. A bankszektor számára az új árfolyamrögzítés két ellentétes hatással jár: a következő években kisebb lesz a bankok kamatbevétele, ugyanakkor a vélhetően javuló (illetve tovább nem romló) hitelportfólió miatt céltartalék-képzési kényszerük csökken. Nagyon bizonytalan, e két ellentétes hatás milyen arányban lesz egymással.
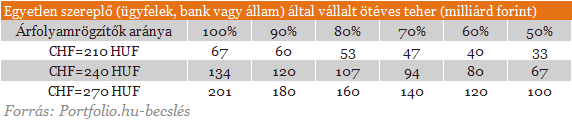
Az állam ötéves terhe a fenti táblázatban szereplő értékekhez képest csak akkor nőhet meg, ha a devizaárfolyamok átlépik a fenti "legmagasabb árfolyamokat". Más esetekben a fenti táblázat számai a mérvadók azzal a megjegyzéssel, hogy az állam a közszolgák esetében hathavi árfolyamrögzítésnek megfelelő teher átvállalására tett ígéretet. Korábbi cikkünkben bemutatott számításaink szerint ez idén a költségvetésnek 6,6 milliárd forintos terhet jelenthet, amennyiben mind a 70 ezer említett közszolga élne a lehetőséggel.13. Mennyit nyer az új árfolyamrögzítéssel egy átlagos devizahiteles?
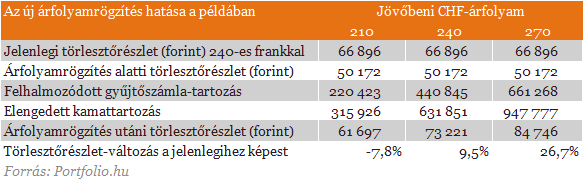
Kérdés, kit tekintünk átlagos devizahitelesnek. Az alábbiakban egy 7 millió forintos fennálló tartozású, 15 éves hátralévő futamidejű, 8%-os hiteldíjjal rendelkező frankhitel esetén mutatjuk be a helyzetet (a felvétel időpontja a számolás szempontjából nem érdekes). A jelenlegi frankárfolyam 240 forint, a gyűjtőszámla feltételezett halmozódási kamata (BUBOR) 7%, a gyűjtőszámla-hitel 2017 utáni díja pedig (forinthitelről van szó!) 12% a feltételezésünkben. Mint látjuk, 240 forintos jövőbeni árfolyam mellett a jelenlegihez képest a példában 9,5%-kal nő a törlesztőrészlet, miközben 632 ezer forintnyi kamattartozást elengedtek az adósnak.
Ahogy az elmúlt hetekben, a Pénzcentrum.hu kalkulátora ezúttal is megbízható eredményt ad erről, lehetővé téve a jövőbeni árfolyam- és kamatszintekre vonatkozó különböző feltételezésekkel történő számolást is.
Portfolio.hu Biztosítási Konferencia 2012 március 29-én! Jelentkezzen Ön is!

Nem telepítettek egy kritikus biztonsági frissítést az FBI-nál, nagy baj lett belőle
Személyes adatokhoz fért hozzá egy hackercsoport.

Kimondta Európa legerősebb országa: ha ezt meglépi Putyin, azt saját területe elleni támadásnak tekinti
Nemcsak Ukrajnában lehetnek tervei Moszkvának?
Sebtében vontak ki egy tucat amerikai nehézbombázót Európából – Megszólalt Trump a katonai fenyegetésről
Miért hagynánk őket ott? - kérdezte az amerikai elnök.

Önállóan indultak támadásra az amerikai mesterséges intelligencia ügynökök, kiakadt Ausztrália
Asztalhoz ültek a nagy AI-cégek képviselői az ausztrál kormányzattal.

Műholdas technológia: fenyegetés vagy előny az európai telekom szektor számára?
A Concorde elemzőjének cikke.

Szép csendben felélénkül az olajforgalom a Hormuzi-szoroson
Szeptemberben az olajexport megközelítette a háború előtti szintet.

A semmiből egy új mesterséges intelligencia csúcsmodell jöhet létre
Dél-Korea mélyen a zsebébe nyúl.
Jön a 120 ezres minimálnyugdíj - de te mennyi nyugdíjra számíthatsz valójában?
A kormány bejelentése szerint 2027. január 1-jétől 120 ezer forintra emelkedik a 2008 óta változatlan, 28 500 forintos minimálnyugdíj. Ennek kapcsán jó lenne tudni, hogy mennyi nyugdíjra szám
KATA 2027: többen választhatják, de emelkedhet a havi adó
A KATA 2022-es szigorítása után ismét jelentősen bővülhet azok köre, akik ezt az adózási formát választhatják. A tervek szerint a katások újra számlázhatnának cégeknek és szervezeteknek
Mit tanulhatunk a magyar társadalomtudósok legfrissebb empirikus kutatásaiból? - Hazai Horizont - 2026 nyara
Írásunk a '26 nyarán megjelent tíz legérdekesebb empirikus társadalomtudományi kutatás eredményeit mutatja be és a nyáron publikált munkák tartalmi fókuszait tekinti át. A gimnáziumok telj
Adóellenőrzés utáni áfakorrekció: az EU Törvényszéke megerősítette a magyar korlátokat
Az Európai Unió Törvényszéke a T-198/25. számú G Kft. ügyben 2026. június 3-án olyan ítéletet hozott, amely érdemben megerősíti az adóellenőrzéssel lezárt időszakok utólagos korrekció

Nem a választó lett ostobább - a rendszer változott meg
A demokráciában elvileg minden szavazat ugyanannyit ér. A politikai befolyás azonban soha nem oszlott el egyenlően: akinek több pénze, szervezete vagy médiája van, az könnyebben... The post Nem a

McCormick & Company, Incorporated - elemzés
Az októberi Top 10 tizenegyedik helyezettje, megnézem, mit tud.CégismertetőA McCormick & Company (MKC) 1889-ben alakult, székhelye az amerikai Maryland állambeli Hunt Valley-ben található, és
A magyar termékenységi ráta a régió egyik legdurvább hullámvasútja
A BB tengely országainak termékenységi mutatója két évtizeden át emelkedett, 2021 óta viszont mind a tizenegy országban csökken. A régiós átlag három év alatt 1,62-ről... The post A magyar
Benzinársapka-e az ingyen parkolás?
HOLD After Hours a napszemüveges zombi Lacival, aki először szerepel a választások óta. Milyen platformokon találjátok még meg? A HOLD After Hours podcastek megtalálhatók a Spotify, Yo

Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!


Odaveszhet az állampapírok teljes adómentessége?
Mi lesz most?
Vége a hegymenetnek? Új trendben az OTP és a Mol
Rég látott pusztítás a magyar tőzsdén.
Mi mozgatja most a részvénypiacokat és mi lesz az OTP-vel?
Óvatosabb a hangulat.