Az interjú készültekor, július elején már látszanak az ingatlanpiac első féléves adatai. Mi történt az elmúlt időszakban, a folyamatok mögött milyen makrogazdasági tényezők állhatnak?
Az előzetes várakozásaink maximálisan beigazolódtak, rendkívül aktív volt az ingatlanpiac első féléve, azon belül is leginkább az első négy hónap. Az értékesítési statisztikák mögött úgy gondolom, hogy két fő gazdasági körülmény húzódik meg. Egyfelől a vásárlók tisztában voltak a tavalyi általános áremelkedéssel és azzal is, hogy sokan az idei év első hónapjaiban fognak hozzájutni az inflációkövető állampapírból származó hozamokhoz. Előre akartak menekülni, hogy még valamivel olcsóbban tudjanak lakáshoz jutni, ugyanakkor
a kereslet növekedése törvényszerűen az árak emelkedését is eredményezte.
A másik fontos tényező a közel-keleti háború kitörése, a lehetséges amerikai szankciók, vámok, illetve az orosz-ukrán konfliktus folytatódása, amelyek egyaránt elbizonytalaníthatták a potenciális ingatlanbefektetőket, sokan közülük inkább a likvid befektetési megoldások, értékpapírok, részvények felé fordulhattak. Május-júniusban ezek a tényezők hűtötték le kissé a piacot, ugyanakkor nyilván a folyamatban lévő ügyletek áthúzódtak az utolsó két hónapra is, így kijelenthető, hogy
az elmúlt félév minden hónapjában rekord forgalmat bonyolítottunk.
Milyen hatással lehet az ingatlanpiacra a közelmúltban bejelentett, fix 3%-os kamatozású Otthon Start Program?
Hasonló folyamatokat várunk, mint a tavalyi év utolsó negyedévében, amikor tisztában volt a piac azzal, hogy az állampapír hozamokból többszáz milliárd forintnyi friss tőke is bekerülhet az ingatlanpiacra. Ilyenkor a vásárlók előremenekülnek, mert azzal számolnak, hogy a várható keresletnövekedés az árak emelkedéséhez vezet. Most is erre számítunk,
Hiszen aki előrelátó és komolyan tervezi a vásárlást, már most nekiláthat a keresésnek, és vételi ajánlatot tehet vagy akár előszerződést is köthet a kiszemelt ingatlanra.
Így, mire véglegesítik a hitelezési feltételeket, már aláírt adásvételi szerződéssel a kezében adhatja be hitelkérelmét szeptemberben. Biztos vagyok benne, hogy ez fel fogja pezsdíteni a piacot, ugyanakkor a klasszikus befektetőket kevésbé érinti ez a hiteltermék, így erre a szegmensre – amely egyébként főleg az új építésű lakások esetében kifejezetten aktív – nem lesz akkora hatása.
A hitelprogram több feltételt is megszab, például legfeljebb 150 millió forint értékhatárig lehet felhasználni és maximum 1,5 millió forintos négyzetméterárig. Milyen típusú ingatlanok lesznek ebben a programban a legnépszerűbbek, jelenthet-e az értékhatár maximum adott esetben árcsökkenést bizonyos szegmensekben?
Összességében úgy gondolom, hogy a 60-80 millió forint közötti árkategóriájú ingatlanok lesznek a legnépszerűbbek. Ez Budapesten egy átlagos 55-65 négyzetméteres használt lakásnak feleltethető meg, ugyanakkor az újlakás piacot is megmozgathatja kicsit a négyzetméterár felső plafonja. El tudom képzelni, hogy a beruházók akár 10%-ot is engednek az áraikból annak érdekében, hogy pont beférjenek a másfél milliós értékhatár alá. Ez persze például a kétmilliós négyzetméterárakat nem érinti, ekkorát nem fognak csökkenteni a fejlesztők.
Vidéki lokációk vagy az agglomerációk esetében ugyanakkor az említett ársávot figyelembe véve, arányaiban sokkal több ingatlan felelhet meg a program elvárásainak, ezért ezeken a helyeken talán még pezsdítőbb hatása lesz, mint a fővárosban vagy a nagyvárosokban.
A piaci lakáshiteleket jellemzően 6,5-8%-os kamattal lehet ma felvenni. Hogyan befolyásolhatja a bankok hitelezési kedvét a fix 3%-os kamat?
A bankok ma gyakorlatilag nem keresnek közvetlenül a piaci lakáshiteleiken, nagyságrendileg a forrásköltség szintjén tartják őket. Az ingatlanár-emelkedéssel párhuzamosan a felvett hitelösszegek ugyan dinamikusan nőnek, azonban a tranzakciószámok már sokkal kevésbé. Az új programban az állam a kamatkülönbözetet kipótolja a bankok számára, így valójában sokkal több vásárló válik hitelképessé, akik jellemzően alacsonyabb hitelösszeget vesznek majd fel, viszont a tranzakciószámok növekedni fognak.
A támogatott és piaci termékkör ezáltal jól kiegészíthetik egymást,
már csak azért is, mert sokan nem tudnak majd élni az Otthon Start Programmal, így számukra a piaci kamatozású hitelek maradnak. Összességében úgy gondolom, hogy a bankok minél inkább törekedni fognak arra, hogy a vásárlókat a program felé tereljék, és növekedni fog a hitelezési kedvük.
Milyen típusú ingatlanok jelentik ma a slágert a piacon, milyen ingatlanok iránt a legnagyobb az érdeklődés?
Szembetűnő, hogy gyakorlatilag nincs olyan új építésű lakás, amit ma ne lehetne eladni akár igen magas áron. Néhány éve még a 2 millió forintos átlagos négyzetméterár egy áttörhetetlen plafonnak tűnt, most pedig bizonyos lokációkban a 3-4 millió forintos számokon sem lepődünk meg. Az új lakásokat 80%-ban befektetők vásárolják meg, akik figyelembe veszik a jó bérbeadhatóságot és a várhatóan magas értéknövekedést. Ez pedig
az említett ingatlantípus esetében gyakorlatilag garantálható.
A másik kiemelkedő szegmenst a panellakások jelentik, amelyek ára csak egy év alatt 24%-ot emelkedett, nem ritka, hogy egy jó állapotú, panelprogramos lakás bőven több mint 1 millió forint négyzetméterár felett kel el. A fiatalok különösen kedvelik, hiszen az adott alapterületen a legtöbb hasznos életteret nyújtják, jellemzően jó a környék közlekedése, infrastruktúrája, jól illeszkednek a lakótelepek a város szövetébe.
Eddig a keresleti oldal erősítéséről beszéltünk, azonban amennyiben a kínálat, vagyis az új lakások száma nem követi le a megnövekedett keresletet, akkor hosszú távon is folyamatosan emelkedő ingatlanárakkal kell szembesülni. A beruházások támogatására Lakhatási Tőkeprogram indul 300 milliárd forintos keretösszeggel. Mit vár ettől?
Nem teljesen ismertek még a részletek, ugyanakkor az talán biztonsággal kijelenthető, hogy minél több új lakás van a piacon, annál jobb. Egyrészt látható, hogy mekkora ezekre a kereslet, másrészt évtizedek óta egy nagyon határozott urbanizációs folyamatban vagyunk, a kistelepülésekről a nagyvárásokba, vagy azok környékére igyekeznek költözni az emberek.
Ehhez azonban minél nagyobb számú és minél korszerűbb, elérhető árú lakásra lenne szükség.
A program 300 milliárd forint támogatást ígér, amelyből 30 ezer új lakás épülhet. Ez már a fővárosban is jelentős szám, és egyértelműen „elférne” a piacon, talán időszakosan árkonszolidációhoz is vezetne, ugyanakkor a teljes, több mint 4 milliós hazai lakóingatlanállományhoz képest elenyésző. Még ennél is sokkal többre lenne szükség az egészséges állománymegújuláshoz, azonban a program nem fogja tudni megváltoztatni a piac fundamentumait.
Úgy gondolom, hogy ahhoz, hogy minél több bérlakás épüljön, a jogszabályi környezetet kell megváltoztatni, legyen szó a bérbeadás adóvonzatáról vagy más, a lakók és beruházók jogait egyaránt védő jogszabályi háttér megteremtéséről.
Jelenleg ezek hiányában piaci alapon nem éri meg bérlakásokat építeni.
Hogyan alakulnak az ingatlanárak és bérleti díjak a fővároson kívül, a hazai nagyvárosokban? Mennyire mozgatta meg a piacot például Debrecenben vagy Szegeden a nagy ipari beruházások bejelentése?
Látványos hatása volt a bejelentéseknek a lokális ingatlanpiacokon. A tulajdonosok a várhatóan növekedő kereslet miatt rögtön feljebb árazták az ingatlanjaikat, csak drágábban lehetett hozzájutni a lakásokhoz. Az üzemek elindulásáig azonban még akár évek is eltelhetnek, ami idő alatt a fizetőképes kereslet érdemben nem nő, vagyis plasztikusan megfogalmazva, a drága lakásokat olcsón lehet kiadni.
Hosszabb távon ugyanakkor, amikor megérkeznek a városba a jól kereső alkalmazottak, felfut a termelés, ami jó esetben húzza magával az egész város gazdaságát, akkor már belátható lesz a megtérülés ideje is. Mindkét említett településen ez a mintázat látható, Debrecenben például vannak bőven 2 millió forintos négyzetméterár felett is új építésű lakások.
Ha egy kicsit eltávolodunk a lakóingatlanok piacától, és ránézünk például a nyaralópiacra vagy üzlethelységekre, vendéglátóegységekre, akkor mintha jóval kisebb pezsgés látszana, sőt: szembetűnő, hogy mennyivel több az „Eladó” tábla, mint egy-két évvel ezelőtt. Mi történik ezekben a szegmensekben?
A nyaralópiacon, elsősorban a Balatonon és vonzáskörzetében valóban látható egy kisebb megtorpanás annak ellenére, hogy a tavaszi-nyári időszak hagyományosan erős a szegmensben. Az észrevétel abszolút helytálló, a tulajdonosok azt látják, hogy olyan őrült tempóban mentek fel az árak az elmúlt években, hogy egyre többen igyekeznének közülük az értéknövekedésből fakadó előnyöket realizálni. A nyaraló, mint műfaj azonban egyértelműen luxuscikk, és az árak elszállásával nagyon leszűkült az a vásárlóréteg, amely ekkora összeget hajlandó kifizetni egy olyan ingatlanért, ami jó eséllyel 9-10 hónapot üresen áll egy évben. Persze befektetésnek is lehet tekinteni, azonban
a Balaton szezonalitása a megtérülés időtartamát is nagyon kitolja.
Alternatívaként egyébként kezd egyre népszerűbbé válni a Tisza-tó, a Dunakanyar és a Szigetköz, ahol egyelőre sokkal reálisabb áron lehet ingatlanhoz jutni. Ezekben a lokációkban óriási a fejlődési potenciál.
Az üzlethelységek, vendéglátóhelyek esetében valóban látványos az ürülés, ami valljuk be, egyfajta indikátora is a gazdaság teljesítményének, a vásárlóerő alakulásának és a fogyasztási kedvnek. A jelenlegi helyzetben aligha látom, hogy egy vásárló teljesen piaci szemlélettel és piaci áron megvásárolna egy éttermet, és azt el is kezdené üzemeltetni. A gazdaság általános állapotának javulásával ez természetesen megváltozhat, de
jelenleg úgy gondolom, hogy csak jelentős diszkonttal lehet ezeket az ingatlanokat értékesíteni.
Milyen piaci folyamatokra számít összességében az idei második félévben? Kitart az első hat hónap lendülete?
A következő időszak minden bizonnyal az Otthon Start Programról fog elsősorban szólni, az ebben foglalt követelmények hozhatnak bizonyos átrendeződést a piacon. A hitelezési aktivitás egészen biztosan növekedni fog, a kihelyezett hitelösszegek pedig minden bizonnyal rekordot fognak dönteni idén. Az ingatlanár-emelkedés az érintett kategóriában nem fog megállni, esetleg kicsit lassulhat, ezért
mindig azt szoktam mondani, hogy jobb ma lakást venni, mint holnap.
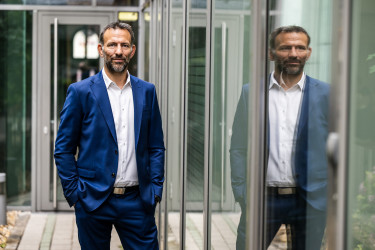
Az a klasszikus ingatlan értékesítésen kívül befektetési- és biztosítási üzletággal is rendelkezik az Otthon Centrum. Milyen befektetési szolgáltatásokkal tudják kiszolgálni az ügyfeleket?
Az ingatlan értékesítésen túlmutató szolgáltatásainkkal egyértelműen az a célunk, hogy az ügyfeleink kezét az adás-vételi szerződés megkötése után se engedjük el, és igyekezzünk minél több az ingatlanokhoz (is) kapcsolódó területen a rendelkezésükre állni. Éppen ezért nyújtunk bizonyos biztosítási termékeket, illetve azok számára, akik ingatlanbefektetésen túl másfajta lehetőségeket is keresnek, pénzügyi befektetéseket is tudunk javasolni, a Concorde alapkezelővel együttműködve. Hosszabb távon az a célunk, hogy olyan saját ingatlanbefektetési alapokat hozzunk létre, amelyekbe fektetve stabil hozamot tudnak elérni az ügyfeleink.
A cikk megjelenését az Otthon Centrum támogatta.
Címlapkép és fotók forrása: Portfolio - Mónus Márton
Újabb botrány az Nvidiánál: már Jensen Huang kirúgására készülnek
Fény derült egy másik viszonyra is, elbukhat az AI-forradalom legfontosabb embere.
Kritikus a helyzet a hazai vizeknél: jön a több mint 200 milliárdos terv
Gajdos László az ATV Egyenes Beszéd című műsorában adott interjút.
Korábban visszadobták a kinevezését, most dandártábornok lett a katonai titkosszolgálat vezetője
Szuvák Attila a szolgálat honlapján már most is főigazgatóként szerepel.
Kiemelt beruházássá nyilvánították a fontos elővárosi vonalat
A Budapest-Vácrátót-Vác vasútvonal fejlesztése kapott kiemelést.
Tízmilliókat fizettek egy mesterséges intelligenciával készült kiadványért: feljelentést tett a polgármester
Jelentős vagyoni hátrányt okozó hűtlen kezelés bűntettének gyanúja miatt rendeltek el nyomozást.
Készülődik a fordulat a fővárosi közlekedésben: itt a konkrét menetrend
Megjelent a kormányhatározat a BKK regionális közlekedésszervezővé alakításáról.

Döntést hozott a kormány: 144 milliárdot csoportosít át a Havária Alapból
Azt is meghatározta, hogyan oszlik meg a 300 milliárdos költségvetési befizetési kötelezettség.
Vitézy bejelentette: megkezdik a ferihegyi út bővítését, közel 25 milliárdot szánnak az előkészítésre
Sok éves terv kapott konkrét menetrendet most.
Lagarde távozása és az EU jövője: kik és mi alakítják Európa következő éveit?
Christine Lagarde távozása és az európai jegybanki vezetőváltások ráirányítják a figyelmet az EU jövőjét alakító személyi és politikai döntésekre. Az új vezetőknek a magas államadós
A sztori már nem elég az AI-lázban, eredményeket várnak a befektetők
A mesterséges intelligencia körüli befektetési láz történelmi rekordokat dönt: a SpaceX közel 86 milliárd dollárt vont be tőzsdei bevezetésével, az Anthropic pedig akár 100 milliárdos... Th

Már négy nagybanknál igényelhető a Wekerle Plusz hitel
Kedden a CIB is elindította a Wekerle Plusz hitelt, így már négy nagybanknál, a Raiffeisennél, az Ersténél, a K&H-nál és a CIB-nél lehet kérelmet beadni. Az ügyfél által fizetett kamat m
Nem tűnt el, csak elköltözött: így változott a gazdák állami támogatása
Két évtized alatt nagyjából a felére esett a mezőgazdaságra fordított állami kiadások aránya a BB tengely országaiban, a gazdák támogatása mégsem tűnt el, csak forrást... The post Nem tű
Kisebb hiány, gyorsabb növekedés: min múlik a költségvetési tervek sikere?
A kormány középtávú programja a költségvetési hiány csökkentését gyorsuló gazdasági növekedés mellett valósítaná meg, miközben 2030-ig az euróbevezetés feltételeit is teljesítené.
Tervezett eladások
Átnézem időnként, melyik osztalékrészvényt - amiket nem tartásra, hanem kereskedésre vettem - mikor tudom eladni. Azokat rakom itt ki, amelyeknél van esély néhány hónapos időtávon belül az
IFRS 1 - Az IFRS-ek első alkalmazása
Az IFRS-re történő áttérés nem csupán a számviteli szabályok megváltoztatását jelenti: a felkészülés időzítése, a nyitó pénzügyi helyzet meghatározása és az alkalmazott számviteli

A kriptó túlélte a legnagyobb rablását, de közben feladta az elveit
Néhány perc alatt 6,3 milliárd dollárnyi kriptó tűnt el a Binance-ről, ez minden idők legnagyobb kriptorablása. Az FBI szerint egy észak-koreai hackercsapat áll a támadás... The post A kriptó

A vállalati hatékonyság csendes forradalma: itthon is munkába állhatnak az első részmunkaidős a szoftverrobotok (x)
A Yettel így válaszol a vállalati automatizációs igényekre.


Bod Péter Ákos figyelmeztet: ezért kerülhet bajba a magyar gazdaság
A szerdai Checklistben az MNB korábbi elnökét kérdeztük.
A szemeink előtt rúgja az utolsókat a Trump-tornádó: a világ fogja megfizetni a kudarc árát?
Az Amerika-szakértő megosztotta a várakozásait a Portfolio külpolitikai műsorában.
Felpattant az infláció: meddig emelkedhetnek az árak?
Április óta nem láttunk ilyet: mit reagál majd az MNB?
A pénzügyi dzsungel túlélése: Hogyan navigáljunk a változó piaci környezetben?
Megtárgyaljuk a hosszú távú befektetési stratégiákat, és bemutatjuk, hogy hogyan lehet ezeket az elveket alkalmazni a mostani parketten.
A részvénykiválasztás 7 szabálya
Az előadás során megismerjük a részvénykiválasztás hét alapvető szabályát, amelyek segítenek sikeresen navigálni a részvénypiacon