Hibrid biztosítás: ez lenne a megoldás a magyar egészségügyben?
Kincses Gyula egészségpolitikus írását közöljük.
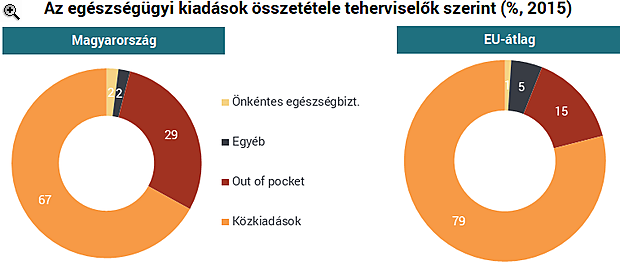
A magánfinanszírozás globális szervezeti fejlődésének elemzése nem ennek a dolgozatnak a tárgya, ebben az írásban kizárólag a kiegészítő biztosítások lehetséges fejlődési irányát veszem számba. Annyi azonban mindenképpen megemlítendő, hogy a magán egészségbiztosítások eleve alacsony arányának az utóbbi pár évben megindult növekedése megtorpanhat, mert a 2019 éves költségvetés kapcsán módosult adószabályok miatt megszűnik a munkáltató által vásárolt egészségbiztosítások adó- és járulékkedvezménye.
A magán egészségbiztosítások alapvető felosztása - mi a kiegészítő biztosítás
A magán egészségbiztosításoknak durva egyszerűsítések két nagy csoportja létezik:- Helyettesítő (substitutive) / duplikáló és
- Pótló (complementary) / kiegészítő (supplementary) biztosítások.
Az első csoportba olyan biztosítások tartoznak, melyek szolgáltatásai a kötelező egészségbiztosítás keretében is járnának a biztosítottaknak az adott országban, de a biztosított ezt magán egészségügyi biztosítás keretében veszi igénybe. Ezen belül helyettesítő biztosításról akkor beszélünk, ha egy adott országban a biztosítottak egy csoportja eldöntheti, hogy a társadalombiztosítási rendszert vagy a magánbiztosítást választja, és akkor a társadalombiztosítást helyettesítő magánbiztosítást köt. Ez esetben a teljes ellátási csomagot a magánbiztosítás nyújtja, és a biztosított csak ezt veheti igénybe. Duplikáló/párhuzamos biztosításról akkor beszélünk, ha a biztosított a kötelező egészségbiztosítási rendszernek is tagja, de emellett (minőségi, hozzáférési, kényelmi) okokból köt olyan magánbiztosítást, amely olyan ellátásokat (is) nyújt, melyek a biztosítottnak a közfinanszírozás terhére is járnának. Ebben az esetben a biztosított két, párhuzamos biztosítással rendelkezik, és vegyesen veszi igénybe a köz- és a magán biztosítást.
A pótló és kiegészítő biztosítások fogalmi lehatárolása nem könnyű, inkább ország-csoportonkénti, mint tartalmi eltérést mutat. Egyszerűsített főszabályként ebbe a csoportba két típusú szolgáltatások/kifizetések tartoznak. Az egyik csoportba azok az ellátások tartoznak, melyeket nem tartalmaz a kötelező egészségbiztosítás, így azokat a beteg a piacról kénytelen a kötelező egészségbiztosítás szolgáltatásaihoz hozzávásárolni. Ilyenek a korszerűbb fogászati ellátások, a szemüveg, hallókészülékek ára, az esztétikai sebészet, bizonyos ápolási szolgáltatások, de ide, a pótló biztosításokhoz sorolják az önrész, a co-payment biztosítást is. Itt tehát a társadalombiztosítási csomag szakmai tartalmát "pótolja ki" a biztosítás. A kiegészítő biztosításokhoz egyes országokban - főleg történeti okokból - inkább a társadalombiztosítási csomaghoz vásárolt nem szakmai, hanem kényelmi szolgáltatásokat (hotel, időpont stb.) sorolják.
A kiegészítő biztosításokhoz lehet sorolni a kétszintű biztosításokat is. Itt az alap-biztosítás nem biztosít minden ellátást térítésmentesen, és az alapcsomagba nem tartozó ellátásokat, illetve a kiegészítő díjakat (co-payment) a második szintű (kiegészítő) biztosítás fizeti. Klasszikusan ilyen a francia rendszer, ahol a második szintet a kölcsönösségi alapon működő szervezetek (mutuelles), öngondoskodási egyesületek és biztosítótársaságok adják. Szlovéniában a második szint állami lába Vzajemna), és az alapbiztosítás széleskörű co-paymentjét fedezi, a profitorientált Adriatic-Slovenica, Triglav és Merkur biztosítók ezen kívül kiegészítő szolgáltatásokat is nyújtanak. A lényeg: a kiegészítő/pótló biztosítások esetében ugyanazért az ellátásáért nem fizet kétszer a beteg, mert vagy olyat vesz, ami nem része a kötelező egészségbiztosítási csomagnak, vagy "hozzávásárol" többletszolgáltatást.
Magyarországon a kiegészítő biztosítás alatt a társadalombiztosítás ellátásaihoz hozzávásárolt szakmai és/vagy kényelmi szolgáltatások nyújtására kötött biztosításokat értik, így e dolgozatban én is ebben az értelemben használom a fogalmat.
A kiegészítő egészségbiztosítások feltétele
Magyarországon közel 30 éves (tartalom nélküli) szlogen a kiegészítő biztosítások fejlesztésének igénye, de a politika nem nagyon jut túl az egyágyas szoba és színes tévé ötleténél. Valós kiegészítő biztosításként a NN Vitalitás osztályára szervezett biztosítás működött Magyarországon, ahol a gyógyítás költségeit az OEP fizette, az emelt szintű hotelszolgáltatást pedig a magánbiztosítás. De itt nagyjából véget is ér a magyarországi kiegészítő egészségbiztosítások felsorolása.A kiegészítő biztosítások létének feltétele, hogy legyen költségmegosztáson alapuló szolgáltatás-tömeg egy országban (co-payment, vagy önként választható többlet-szolgáltatás). Ennek pedig feltétele a kötelező egészségbiztosítás tartalmának lehatároló pontosítása, azaz a kiegészítő (nem duplikáló) biztosításokhoz meg kell határozni a kötelező egészségbiztosítás tartalmát.
Ahhoz, hogy tudjuk, mi van a vonal felett, szükség van vonalra, azaz annak meghatározására, hogy mi van a vonal alatt.
Régi vita, hogy meg lehet-e határozni a kötelező egészségbiztosítás tartalmát. Ha ezt egy taxatív felsorolásnak, 20 kötetes katalógusnak képzeljük el, akkor a feladat elvégezhetetlen. Ha a biztosítási csomagot egy többdimenziós térként tételezzük, akkor az egyes tengelyek pontosításával ez a tér jó biztossággal kijelölhető. Ez a módszer nem ad ki egy totális katalógust (ami benne van, jár, ami nincs, az nem), de alkalmas az életszerű problémák kezelésére (jár-e altatás az adott ellátáshoz, jár-e orvosválasztás stb.).Taxatív felsorolás helyett tehát azt kell meghatározni, hogy az ellátásokat
- milyen célból (pl.: gyógyító, rehabilitációs, vagy optikai tuning),
- milyen kockázat miatt (a TB által kezelendő, vagy külső érdekű kockázat, avagy önként vállalt, extra kockázat),
- milyen technológiákkal (a befogadott technológiák, finanszírozási protokollok szerint),
- milyen eljárásrendben, milyen választási szabadsággal (beutalási rend, mennyiségi korlát, intézmény és kezelőorvos megválasztásának joga stb.),
- milyen finanszírozási kondíciókkal (költségmegosztás van-e)
- milyen hozzáférési garanciák mellett (időbeni és térbeni garanciák)
lehet igénybe venni. Az ettől való eltéréseket lehet számla szerint megfizettetni, arra lehet kiegészítő (nem helyettesítő!) biztosítást szervezni.
A kötelező egészségbiztosítás ellátásairól szóló 1997. évi LXXXIII. törvény jó struktúrát és felhatalmazást ad mindehhez, de a korszerű részletszabályok megalkotása az adott területeken komoly szakmai aprómunkát, másrészt politikai bátorságot igényel, hiszen a kiegészítő biztosítások létéhez ki kell mondani, hogy a kötelező egészségbiztosítás terhére nem nyújtható minden valamilyen korlátozás, szabályozás nélkül, térítésmentesen. (Mottó: a szükségletek igazságos kielégítésén munkálkodunk, az igényekkel tessenek a pénztárhoz fáradni.)
Nagyot vágnának Ursula von der Leyen 1800 milliárd eurós csomagján, még a tagállamok is lázadoznak
Megjelent az ír elnökség terve.
Lassú vérzés vagy fenntartható működés?
Munkaerő- és tőkehiány szorításában a magyar logisztika.

Megszólalt a Bundesbank vezére: kopogtat az államadósság-válság Európa ajtaján
Németország sem lehet nyugodt.
Vízumokat igényelt és gyilkossági ügyet kreált az AI, azonnal közbelép a Trump-adminisztráció
Egészen súlyos tetteket hajtott végre az Anthropic elszabadult ügynöke.
Nem várt közeledés Romániával: közös erővel harcolnak Magyarországgal a milliárdos uniós forrásokért
Egyre több témában alakítanak ki egységes álláspontot a felek.
Kína olajtaktikája ravasz volt - Most azonban egyre nőnek a költségek
Az ország előtt álló döntéseknek globális következményei lesznek.
Megszólalt Vitézy Dávid a budapesti csődhelyzet elhárításáról
A miniszter hosszú távú megoldásról beszélt.
Kevesebb fogyasztással is a pokolba robogunk
Highway to Hell. Főzöm szegény békát. Ötven celsius foknál már szemrehányóan néz rám. Ekkor leveszem a fazék tetejét és megnyugtatom, hogy 100 fok fölé így... The post Kevesebb fogyasztá

Milyen is volt a magyar vállalkozások helyzete 2026 nyarán, ha kiszűrjük a zajt és csak a számokat és az elemzéseket nézzük? - Vállalkozói Mozaik
Összegyűjtöttük és kiválogattuk, mit érdemes egy vállalkozónak átnézni a statisztikákból, elolvasni az elemzésekből, ha szeretné átlátni, milyen is volt a magyar gazdaság helyzete 2026 n
FDI és beruházási tanácsadási üzletágat indít az RSM Hungary
FDI és beruházási tanácsadási üzletággal bővíti szolgáltatásait az RSM Hungary. Az RSM új FDI szakértői csapata a Magyarországon beruházást tervező külföldi vállalatokat, valamint a fe

A nyugdíj a nettó átlagbér 51%-a - a tiéd 77%-ról indul, aztán ez alá csúszik
A KSH szerint 2025-ben az átlagos nyugdíj a nettó átlagkereset 51%-a volt. A saját nyugdíjad azonban nem ennyivel indul: aki 40 évig végig átlagbért keresett, 2026-ban az utolsó nettó fizetése
Rekordméretű visszavásárlás és új piacok: mi hajthatja tovább az Nvidiát?
Az Nvidia részvényeinek ára 2024 áprilisa óta mintegy 150 százalékkal emelkedett, a vállalat pedig újabb rekordot állított fel részvény-visszavásárlási programjának bővítésével. Eközb
A háború nyerteseit eladni, a veszteseit megvenni - a HOLD eltérő stratégiája
A piacok gyakorlatilag minden szinten ignorálják, hogy tovább tart ez a háború, mint azt korábban gondolták. A háborúnak tőkepiaci vesztesei és nyertesei is vannak, de... The post A háború nye
Rezsicsökkentés 2026: mennyit spórolhatna a költségvetés az átalakítással?
A 2026-os költségvetésben 792,5 milliárd forintot különítettek el lakossági rezsivédelemre, miközben a következő években több ezer milliárd forintos költségvetési kiigazításra lehet sz
Ahol az ember visszaadja, amit elvett: három történet a természet erejéről
Az elmúlt időszakban több helyen találkozhattunk ugyanazzal a fordulattal: egy élőhely, egy ökoszisztéma vagy egy faj visszakapott valamit abból, amit az ember korábban el

Tőzsde kezdőknek: Hogyan ne égesd el a pénzed egy hét alatt!
Előadásunkon bemutatjuk a Portfolio Online Tőzsde egyszerűen kezelhető felületét, a számlatípusokat és a gyors kereskedés lehetőségeit. Megismerheted tanácsadó szolgáltatásunkat is, amely segít az első lépések megtételében profi támogatással.
Divat vagy okosság? ETF-ek és a passzív befektetések világa
Fedezd fel az ETF-ek izgalmas világát, és tudd meg, miért válhatnak a befektetők kedvenceivé!


Újdonságot hoz a Tisza a legfontosabb nyugdíjszabálynál
Farkas András nyugdíjszakértővel beszélgettünk.
Véget ért a moratórium, újra vághatóak a védett erdők: mi volt a terv?
Kinek kell ennyi fa valójában?
Van közös nevező az állatvédőkkel? A szigorításból is lehet biznisz
Az új szabályozás még szigorúbb lesz?