A rezidensség számít
Mennyi lehet a magyar tulajdonban és magyar ellenőrzés alatt levő vállalatok külföldi közvetlentőke-befektetése (FDI)? Amikor korábban erre a kérdésre akartunk válaszolni, nehéz dolgunk volt. A fizetési mérleghez kapcsolódó statisztikákban ugyanis nem a tulajdonos, hanem a rezidensség elve alapján különítik el a „magyar” és „külföldi” vállalatokat.
A fizetési mérleg összeállításának elveit és gyakorlatát meghatározó, az IMF által összeállított és jelenleg hatályos kézikönyv szerint rezidensnek számít minden olyan gazdasági egység, amely gazdasági érdekeinek központja (centre of economic interest) tartósan (általában legalább egy éven keresztül) az adott ország területén van, és ott gazdasági tevékenységet folytat.
Vagyis ide tartoznak nemcsak a Magyarországon bejegyzett, magyar tulajdonban levő vállalatok, hanem azok a külföldi tulajdonban levő vállalatok is, amelyek itt vannak bejegyezve, és itt van a tényleges működésük.
Így a Magyarországról külföldre irányuló közvetlentőkebefektetés-adatban együtt szerepelnek a Magyarországon bejegyzett és működő, magyar és külföldi tulajdonú vállalatok befektetései is.
Azt tudtuk, hogy a legnagyobb magyar tulajdonban vagy ellenőrzés alatt működő multinacionális vállalatok, amelyek jelentős külföldi befektetésekkel rendelkeznek: az OTP, a MOL és a Richter Gedeon. Hozzájuk csatlakozik kisebb, de jelentős külföldi befektetésállománnyal például a Videoton, a Waberer’s, a Masterplast vagy a Jászplasztik.
A fontosabb, külföldön befektető magyar vállalatok azonosítása alapján sejthettük, hogy ezek a cégek elsősorban az energia, pénzügyi szolgáltatások ágazatokban, a gyógyszeriparban, elektronikában, szállítmányozásban és építőipari anyagok gyártásában működnek. Tudtuk azt is, hogy van néhány gyorsan nemzetköziesedő, információs és kommunikációs technológiával vagy biotechnológiával foglalkozó vállalatunk. Természetesen, ezek kisebb külföldi befektetéseket eszközöltek, érdemben nem emelik a magyar „kifektetés-állományt”.
Ugyanakkor problémát okozott, hogy az itt működő külföldi leányvállalatok is, különféle okok miatt, előszeretettel fektettek be Magyarországról külföldre.
- Így például az elektronikai iparban 2012-ben a Magyarországról külföldre irányuló közvetlentőke-befektetésekben – a magyar Videoton és Mediso mellett – fontos szereplők voltak a koreai Samsung magyar leánya, amely Csehországba, Romániába és Szlovákiába fektetett be,
- vagy a tajvani Foxconn két magyar leányvállalata, amelyek Brazíliában, Hollandiában, Írországban és Lengyelországban valósítottak meg tőkebefektetéseket.
- Hozzájuk csatlakozhatott az USA-beli General Electric magyar leánya.
- Sejtésünk szerint 2012-ben a magyarországi Audi-leányon keresztül vásárolta meg az anyacég Belgiumban a brüsszeli Volkswagen összeszerelő üzemet, 3 milliárd euró feletti Magyarországról külföldre irányuló kifektetést indukálva ezzel – az ügylet pendant-ja feltehetően 2017-ben zajlott le, hasonló nagyságrendű negatív külföldi kifektetést generálva.
Miért lehet érdeke az itt tevékenykedő, külföldi tulajdonban levő vállalatoknak az, hogy a magyar leányon keresztül valósítsanak meg külföldi beruházásokat?
- Az alacsony magyar adóterhelés, elsősorban az Európában legalacsonyabb nyereségadó-kulcs is vonzó lehet ebből a szempontból.
- A nemzetközi környezettől vagy a végső célországétól eltérő speciális szabályozások kihasználása is szerepet játszhat ebben.
- Számos kettős adóztatást elkerülő egyezmény is segíti ezt a tevékenységet.
- Magyarország EU-tag, így az innen induló tőke szabadon áramolhat más tagállamokba és az EU-jog szerinti befektetői védelem is adott, ami az EU-n kívülről érkező befektetők számára különösen értékes lehet.
Ugyanakkor hosszabb ideje probléma, hogy a Magyarországon működő leányvállalatok ilyen irányú aktivitása miatt
mindeddig nem tudtuk, hogy valójában mennyi a magyar vállalatok által külföldre kihelyezett tőke.
Egyedülálló az MNB új adatosra
A Magyar Nemzeti Bank nemrégiben olyan új, egyelőre a világon egyedülálló adatsort tett közzé, amely 2014 és 2023 között mutatja be a Magyarországról külföldön eszközölt tőkebefektetések megoszlását aszerint, hogy ki a befektető vállalat végső tulajdonosa.
- A végső tulajdonos (ultimate controlling owner) az a természetes vagy jogi személy, illetve intézmény, amely ténylegesen irányítja a vállalatot, függetlenül attól, hogy hány közvetítő országon vagy leányvállalaton keresztül valósul meg a tulajdonlás.
- A végső tulajdonos az a szereplő, aki a tulajdonosi lánc végén áll, és aki felett már nincs másik befektető 50%-nál nagyobb tulajdoni/irányítási részesedéssel. A közvetlen befektető ezzel szemben az, akitől a tőkebefektetés közvetlenül érkezik, aki az első szem a tulajdonosi láncban.
A befelé irányuló tőkebefektetésekre, az IMF és az OECD javaslatára már 2014-től meg kellene adniuk a nemzeti bankoknak nemcsak a közvetlen, hanem a végső befektető szerinti megoszlásokat – és mára már viszonylag sok intézmény közli ezeket az adatokat. A kifelé irányuló befektetések esetében még nincsen erről a követelményről szó, így az adatsor összeállításával az MNB elébe ment egy későbbi kívánalomnak. (A frissített nemzetközi módszertan már elérhető, de majd csak az évtized végéig kell bevezetni.) Ez sajnos azt is jelenti, hogy más ország nemzeti bankjai egyelőre nem közölnek ilyen adatsort, vagyis nincs igazán lehetőségünk adatalapú nemzetközi összehasonlításra.
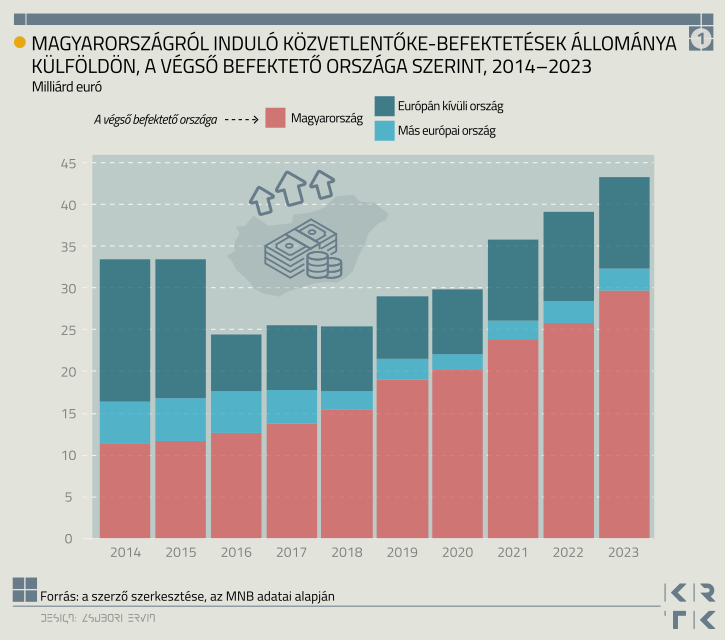
Az MNB által a 2014-2023 közötti időszakra közölt részletes adatok nagyon érdekesek. Látszik egyrészt, hogy
a magyar vállalatok befektetései dinamikusan nőttek a 2014-es 11,4 milliárd euróról 2023-ra 30 milliárd euró fölé, vagyis egy évtized alatt csaknem megtriplázódtak.
(Összehasonlításképpen: a Magyarországon megvalósított külföldi közvetlentőke-befektetések állománya 2023 végén több mint 100 milliárd eurót tett ki.)
Ezzel párhuzamosan, a magyar vállalatok befektetéseinek részesedése is nőtt a teljes magyar „kifektetés-állományból” (tehát amely tartalmazza mind a magyar tulajdonú/irányítású, mind a Magyarországon működő, külföldi tulajdonban levő vállalatok külföldi közvetlentőke-befektetéseit): a 2014-es 34 %-ról 2023-ra csaknem 70 %-ra. Ez az adat jelzi, hogy
milyen erős torzítást visz be Magyarországon (és vihet be más országokban) a közvetlen befektető szerinti mérés, és mennyivel pontosabb képet ad(hat) a helyi tulajdonban működő vállalatok tőkeexportjáról a végső tulajdonos alapján korrigált adatsor.
Jelzi azt is, hogy változatlanul erős, bár időben valamelyest csökken a kifektetések koncentrációja, mivel becsült állományértékek alapján valószínűsíthetően a MOL (kb. 8 milliárd euró), az OTP (kb. 3-4 milliárd euró) és a Richter Gedeon (kb. 1 milliárd euró) dominálja a „magyar” kifektetéseket.
Nőtt a háztartások külföldi befektetése is
Ágazati megoszlásról nincs adatunk, azonban látszik, hogy
dinamikusan nőtt a háztartások külföldi részesedése és ingatlanbefektetése, s mára már a teljes „magyar” külföldi befektetések csaknem egyharmadát adják, míg 2014-ben csak kicsit több mint egynegyedét tették ki. Ebben egyfajta tőkemenekítési motiváció is jelen lehet.
Ugyanakkor nem ezen a soron szerepelhet a feltehetően szintén jelentős, MNB közeli alapítványok külföldi ingatlanbefektetése.
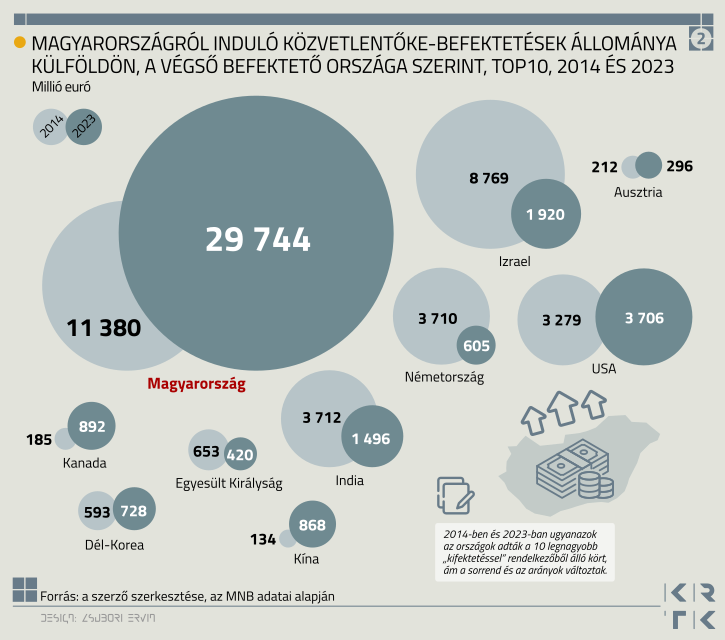
Érdekes lehet még, hogy mely országokból érkeznek azok a vállalatok, amelyek Magyarországon keresztül fektetnek be külföldön, vagyis magyarországi leányvállalataikon át „csatornázzák ki” külföldi befektetéseiket. 2014-ben és 2015-ben Izrael dominált ebből a szempontból, de jelentős volt még India, Németország és az USA vállalatainak ilyen tevékenysége. 2023-ban, a magyarországi leányok által megvalósított „kifektetés” nagysága alapján az USA, Izrael, India, Kína, Kanada, Dél-Korea, Tajvan és Németország a sorrend. Tehát – Németország kivételével – valóban az EU-n kívüli országok dominálnak ebből a szempontból.
A cseh multik nagyon aktívak
Régiós összehasonlításban is árnyalja az új adatsor Magyarország helyét. Nagy valószínűséggel Csehország multijai sokkal aktívabbak és jelentősen nagyobb befektetés-állománnyal rendelkeznek külföldön, mint Magyarország esetében. 2023 végén a cseh kifektetés-állomány 64 milliárd euró volt, de valószínűsíthetően ennél sokkal jelentősebb a cseh végső tulajdonban működő multinacionális vállalatok külföldi befektetés-állománya, mivel sok cseh cég helyezte át külföldre a központját. (Így kiemelkedő a körbejáró befektetések aránya, mivel ezekből a külföldi központokból irányítják és birtokolják a csehországi cégeiket is a cseh oligarchák.)
Ezek alapján Csehország minden bizonnyal a régió vezető tőkeexportőre.
Lengyelország helyzete összetettebb: sok lengyel multit ismerünk, de a Lengyel Nemzeti Bank elemzései alapján az OFDI (a kifektetett FDI) egy része (és így a Lengyelországban befektetett tőke egy jelentős része is, 2024-es adat alapján mintegy egyhatoda) körbejáró befektetés, vagyis a külföldön befektetett lengyel tőke tér haza.
A lengyel kifektetés-állomány 2023 végén meghaladta a 36 milliárd eurót, vagyis nagyjából a magyar tulajdonú/ellenőrzésű „kifektetés-állomány” szintjén volt a nálunk négyszer nagyobb országban. Egy 2016-os elemzés szerint az akkori lengyel OFDI-állomány kb. 60 %-át valósították meg lengyel tulajdonban álló vállalatok. Ha ez az arány nőtt is, meglepő módon, a lengyel tőkeexport viszonylag kicsiny – kivéve, ha ott is van a csehhez hasonló külföldre település a lengyel végső tulajdonban levő multinacionális vállalatok körében – amiről nincsen információnk.
Szlovákia pedig az adatok alapján még a tőkeexportálási folyamat egy korábbi szakaszában van: sokkal alacsonyabb a külföldi befektetések állománya, mint a másik három visegrádi ország esetében.
Magyar tőkeexport új megvilágításban
Összegzésként elmondható, hogy a Magyar Nemzeti Bank új, végső tulajdonos szerinti adatai jelentősen árnyalják a magyar tőkeexport eddigi képét. A statisztikák alapján
Magyarország nem csupán befektetési célország, hanem egyre markánsabban tőkekihelyező gazdaság is: a magyar tulajdonban és ellenőrzés alatt álló vállalatok külföldi közvetlentőke-állománya az elmúlt évtizedben csaknem megháromszorozódott.
Ez a tendencia a magyar multinacionális vállalatok (főleg a vezető „kifektető” MOL, OTP és Richter Gedeon) növekvő regionális beágyazottságát és stratégiai önállósodását tükrözi, miközben új, kisebb szereplők is megjelentek a külpiacokon.
A pontosabb adatok lehetővé teszik, hogy a tőkeexportot ne csupán a statisztikai „rezidensség” alapján, hanem a tulajdonosi kontroll és a versenyképesség dimenzióiban is értelmezzük. Ennek nemcsak kutatási, hanem ipar- és gazdaságpolitikai jelentősége is van: a magyar tőke nemzetköziesedése a fejlesztéspolitika, az innovációs és külgazdasági stratégia új irányait is kijelölheti.
A régiós összehasonlításban pedig világosan látszik, hogy a magyar gazdaság fokozatosan kilép a „befektetésfogadó” pozícióból, és aktív szereplővé válik a kelet-közép-európai tőkemozgások hálózatában. Érdekes kérdés, hogy milyen szerepet játszik ebben a magyar kormányzat, mennyiben segíti piaci és nempiaci eszközökkel és fenntartható módon ezt a folyamatot. De ez már egy másik blogbejegyzés témája lesz.
Sass Magdolna az ELTE Közgazdasági- és Regionális Tudományi Kutatóközpont (KRTK) Világgazdasági Intézetének igazgatója, a Budapesti Gazdaságtudományi Egyetem (BGE) egyetemi docense.
A cikk a szerző véleményét tükrözi, amely nem feltétlenül esik egybe a Portfolio szerkesztőségének álláspontjával.
Címlapkép forrása: Portfolio
Vitézy Dávid elmondta, mi a most a legnagyobb feladat, hogy ne bukjunk uniós forrást
A miniszter egy konferencián tartott előadást a Baross Gábor Vasútfejlesztési Tervről és a kapcsolódó beruházásokról.

Még annál is nagyobb az árcsökkenés a boltokban, mint az inflációs adatok mutatják
Az áresés február óta tart.
Megjött az ítélet: sok mindent újra kell húzni, hogy eurónk lehessen
Nem a gyorsaság lesz a legfontosabb a bevezetésnél.
Moszkva világossá tette: megtalálta Ukrajna leggyengébb pontját, eszükben sincs tűzszünetet kötni
Egyeztetni viszont van lehetőség.

Óriási buborék fújódik a szemünk előtt? Aggasztó figyelmeztetést küldött a nemzetközi pénzügyi szervezet vezetője
A vasútépítési korszak és a dotcom-lufi tanulságaira is utalt a BIS-vezér.
Vége a titkolózásnak: teljesen új korszak indul a magyar egészségügyben
Mire valók az egészségügyi adatok?

Veszélyben volt a vasutasok egészsége: hatalmas bírságot varrtak a MÁV nyakába
A békéscsabai telephelyen történt az eset.

Kritikus a hiány: hajmeresztő lépéseket kell vállalniuk az ukrán vadászpilótáknak az új orosz szuperdrónok miatt
Kifogytak a megfelelő lehetőségekből.
Ezek a legkedvezőbb lakáshitel-ajánlatok szeptemberben
Soha nem látott összegek mozognak idén a magyar lakáshitelpiacon. A Bankmonitor becslése szerint 2026 első nyolc hónapjában mintegy 2100 milliárd forintnyi új lakáshitel-szerződés születhetet
Anglia túl igazságos ahhoz, hogy uralja Európát
A Premier League ma pénzügyileg külön világ: klubjai többet költenek, mint Európa többi topligája együtt, és még a középmezőny is olyan bevételekkel dolgozik, amelyekről máshol... The po

IFRS 18 standard - Új mérföldkő a nemzetközi pénzügyi beszámolás kereteiben
Az IFRS 18 A pénzügyi kimutatások prezentálása és közzététele standard az elmúlt évek egyik legjelentősebb strukturális reformját jelenti az IFRS-ben, amely 2027. január 1-től hatályos és

Anglia túl igazságos ahhoz, hogy uralja Európát
A Premier League ma pénzügyileg külön világ: klubjai többet költenek, mint Európa többi topligája együtt, és még a középmezőny is olyan bevételekkel dolgozik, amelyekről máshol... The po
Politikai prémium és fiskális kényszerpálya - mit áraz a piac Franciaországban?
A francia piacokon ismét nő a feszültség: a magas költségvetési hiány, az emelkedő államadósság és a 2027-es elnökválasztás bizonytalansága egyszerre jelenik meg a kötvény- és részvén
Okozhat ellátási gondot a földgáztározók alacsony szintje?
Európa a megszokottnál alacsonyabb gáztartalékokkal készülhet a télre, ami az ellátási kockázatok mellett áremelkedést is okozhat a kontinensen. Arról, hogy miért lehetnek kevésbé feltölt
A csendes kettészakadás - miért nő a tokenizált piac, miközben a bitcoin ingadozik?
A klasszikus kriptopiac 2025 őszi csúcsához képest jelentősen visszaesett, miközben a közvetlenül tokenizált valós eszközök piaca mintegy 50 százalékkal nőtt. Miért épít egyre több hagyo
Mi mozgatja valójában az arany árát? - rövid és hosszú távú hatások
Az arany egyszerre reagál a dollár, a kamatvárakozások és a geopolitikai sokkok rövid távú mozgásaira, valamint a jegybanki kereslet és a fizikai kínálat hosszabb távú trendjeire. A 2022 utá


Megjött az ítélet: sok mindent újra kell húzni, hogy eurónk lehessen
Nem a gyorsaság lesz a legfontosabb a bevezetésnél.
Kiszárad az ország – A fiatalok menthetik meg a magyar agráriumot?
Egyre többen választják az agrárpályát.
Egyre hangosabb a figyelmeztetés: baj lehet a drága részvényekkel
Üzen a kötvénypiac.
A pénzügyi dzsungel túlélése: Hogyan navigáljunk a változó piaci környezetben?
Megtárgyaljuk a hosszú távú befektetési stratégiákat, és bemutatjuk, hogy hogyan lehet ezeket az elveket alkalmazni a mostani parketten.
Tőzsdézz a világ legnagyobb piacain: Kezdő útmutató
Bemutatjuk, merre érdemes elindulni, ha vonzanak a nemzetközi piacok, de még nem tudod, hogyan vágj bele a tőzsdézésbe.